
 10 хв читання
Після скорочення залежності від російських енергопостачань ЄС опинився перед вибором, що виходить далеко за межі енергетичної політики. Південний вектор, передусім Магриб, дедалі частіше розглядають як частину нової енергетичної архітектури Європи: Алжир може швидко збільшити обсяги трубопровідного газу, тоді як Марокко позиціонує себе як платформу для «зеленої» трансформації та майбутніх ланцюгів створення вартості в енергетиці. Однак ключова ставка тут полягає не лише в постачанні, а й у політичному впливі: енергетичне партнерство може стати мостом до побудови «поясу стабільності» в Південному сусідстві ЄС — регіоні, від якого Європа залежить не менше, ніж від свого Східного сусідства.
Однак без політичної рамки та цільових інвестицій енергетична співпраця ризикує залишитися ситуативною домовленістю, а не основою стабільних відносин. Відсутність інтерконекторів, проблеми управління в секторі, питання Західної Сахари та алжирсько-марокканське суперництво безпосередньо визначають, чи зможе ЄС перетворити південний вектор із простого «ринку ресурсів» на простір партнерства і стабільності.
Південний вектор у європейській енергетичній політиці часто описують як «найближчу» і тому нібито природну опору для диверсифікації, особливо після скорочення імпорту з Росії та в логіці REPowerEU. Магриб справді виглядає привабливо: географічна близькість, наявні маршрути постачання до південних держав-членів ЄС, історично тісні зв’язки та значний інвестиційний потенціал, який можна «упакувати» не лише як енергетичні угоди, а і як ширше партнерство у сфері розвитку. Згідно з оглядом прогресу REPowerEU Європейської комісії, Алжир залишається великим і надійним постачальником газу до ЄС, що підкреслює незмінну важливість південного вектору.
Однак саме тут виникає ключова пастка: успіх південного вектору визначається не лише тим, скільки газу чи мегаватів можуть запропонувати Алжир або Марокко, а й тим, чи здатен ЄС перетворити енергетику на керований, передбачуваний і масштабований інструмент зовнішньої політики — іншими словами, на міст до стабільності, а не на тимчасовий засіб для «латання дефіцитів».
По-перше, навіть за наявності ресурсної бази та готовності постачати додаткові обсяги Європа стикається з внутрішніми інфраструктурними обмеженнями. Найяскравішим прикладом є недостатня пропускна спроможність інтерконекторів між Іспанією та Францією. Іберійський півострів давно функціонує як енергетичний острів — структурне вузьке місце, яке ЄС нині усуває за допомогою інвестиції ЄІБ у розмірі 1,6 млрд євро в інтерконектор у Біскайській затоці, що має збільшити пропускну спроможність обміну з 2,8 ГВт до 5 ГВт. Унаслідок цього південний вектор часто працює як рішення для окремих держав-членів, але не стає автоматично системним запобіжником для Союзу загалом. Це означає, що будь-яке обговорення Магрибу як опори нової енергетичної архітектури Європи неминуче впирається в логіку власної мережі ЄС: диверсифікація постачальників без диверсифікації та зміцнення внутрішніх «артерій» не дає повного стратегічного результату.
По-друге, південний вектор неможливо розглядати поза політичною економікою регіону. На відміну від технократичного уявлення про «ринок постачальників», Магриб є простором, де енергетична інфраструктура та маршрути можуть ставати частиною політичної конкуренції і дипломатичного конфлікту. Алжирсько-марокканське суперництво, питання Західної Сахари та взаємні підозри перетворюють навіть перспективні проєкти на крихкі домовленості: вони залежать не лише від ціни чи технологій, а й від політичної температури, безпекового середовища, внутрішньої легітимності рішень і регіональних балансів. Для ЄС це створює практичний виклик: побудова «поясу стабільності» через енергетику можлива лише тоді, коли енергетичні домовленості підкріплені ширшою рамкою присутності — інвестиційною, інституційною та безпековою — і коли ризики конфлікту не просто визнаються, а активно управляються.
По-третє, європейська енергетична політика одночасно формується двома часовими горизонтами, які не завжди легко узгодити. У короткостроковій перспективі ЄС потребує надійних неросійських обсягів і відносно швидких рішень для стабілізації енергетичного ринку. У довгостроковій перспективі переважає логіка декарбонізації: Зелений курс, цілі кліматичної нейтральності та промислова трансформація. У контексті Магрибу це означає, що «газова» і «зелена» частини порядку денного не мають протиставлятися одна одній. Якщо ЄС інвестує лише в інфраструктуру викопного палива без плану сумісності з майбутніми низьковуглецевими ланцюгами створення вартості, він ризикує створити нові залежності та знецінені активи. Якщо ж, навпаки, він робитиме ставку лише на зелені технології, вплив може бути надто повільним для поточних потреб. Саме тому вирішальними стають якість інвестицій і дизайн партнерств: рішення мають одночасно зміцнювати енергетичну стійкість «тут і зараз», зберігаючи простір для технологічної конверсії та переходу «пізніше».
Зрештою, південний енергетичний вектор є для ЄС перевіркою його здатності поєднати внутрішню інфраструктурну політику, зовнішню інвестиційну присутність і політику сусідства в єдину стратегічну конструкцію. Саме тому енергетика може стати мостом до стабільних контактів і «поясу стабільності» в Південному сусідстві — але лише якщо ЄС розглядатиме Магриб не як тимчасову заміну постачань, а як простір для довгострокового партнерства, де стабільність і взаємна вигода потребують системних інвестицій та політичної рамки.
У південному енергетичному рівнянні ЄС Алжир виглядає найбільш очевидним партнером, адже пропонує те, чого Європі бракує в період турбулентності: відносну географічну близькість, наявні трубопровідні маршрути та здатність підтримувати енергосистему без постійної залежності від глобальної конкуренції за танкери ЗПГ і морські вузькі місця. Саме тому після 2022 року алжирський напрям почали сприймати не просто як один із варіантів серед інших, а як практичний інструмент швидкого зміцнення стійкості, особливо для південних держав-членів ЄС. Наприклад, Італія та Алжир домовилися збільшити постачання газу до 9 млрд куб. м на рік до 2024 року через трубопровід TRANSMED. У цьому сенсі Алжир — це коротка відстань: він може забезпечити результат швидше, ніж будь-які великі зелені проєкти, які потребують років підготовки, фінансування та розгортання інфраструктури.
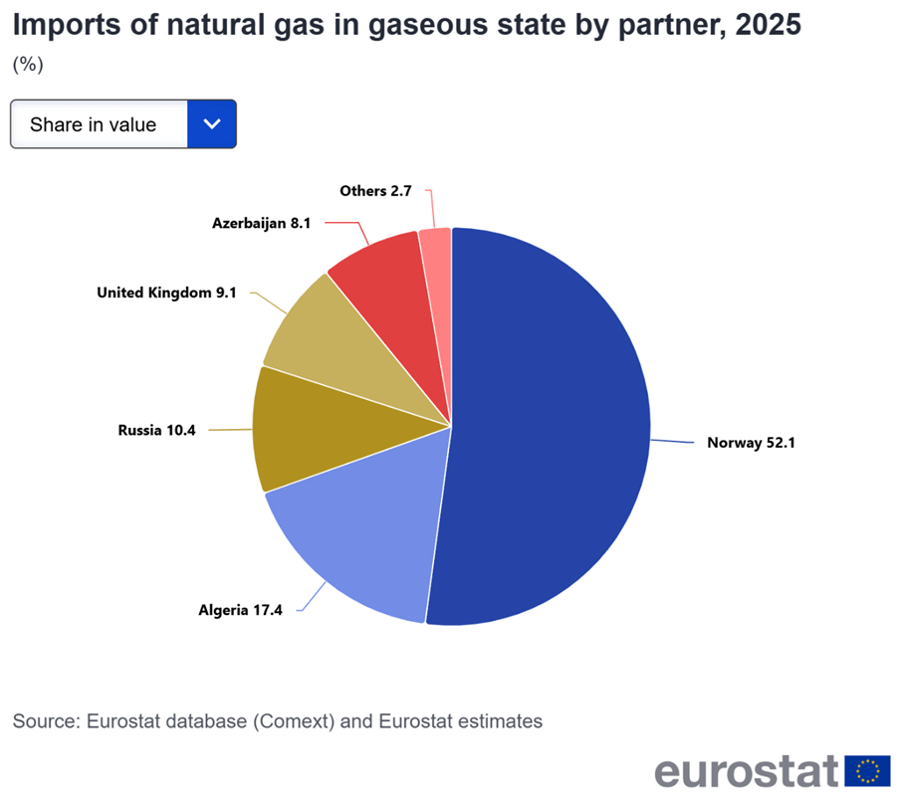
Однак стратегічне партнерство з Алжиром не можна зводити до логіки «більше кубометрів дорівнює більшій безпеці». Реальність складніша, і саме в цій складності криються ключові уроки для ЄС. По-перше, навіть коли Алжир має потенціал збільшити постачання, вплив на загальну європейську енергетичну ситуацію залишається нерівномірним: газ надходить до Європи конкретними маршрутами й передусім зміцнює ті ринки, які фізично ближчі або краще з’єднані. Без сильніших внутрішніх інтерконекторів ЄС Алжир не стає «постачальником для всіх»; він залишається критично важливим, але здебільшого для частини Союзу.
По-друге, енергетичний сектор Алжиру має власні «внутрішні обмеження»: застаріла інфраструктура, регуляторні обмеження та націоналістичне інвестиційне середовище, що відлякує іноземний капітал — усе це безпосередньо впливає на те, чи може країна стабільно масштабувати експорт. Італія, найбільший клієнт Алжиру в ЄС, уже спостерігала зниження частки Алжиру у своєму імпорті газу з 44% у 2022 році до 36% у 2024 році. Вплив на загальну європейську енергетичну ситуацію залишається нерівномірним: газ надходить до Європи конкретними маршрутами й передусім зміцнює ті ринки, які фізично ближчі або краще з’єднані.
Існує також чинник часового горизонту: ЄС мислить категоріями переходу, декарбонізації та майбутньої водневої економіки, тоді як модель доходів Алжиру все ще значною мірою пов’язана з вуглеводнями. Найновіший Енергетичний діалог високого рівня ЄС—Алжир (лютий 2026 року) відобразив цю напругу: обговорення охоплювали газову співпрацю, відновлювані джерела енергії та водень, що сигналізує про прагнення Брюсселя розширити відносини за межі викопного палива. Це створює не конфлікт, а напругу інтересів, яку потрібно правильно калібрувати, аби партнерство не перетворилося на тимчасову транзакцію.
Отже, для ЄС Алжир є і можливістю, і викликом. Можливість полягає в тому, що він може допомогти Європі пом’якшити наслідки перехідного періоду. Виклик полягає в тому, що досягнення реального стратегічного результату потребує іншої якості взаємодії: не лише купівлі ресурсу, а й побудови рамки довіри та передбачуваності, яка включає інвестиції в модернізацію сектору, інфраструктуру, прозорі правила гри й поступове узгодження енергетичного діалогу з довгостроковими цілями ЄС.
У логіці «поясу стабільності» це особливо важливо: стабільні постачання виникають там, де є стабільні інституційні та економічні умови, — а не лише там, де є родовища.
Якщо Алжир у цій історії є партнером для енергетичної безпеки «сьогодні», то Марокко радше є партнером для архітектури «завтра». Країна не має порівнянних запасів газу чи нафти; натомість вона будує свою енергетичну роль навколо відновлюваної генерації та ідеї перетворити географічну близькість до Європи на економічну перевагу. Зелене партнерство ЄС—Марокко, підписане в жовтні 2022 року і перша така угода в межах зовнішнього виміру Європейського зеленого курсу, започаткувало політичний діалог щодо клімату, енергетики та зеленої економіки, прямо включивши розвиток водневої економіки. Для ЄС це відкриває інший тип взаємодії: не швидку заміну постачань, а інвестиційне партнерство, здатне створювати нові ланцюги створення вартості.
Амбіції Марокко в цій сфері значні. У березні 2024 року уряд запустив інвестиційну програму Morocco Offer, виділивши 300 000 гектарів для проєктів відновлюваної енергетики та зеленого водню вартістю приблизно 32,5 млрд доларів США, зосереджених на зеленому аміаку, електропаливах і зеленій сталі. До березня 2025 року для першої фази було попередньо відібрано п’ять інвестиційних консорціумів. Країна прагне збільшити частку відновлюваних джерел енергії до 52% загальної встановленої потужності до 2030 року. Німеччина, Нідерланди та інші європейські партнери уже підписали двосторонні плани дій і меморандуми про взаєморозуміння на підтримку водню, портової інфраструктури та зелених судноплавних коридорів.
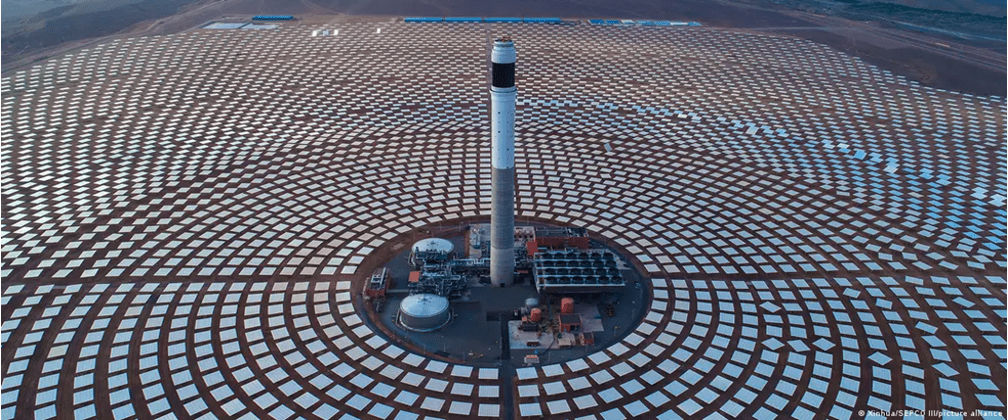
Саме тут енергетика найкраще працює як «міст». Марокканський напрям дає змогу ЄС поєднати свої енергетичні інтереси з ширшою логікою Європейської політики сусідства: розвитком, інфраструктурою, технологічною співпрацею, зайнятістю та зміцненням стійкості партнерів. У ширшій перспективі це вписується в європейську ідею стабільності через розвиток, за якої партнер не просто постачає ресурс, а стає учасником спільної трансформації. Однак варто зазначити, що починаючи з 2026 року, електроенергія підпадатиме під дію Механізму коригування вуглецевих викидів на кордоні ЄС (CBAM), що зміщує переговорну силу на користь Брюсселя та посилює нагальність декарбонізації для марокканських виробників.
Однак потенціал Марокко не існує у вакуумі. Він стикається з політичними ризиками та регіональною напруженістю (зокрема навколо Західної Сахари), а також із потребою у великих довгострокових інвестиціях, що вимагають високого рівня передбачуваності й довіри.
Це важливо підкреслити, щоб не створювати ілюзій: «зелений» порядок денний на Півдні може стати історією успіху для ЄС, але він не є ані автоматичним, ані швидким рішенням. Саме тому Марокко слід представляти тут не як альтернативу Алжиру, а як ще один рівень тієї самої стратегії: Алжир може зміцнити стійкість у короткостроковій перспективі, тоді як Марокко може допомогти Європі інвестувати в майбутню енергетичну модель і, ширше, у довгострокову стабільність Південного сусідства.
У той час, коли ЄС намагається вибудувати довгостроковий «пояс стабільності» у Північній Африці, найскладнішим елементом цієї конструкції є не брак ресурсів чи навіть нестача коштів, а політична геометрія регіону. Від 2021 року, коли Алжир розірвав дипломатичні відносини з Марокко, дві сусідні країни втягнуті в глибоку кризу. За даними International Crisis Group, інциденти в Західній Сахарі загрожують зіткненням двох країн, а взаємні підозри значно посилилися.
Алжир і Марокко часто постають перед Брюсселем як два окремі напрями співпраці — кожен важливий, кожен перспективний, кожен зі своїм набором інтересів і форматів діалогу з ЄС. Однак на практиці ці напрями перетинаються: суперництво між двома країнами означає, що енергетика тут майже ніколи не залишається «чистою економікою». Вона швидко стає мовою політичних сигналів, інструментом конкуренції за вплив і важелем тиску. Обидві країни почали використовувати енергетику й торгівлю як інструменти для просування своїх стратегічних амбіцій — Алжир через свій газовий вплив на Італію та Німеччину, Марокко — через проєкт газопроводу з Нігерії та партнерства з країнами Перської затоки. Саме тому будь-яка європейська стратегія, що ігнорує це тло, ризикує працювати лише доти, доки в регіоні зберігається своєрідна «гарна погода».
Центральним вузлом суперництва є питання Західної Сахари та пов’язана з ним підтримка Алжиром Фронту Полісаріо. Найяскравішим енергетичним проявом цього конфлікту стало рішення Алжиру 2021 року припинити експорт газу трубопроводом «Магриб—Європа» через територію Марокко. Як зазначає один із нещодавніх аналізів German Marshall Fund, суперництво Алжиру з Марокко безпосередньо формує його енергетичну дипломатію та обмежує здатність ЄС розглядати північний коридор як узгоджену зону постачання, а геополітична складність ще більше поглиблюється через залежність Алжиру від Москви у сфері озброєнь.
Для Марокко це питання територіальної цілісності та внутрішньої легітимності — отже, червона лінія, що формує загальну логіку його зовнішньої політики. Для Алжиру підтримка Полісаріо є не лише елементом регіональної політики, а й способом зберегти власну роль у балансі сил у Магрибі. Унаслідок цього конфлікт, який на перший погляд може здаватися «окремим» від енергетики, вплітається в енергетичні маршрути, перспективи великих інфраструктурних проєктів і загальний рівень довіри. І саме тут ЄС має розуміти: навіть найкращі технічні проєкти можуть втратити сенс, якщо не вписуються в політичну реальність регіону.
Саме тому енергетична співпраця ЄС із Магрибом є вразливою до різких коливань. Погіршення дипломатичних відносин або ескалації риторики може бути достатньо, щоб постачання, транзит чи координація опинилися під тиском. Для Європи це означає, що ставка на південний вектор не може будуватися виключно на двосторонніх «домовленостях один з одним». Якщо ЄС хоче, щоб енергетика слугувала мостом до стабільних контактів, йому потрібні принаймні мінімальні механізми, що зменшують ризик «ефекту доміно», за якого напруженість між Алжиром і Марокко дестабілізує ширшу регіональну картину.
Тут доречна обережна паралель зі Східним сусідством: і на Сході, і на Півдні ЄС стикається з реальністю, за якої великі політичні конфлікти можуть змінювати енергетичні та інфраструктурні рішення. Відмінність полягає в тому, що в Магрибі Європа все ще має більше простору для «позитивного порядку денного» — інвестицій, розвитку, технологічної співпраці, довгострокових інфраструктурних проєктів — і саме цей простір можна використати як запобіжник. Але базова логіка та сама: якщо ЄС не враховуватиме політичні ризики в розробленні своїх енергетичних партнерств, він прирікає себе на реактивне кризове управління, за якого кожна ескалація вимагатиме «гасіння пожеж», а не послідовного руху до довгострокової стійкості.
Побудова поясу стабільності через енергетику можлива, але лише якщо Європа розуміє, що стабільність маршрутів і стабільність регіону взаємопов’язані, а інвестиції без політичної рамки іноді можуть лише збільшити вартість майбутніх криз.
Коли ЄС говорить про Північну Африку як частину нової європейської енергетичної архітектури, ключове питання полягає не в тому, «чи співпрацювати», а в тому, «як» — за якою логікою, якими інструментами та в якому часовому горизонті. На практиці Союз має щонайменше три різні траєкторії, кожна з яких по-різному відповідає на дилему між швидким енергетичним страхуванням і довгостроковою амбіцією перетворити енергетику на міст до стабільності в Південному сусідстві.
Найпростішим варіантом є продовження паралельних двосторонніх напрямів: поглиблення співпраці з Алжиром і Марокко окремо, без переходу до складніших форматів, у яких ЄС довелося б виступати модератором чи посередником між двома конкурентами. Ця модель приваблива своєю політичною «легкістю»: вона дає змогу ЄС уникати тем, які швидко стають токсичними, і зосереджуватися на практичних питаннях — контрактах, інвестиційних угодах і цільових проєктах. Однак її обмеження очевидне: двосторонній підхід не усуває регіональну крихкість; він лише вчить ЄС жити з нею. Він може працювати в періоди відносного спокою, але коли суперництво посилюється або довіра руйнується, енергетика знову опиняється під загрозою, а Європа фактично платить за відсутність системних запобіжників.
Другий варіант — і той, що найкраще відповідає ідеї «поясу стабільності», — полягає в тому, щоб розглядати інфраструктуру та інвестиції як форму стратегії, а не як сукупність окремих проєктів. У цьому підході ЄС визнає, що диверсифікація працює лише тоді, коли внутрішня мережа Європи може розподіляти ресурс, а країни-партнери мають інституційну та регуляторну спроможність бути передбачуваними постачальниками або виробничими платформами.
Це означає інвестувати не лише «там», у Магрибі, а й «тут», у серці Європи: у з’єднання, гнучкість системи, інтерконектори та модернізацію мереж. Паралельно це означає інвестувати в енергетичні сектори партнерів так, щоб зміцнювати не лише обсяги постачання чи вироблені мегавати, а й ширшу стійкість: управління, прозорі правила гри, розвиток інфраструктури та соціально-економічні ефекти. Саме так енергетика може функціонувати як міст: вона дає ЄС конкретну основу для довгостроковішого партнерства, у якому стабільність будується через розвиток і взаємозалежність, а не лише через закупівлі в період кризи.
Третій варіант — це ставка на зелені технології, за якої ЄС зосереджується передусім на співпраці з Марокко як майбутньою платформою для відновлюваної енергетики, зеленого водню та похідної продукції. Цей підхід найкраще узгоджується з кліматичною логікою ЄС і може створити глибшу інтеграцію в майбутні ланцюги створення вартості. Але він має два природні обмеження: час і вартість. Зелені проєкти рідко дають швидкий ефект; вони потребують тривалих інвестиційних циклів, інфраструктури, регуляторних рамок і, що вкрай важливо, стабільного політичного середовища. Тому «зелена ставка» може бути сильним елементом довгої гри, але вона не може повністю замінити короткострокові рішення там, де ЄС прагне швидко зміцнити енергетичну стійкість.
У практичному вимірі ці три пакети не обов’язково є взаємовиключними: ЄС може їх поєднувати, але важливо не втратити стратегічний стрижень. Якщо метою є не лише фізична диверсифікація постачань, а й створення південного поясу стабільності, тоді енергетика має стати «організаційним принципом» ширшого партнерства: заснованого на чіткому розумінні власних інфраструктурних обмежень Європи, регіональних політичних ризиків Магрибу та довгої дуги зеленого переходу. Саме цей зв’язок — ресурси, інвестиції, інституції та стабільність — може перетворити південний вектор на довгостроковий якір, а не ситуативну відповідь на наступну кризу.
Погляди, думки та переконання, висловлені в матеріалах, опублікованих на цьому сайті, належать виключно авторам і не обов’язково відображають позицію Transatlantic Dialogue Center, його комітетів або пов’язаних із ним організацій. Матеріали призначені для стимулювання діалогу та дискусії й не представляють офіційних політичних позицій Transatlantic Dialogue Center або будь-яких інших організацій, з якими можуть бути пов’язані автори.
Цей текст автоматично перекладено з англомовного оригіналу, який досі доступний при зміні мови сайту на англійську