
 13 min de lecture
Après avoir réduit sa dépendance aux approvisionnements énergétiques russes, l’UE s’est trouvée confrontée à un choix qui dépasse largement la politique énergétique. Le vecteur méridional, et avant tout le Maghreb, est de plus en plus perçu comme faisant partie de la nouvelle architecture énergétique de l’Europe : l’Algérie peut rapidement accroître les volumes de gaz acheminé par gazoduc, tandis que le Maroc se positionne comme une plateforme pour la transformation « verte » et les futures chaînes de valeur énergétiques. Pourtant, l’enjeu principal ne concerne pas seulement l’approvisionnement, mais aussi l’impact politique : un partenariat énergétique peut devenir un pont vers la construction d’une « ceinture de stabilité » dans le voisinage méridional de l’UE — un voisinage dont l’Europe dépend tout autant que de son voisinage oriental.
Toutefois, sans cadre politique ni investissements ciblés, la coopération énergétique risque de demeurer un accord circonstanciel plutôt que le fondement de relations stables. L’absence d’interconnexions, les défis de gouvernance dans le secteur, la question du Sahara occidental et la rivalité algéro-marocaine déterminent tous directement la capacité de l’UE à transformer le vecteur méridional d’un simple « marché de ressources » en un espace de partenariat et de stabilité.
Le vecteur méridional de la politique énergétique européenne est souvent décrit comme le point d’ancrage « le plus proche » et donc apparemment naturel de la diversification, en particulier après la réduction des importations en provenance de Russie et dans la logique de REPowerEU. Le Maghreb paraît en effet attrayant : proximité géographique, voies d’approvisionnement existantes vers les États membres méridionaux de l’UE, liens historiquement étroits et potentiel d’investissement considérable pouvant être « présenté » non seulement sous la forme d’accords énergétiques, mais aussi comme un partenariat de développement plus large. Selon le bilan d’avancement de REPowerEU de la Commission européenne, l’Algérie reste un fournisseur de gaz majeur et fiable de l’UE, ce qui souligne l’importance persistante du vecteur méridional.
Pourtant, c’est précisément là qu’apparaît le principal piège : le succès du vecteur méridional dépend non seulement de la quantité de gaz ou du nombre de mégawatts que l’Algérie ou le Maroc peuvent offrir, mais aussi de la capacité de l’UE à faire de l’énergie un instrument de politique étrangère gérable, prévisible et évolutif — autrement dit, un pont vers la stabilité plutôt qu’un outil provisoire pour « combler les pénuries ».
Premièrement, même avec une base de ressources et la volonté de fournir des volumes supplémentaires, l’Europe se heurte à des contraintes internes d’infrastructure. L’exemple le plus évident est l’insuffisance de la capacité des interconnexions entre l’Espagne et la France. La péninsule Ibérique fonctionne depuis longtemps comme une île énergétique – un goulet d’étranglement structurel auquel l’UE s’attaque désormais grâce à un investissement de 1,6 milliard d’euros de la BEI dans l’interconnexion du golfe de Gascogne, destinée à porter la capacité d’échange de 2,8 GW à 5 GW. Par conséquent, le vecteur méridional fonctionne souvent comme une solution pour certains États membres, mais ne devient pas automatiquement une garantie systémique pour l’Union dans son ensemble. Cela signifie que toute discussion sur le Maghreb en tant que pilier de la nouvelle architecture énergétique européenne se heurte inévitablement à la logique du propre réseau de l’UE : diversifier les fournisseurs sans diversifier et renforcer les « artères » internes ne produit pas un bénéfice stratégique complet.
Deuxièmement, le vecteur méridional ne peut être envisagé en dehors de l’économie politique de la région. Contrairement à la notion technocratique d’un « marché de fournisseurs », le Maghreb est un espace où les infrastructures et les routes énergétiques peuvent devenir partie intégrante de la concurrence politique et des conflits diplomatiques. La rivalité algéro-marocaine, la question du Sahara occidental et les suspicions mutuelles transforment même les projets prometteurs en dispositifs fragiles : ils dépendent non seulement du prix ou de la technologie, mais aussi de la température politique, de l’environnement sécuritaire, de la légitimité interne des décisions et des équilibres régionaux. Pour l’UE, cela crée un défi pratique : bâtir une « ceinture de stabilité » par l’énergie n’est possible que lorsque les arrangements énergétiques sont renforcés par un cadre de présence plus large — en matière d’investissement, d’institutions et de sécurité — et lorsque les risques de conflit ne sont pas simplement reconnus, mais activement gérés.
Troisièmement, la politique énergétique européenne est façonnée simultanément par deux horizons temporels qui ne sont pas toujours faciles à concilier. À court terme, l’UE a besoin de volumes fiables non russes et de solutions relativement rapides pour stabiliser le marché de l’énergie. À long terme, la logique de la décarbonation prévaut : le Pacte vert, les objectifs de neutralité climatique et la transformation industrielle. Dans le contexte du Maghreb, cela signifie que les dimensions « gazière » et « verte » de l’agenda ne doivent pas être opposées l’une à l’autre. Si l’UE investit uniquement dans des infrastructures de combustibles fossiles sans prévoir leur compatibilité avec les futures chaînes de valeur bas carbone, elle risque de créer de nouvelles dépendances et des actifs échoués. Si, à l’inverse, elle mise uniquement sur les technologies vertes, l’impact pourrait être trop lent au regard des besoins actuels. C’est pourquoi la qualité des investissements et la conception des partenariats deviennent déterminantes : les solutions doivent simultanément renforcer la résilience énergétique « ici et maintenant » tout en préservant une marge de conversion technologique et de transition « plus tard ».
En définitive, le vecteur énergétique méridional constitue pour l’UE un test de sa capacité à combiner la politique des infrastructures internes, une présence extérieure en matière d’investissement et la politique de voisinage en une seule construction stratégique. C’est précisément pourquoi l’énergie peut devenir un pont vers des contacts stables et une « ceinture de stabilité » dans le voisinage méridional — mais seulement si l’UE considère le Maghreb non comme un substitut temporaire aux approvisionnements, mais comme un espace de partenariat à long terme, où la stabilité et les avantages mutuels exigent des investissements systémiques et un cadre politique.
Dans l’équation énergétique méridionale de l’UE, l’Algérie apparaît comme le partenaire le plus évident, car elle offre ce qui manque à l’Europe en période de turbulences : une proximité géographique relative, des routes de gazoducs existantes et la capacité de soutenir le système énergétique sans être constamment exposée à la concurrence mondiale pour les méthaniers de GNL et les goulets d’étranglement maritimes. C’est pourquoi, après 2022, la voie algérienne a commencé à être perçue non pas simplement comme une option parmi d’autres, mais comme un instrument pratique permettant de renforcer rapidement la résilience, en particulier pour les États membres méridionaux de l’UE. L’Italie et l’Algérie, par exemple, sont convenues d’augmenter l’approvisionnement en gaz à 9 milliards de m³/an d’ici 2024 via le gazoduc TRANSMED. En ce sens, l’Algérie est la courte distance : elle peut produire un effet plus rapidement que tout grand projet vert qui exige des années de préparation, de financement et de déploiement d’infrastructures.
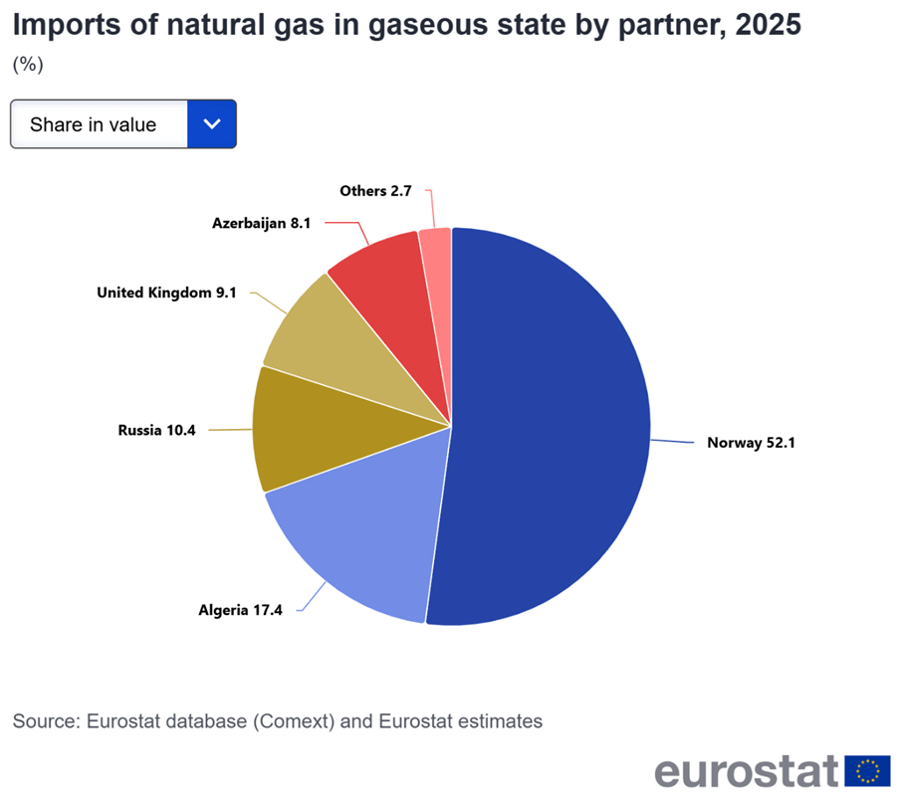
Toutefois, un partenariat stratégique avec l’Algérie ne peut être réduit à la logique selon laquelle « plus de mètres cubes équivaut à plus de sécurité ». La réalité est plus complexe, et c’est précisément dans cette complexité que résident les principales leçons pour l’UE. Premièrement, même lorsque l’Algérie a le potentiel d’accroître ses approvisionnements, l’impact sur la situation énergétique européenne globale reste inégal : le gaz entre en Europe par des routes spécifiques et renforce principalement les marchés physiquement plus proches ou mieux connectés. Sans interconnexions internes de l’UE plus solides, l’Algérie ne devient pas un « fournisseur pour tous » ; elle demeure d’une importance critique, mais surtout pour une partie de l’Union.
Deuxièmement, le secteur énergétique algérien a ses propres « limites internes » : des infrastructures vieillissantes, des contraintes réglementaires et un environnement d’investissement nationaliste qui décourage les capitaux étrangers — autant d’éléments qui influencent directement la capacité du pays à accroître durablement ses exportations. L’Italie, le plus grand client de l’Algérie dans l’UE, a déjà vu la part de l’Algérie dans ses importations de gaz passer de 44 % en 2022 à 36 % en 2024. L’impact sur la situation énergétique européenne globale reste inégal : le gaz entre en Europe par des routes spécifiques et renforce principalement les marchés physiquement plus proches ou mieux connectés.
Il y a également le facteur de l’horizon temporel : l’UE raisonne en termes de transition, de décarbonation et de future économie de l’hydrogène, tandis que le modèle de revenus de l’Algérie reste largement lié aux hydrocarbures. Le plus récent dialogue énergétique de haut niveau UE-Algérie (février 2026) a reflété cette tension, les discussions portant sur la coopération gazière, les énergies renouvelables et l’hydrogène, ce qui indique que Bruxelles cherche à élargir la relation au-delà des combustibles fossiles. Il ne s’agit pas d’un conflit, mais d’une tension d’intérêts qu’il faut calibrer correctement afin que le partenariat ne se transforme pas en transaction temporaire.
Ainsi, pour l’UE, l’Algérie est à la fois une opportunité et un défi. L’opportunité est qu’elle peut aider à amortir le choc pour l’Europe durant la période de transition. Le défi est que l’obtention d’un véritable bénéfice stratégique exige une qualité d’engagement différente : non seulement acheter une ressource, mais bâtir un cadre de confiance et de prévisibilité incluant des investissements dans la modernisation du secteur, les infrastructures, des règles du jeu transparentes et l’alignement progressif du dialogue énergétique sur les objectifs à long terme de l’UE.
Dans la logique d’une « ceinture de stabilité », cela est particulièrement important : des approvisionnements stables émergent là où existent des conditions institutionnelles et économiques stables — et pas seulement là où se trouvent des gisements.
Si l’Algérie est, dans ce récit, un partenaire pour la sécurité énergétique « d’aujourd’hui », le Maroc est davantage un partenaire pour l’architecture « de demain ». Le pays ne possède pas de réserves comparables de gaz ou de pétrole ; il construit plutôt son rôle énergétique autour de la production renouvelable et de l’idée de transformer la proximité géographique avec l’Europe en avantage économique. Le Partenariat vert UE-Maroc, signé en octobre 2022 et premier accord de ce type dans le cadre du volet extérieur du Pacte vert européen, a instauré un dialogue politique sur le climat, l’énergie et l’économie verte, incluant explicitement le développement de l’économie de l’hydrogène. Pour l’UE, cela ouvre un type d’engagement différent : non pas une substitution rapide des approvisionnements, mais un partenariat d’investissement capable de créer de nouvelles chaînes de valeur.
Les ambitions du Maroc dans ce domaine sont considérables. En mars 2024, le gouvernement a lancé le programme d’investissement Morocco Offer, allouant 300 000 hectares à des projets d’énergies renouvelables et d’hydrogène vert d’une valeur d’environ 32,5 milliards de dollars, axés sur l’ammoniac vert, les e-carburants et l’acier vert. En mars 2025, cinq consortiums d’investisseurs avaient été présélectionnés pour la première phase. Le pays vise à porter la part des énergies renouvelables à 52 % de la capacité totale installée d’ici 2030. L’Allemagne, les Pays-Bas et d’autres partenaires européens ont déjà signé des plans d’action bilatéraux et des protocoles d’accord soutenant l’hydrogène, les infrastructures portuaires et les corridors maritimes verts.
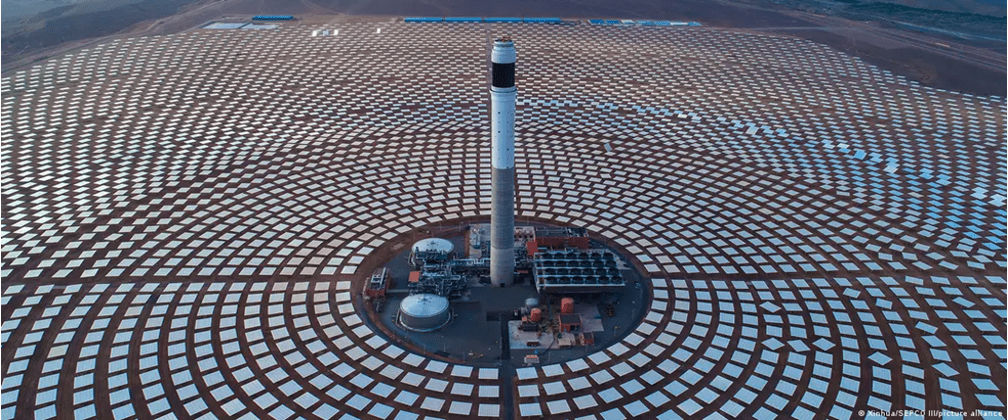
C’est précisément là que l’énergie fonctionne le mieux comme un « pont ». La voie marocaine permet à l’UE de relier ses intérêts énergétiques à la logique plus large de la politique européenne de voisinage : développement, infrastructures, coopération technologique, emploi et renforcement de la résilience des partenaires. Dans une perspective plus large, cela s’inscrit dans l’idée européenne de stabilité par le développement, selon laquelle un partenaire ne se contente pas de fournir une ressource, mais devient un participant à une transformation commune. Il convient toutefois de noter que à partir de 2026, l’électricité relèvera du mécanisme d’ajustement carbone aux frontières (MACF) de l’UE, ce qui déplace le pouvoir de négociation vers Bruxelles et renforce l’urgence de la décarbonation pour les producteurs marocains.
Toutefois, le potentiel du Maroc n’existe pas dans le vide. Il se heurte à des risques politiques et à des tensions régionales (notamment autour du Sahara occidental), ainsi qu’à la nécessité d’investissements importants et de long terme exigeant un niveau élevé de prévisibilité et de confiance.
Il importe de le souligner afin d’éviter de créer des illusions : l’agenda « vert » au Sud peut devenir une réussite pour l’UE, mais il n’est ni automatique ni une solution rapide. C’est pourquoi le Maroc doit être présenté ici non pas comme une alternative à l’Algérie, mais comme une autre couche de la même stratégie : l’Algérie peut renforcer la résilience à court terme, tandis que le Maroc peut aider l’Europe à investir dans un futur modèle énergétique et, plus largement, dans la stabilité à long terme du voisinage méridional.
Au moment où l’UE tente de bâtir une « ceinture de stabilité » à long terme en Afrique du Nord, l’élément le plus difficile de cette construction n’est pas le manque de ressources ni même l’insuffisance de fonds, mais la géométrie politique de la région. Depuis 2021, lorsque l’Algérie a rompu ses relations diplomatiques avec le Maroc, les deux voisins sont plongés dans une crise profonde. Selon l’International Crisis Group, les incidents au Sahara occidental risquent d’entraîner les deux pays dans un affrontement, et les soupçons mutuels se sont considérablement durcis.
L’Algérie et le Maroc apparaissent souvent à Bruxelles comme deux axes de coopération distincts — chacun important, chacun prometteur, chacun ayant son propre ensemble d’intérêts et de formats de dialogue avec l’UE. Dans la pratique, toutefois, ces axes se croisent : la rivalité entre les deux pays signifie que l’énergie y reste presque jamais de la « pure économie ». Elle devient rapidement un langage de signalement politique, un instrument de compétition pour l’influence et un levier de pression. Les deux pays ont commencé à utiliser l’énergie et le commerce comme des outils pour faire avancer leurs ambitions stratégiques — l’Algérie par son levier gazier sur l’Italie et l’Allemagne, le Maroc par le projet de gazoduc nigérian et les partenariats avec le Golfe. C’est pourquoi toute stratégie européenne qui ignore ce contexte risque de ne fonctionner que tant que la région conserve une sorte de « beau temps ».
Le nœud central de la rivalité est la question du Sahara occidental et le soutien associé de l’Algérie au Front Polisario. La manifestation énergétique la plus frappante de ce conflit a été la décision de l’Algérie, en 2021, d’arrêter les exportations de gaz via le gazoduc Maghreb-Europe traversant le territoire marocain. Comme le relève une analyse récente du German Marshall Fund, la rivalité de l’Algérie avec le Maroc façonne directement sa diplomatie énergétique et limite la capacité de l’UE à considérer le corridor nord comme une zone d’approvisionnement cohérente, la complexité géopolitique étant encore accrue par la dépendance de l’Algérie aux armements de Moscou.
Pour le Maroc, il s’agit d’une question d’intégrité territoriale et de légitimité intérieure — d’où une ligne rouge qui façonne la logique générale de sa politique étrangère. Pour l’Algérie, le soutien au Polisario n’est pas seulement un élément de la politique régionale, mais aussi un moyen de préserver son propre rôle dans l’équilibre des pouvoirs au Maghreb. Il en résulte qu’un conflit qui, à première vue, peut sembler « distinct » de l’énergie s’entrelace avec les routes énergétiques, les perspectives de grands projets d’infrastructure et le niveau général de confiance. Et c’est là que l’UE doit comprendre : même les meilleurs projets techniques peuvent perdre leur sens s’ils ne s’inscrivent pas dans la réalité politique de la région.
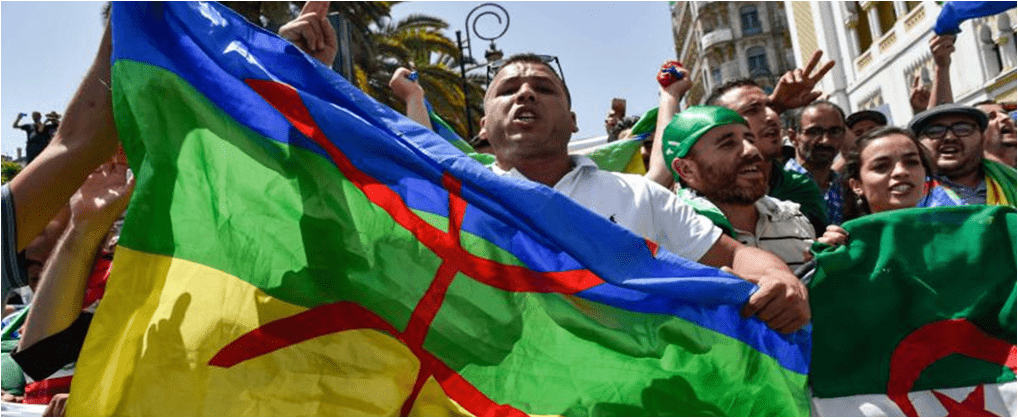
C’est précisément pourquoi la coopération énergétique de l’UE avec le Maghreb est vulnérable à de fortes fluctuations. Une détérioration des relations diplomatiques ou une escalade de la rhétorique peut suffire pour que l’approvisionnement, le transit ou la coordination soient soumis à pression. Pour l’Europe, cela signifie qu’un pari sur le vecteur méridional ne peut pas être fondé exclusivement sur des « accords bilatéraux ». Si l’UE veut que l’énergie serve de pont vers des contacts stables, elle a besoin au minimum de mécanismes qui réduisent le risque d’un « effet domino », dans lequel les tensions entre l’Algérie et le Maroc déstabilisent le tableau régional plus large.
Ici, un parallèle prudent avec le voisinage oriental est approprié : tant à l’Est qu’au Sud, l’UE fait face à la réalité selon laquelle de grands conflits politiques peuvent remodeler les décisions énergétiques et d’infrastructure. La différence est qu’au Maghreb, l’Europe dispose encore de davantage d’espace pour un « agenda positif » — investissement, développement, coopération technologique, projets d’infrastructure à long terme — et c’est précisément cet espace qui peut être utilisé comme garde-fou. Mais la logique sous-jacente est la même : si l’UE n’intègre pas les risques politiques dans la conception de ses partenariats énergétiques, elle se condamne à une gestion réactive des crises, où chaque escalade exigera de « lutter contre l’incendie » plutôt qu’une progression constante vers une résilience à long terme.
Il est possible de bâtir une ceinture de stabilité par l’énergie, mais seulement si l’Europe comprend que la stabilité des routes et celle de la région sont interconnectées, et que l’investissement sans cadre politique ne peut parfois qu’augmenter le coût des crises futures.
Lorsque l’UE parle de l’Afrique du Nord comme d’une partie de la nouvelle architecture énergétique européenne, la question clé n’est pas « faut-il coopérer ? », mais « comment ? » — selon quelle logique, avec quels instruments et sur quel horizon temporel. Dans la pratique, l’Union dispose d’au moins trois trajectoires distinctes, chacune répondant différemment au dilemme entre une assurance énergétique rapide et l’ambition à long terme de faire de l’énergie un pont vers la stabilité dans le voisinage méridional.
L’option la plus simple est de poursuivre des voies bilatérales parallèles : approfondir séparément la coopération avec l’Algérie et le Maroc, sans passer à des formats plus complexes dans lesquels l’UE devrait agir comme modérateur ou médiateur entre deux concurrents. Ce modèle est attrayant par sa « légèreté » politique : il permet à l’UE d’éviter les sujets qui deviennent rapidement toxiques et de se concentrer sur les questions pratiques — contrats, accords d’investissement et projets ciblés. Pourtant, sa limite est évidente : une approche bilatérale n’élimine pas la fragilité régionale ; elle apprend simplement à l’UE à vivre avec. Elle peut fonctionner durant des périodes de calme relatif, mais lorsque la rivalité s’intensifie ou que la confiance s’érode, l’énergie se retrouve une fois de plus menacée, et l’Europe paie effectivement l’absence de garde-fous systémiques.
La deuxième option — et celle qui correspond le mieux à l’idée d’une « ceinture de stabilité » — consiste à considérer les infrastructures et les investissements comme une forme de stratégie plutôt que comme un ensemble de projets individuels. Dans cette approche, l’UE reconnaît que la diversification ne fonctionne que lorsque le réseau interne de l’Europe peut distribuer la ressource et que les pays partenaires disposent de la capacité institutionnelle et réglementaire nécessaire pour être des fournisseurs prévisibles ou des plateformes de production.
Cela signifie investir non seulement « là-bas », au Maghreb, mais aussi « ici », au cœur de l’Europe : dans les connexions, la flexibilité du système, les interconnexions et la modernisation des réseaux. En parallèle, cela signifie investir dans les secteurs énergétiques des partenaires de manière à renforcer non seulement les volumes d’approvisionnement ou les mégawatts produits, mais une résilience plus large : gouvernance, règles du jeu transparentes, développement des infrastructures et effets socio-économiques. C’est ainsi que l’énergie peut fonctionner comme un pont : elle donne à l’UE une base concrète pour un partenariat à plus long terme dans lequel la stabilité se construit par le développement et l’interdépendance, et non seulement par des achats en période de crise.
La troisième option est un pari technologique vert, l’UE se concentrant principalement sur la coopération avec le Maroc en tant que future plateforme pour les énergies renouvelables, l’hydrogène vert et les produits dérivés. Cette approche s’aligne le mieux sur la logique climatique de l’UE et peut créer une intégration plus profonde dans les futures chaînes de valeur. Mais elle présente deux contraintes naturelles : le temps et le coût. Les projets verts produisent rarement un effet rapide ; ils exigent de longs cycles d’investissement, des infrastructures, des cadres réglementaires et, surtout, un environnement politique stable. Par conséquent, un « pari vert » peut être un élément fort du jeu à long terme, mais il ne peut pas remplacer entièrement les solutions à court terme lorsque l’UE cherche à renforcer rapidement sa résilience énergétique.
En termes pratiques, ces trois ensembles ne sont pas nécessairement mutuellement exclusifs, l’UE peut les combiner, mais il est important de ne pas perdre l’ossature stratégique. Si l’objectif n’est pas seulement la diversification physique des approvisionnements, mais la création d’une ceinture méridionale de stabilité, alors l’énergie doit devenir un « principe organisateur » d’un partenariat plus large : fondé sur une compréhension claire des propres contraintes infrastructurelles de l’Europe, des risques politiques régionaux du Maghreb et du long arc de la transition verte. Ce lien — ressources, investissements, institutions et stabilité — est ce qui peut transformer le vecteur méridional en un ancrage à long terme plutôt qu’en une réponse circonstancielle à la prochaine crise.
Les points de vue, réflexions et opinions exprimés dans les articles publiés sur ce site n’appartiennent qu’à leurs auteurs et ne reflètent pas nécessairement ceux du Transatlantic Dialogue Center, de ses comités ou de ses organisations affiliées. Les articles visent à stimuler le dialogue et la discussion et ne représentent pas les positions politiques officielles du Transatlantic Dialogue Center ni de toute autre organisation à laquelle les auteurs peuvent être associés.
Ce texte a été traduit automatiquement à partir de l'original anglais, qui reste accessible en passant le site en anglais.