
 9 хв читання
Останніми роками конкуренція за енергетичні ресурси набула нової форми: енергію дедалі частіше розглядають не лише як товар, а й як інструмент політичного впливу. Повномасштабна війна Росії проти України стала ключовим каталізатором цих змін у Європі. Вона виявила, наскільки вразливим може бути ЄС, коли один постачальник домінує в його енергетичному балансі, і прискорила європейські зусилля з диверсифікації маршрутів постачання газу та нафти.
Руйнування системи газопроводів «Північний потік» ще більше посилило ці зміни, змусивши європейських політиків переосмислити не лише джерела постачання, а й стійкість енергетичної інфраструктури.
У цьому контексті Європейський Союз у межах REPowerEU започаткував політику поступової відмови від імпорту російських енергоносіїв. Втім, ключова зміна полягає не просто в заміні одного постачальника іншим. Більш суттєвою є трансформація самої залежності: у міру скорочення російських обсягів зростає стратегічна вага транзитних вузлів, інфраструктурних вузьких місць і правил доступу до ринку.
Саме тут Південний газовий коридор набуває політичного значення, а Туреччина прагне перетворити географічне положення та інфраструктуру на довгостроковий важіль впливу. Динаміка, пов’язана з ресурсами поза межами Європи, зокрема конкуренція за нафту та критично важливі мінерали, підсилює той самий ширший висновок: контроль над доступом і транспортними маршрутами дедалі більше формує вибір у зовнішній політиці.
У цій статті стверджується, що зростання ролі Туреччини в газовій архітектурі Європи не означає автоматичної прямої заміни одних залежностей іншими, проте створює нову матрицю взаємозалежності, яка впливає на переговорні позиції ЄС, можливості Росії та стратегічні розрахунки регіональних постачальників. Управління цими ризиками вимагатиме від європейських посадовців більш тверезих політичних рішень.
Після 2022 року газова стратегія ЄС змінилася: диверсифікація перестала бути довгостроковою метою й стала нагальним завданням безпеки. Це не означало, що Європа могла за одну ніч «замінити» російський газ. Натомість це спонукало ЄС робити кілька речей одночасно: скорочувати споживання, розширювати потужності LNG, зміцнювати інтерконектори та збільшувати імпорт газу трубопроводами від альтернативних партнерів.
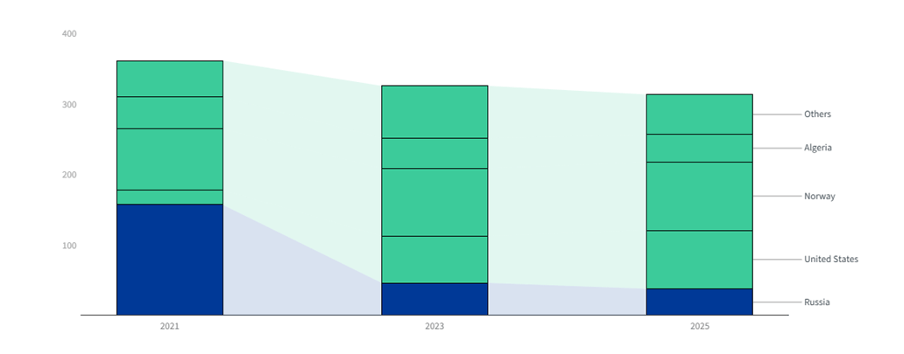
Цей зсув помітний у цифрах. Частка Росії в імпорті ЄС трубопровідного газу знизилася з понад 40% у 2021 році до приблизно 11% у 2024 році. У 2024 році найбільшими постачальниками газу до ЄС були Норвегія (91,1 мільярда кубічних метрів, млрд куб. м) та Сполучені Штати (45,1 млрд куб. м), за якими йшов Алжир (39,2 млрд куб. м), тоді як Азербайджан постачив 11,7 млрд куб. м (меншу частку, але все ж суттєву з погляду диверсифікації). Стрімке зростання імпорту LNG, особливо зі Сполучених Штатів, стало одним із центральних стовпів європейської стратегії диверсифікації після 2022 року. Політично ЄС закріпив цей напрям у межах REPowerEU, який передбачає поступову відмову від імпорту російських енергоносіїв.
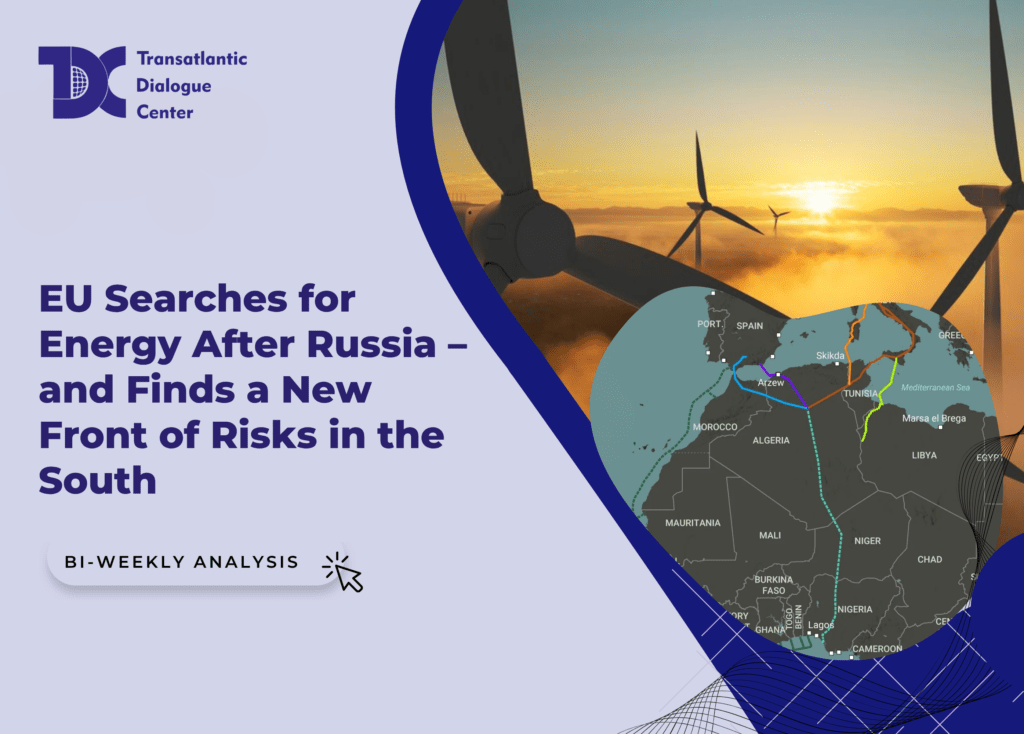
У цьому контексті цей Південний газовий коридор (ПГК) найкраще розуміти не як єдиний «маршрут заміщення», а як один із компонентів ширшого комплексу диверсифікації. Це ланцюг газопроводів, який транспортує каспійський газ на захід через Південний Кавказ і Туреччину до ринків ЄС через Грецію та Адріатичний маршрут до Італії. Простими словами, він складається з трьох основних ланок:
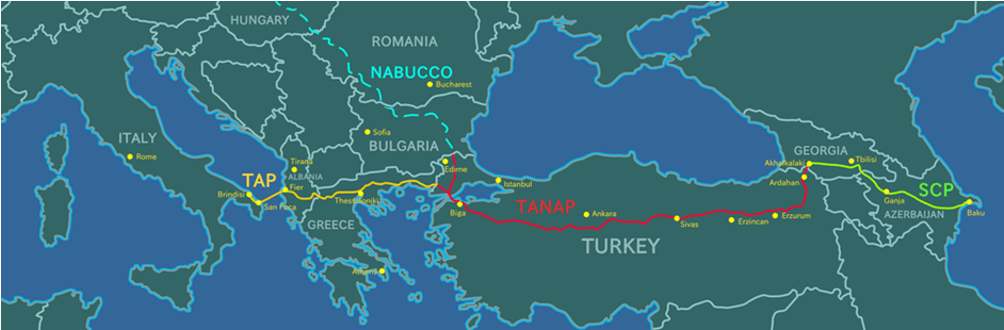
Довгострокова актуальність коридору також залежить від зростання видобутку в Азербайджані, який залишається основним постачальником на початковій ланці через родовище «Шах-Деніз», яким управляє SOCAR та міжнародні партнери.
Ця інфраструктура має стратегічне значення, навіть якщо її обсяги залишаються обмеженими порівняно з тим, що Росія колись постачала до ЄС. Цінність коридору полягає не лише в тому, «скільки газу він постачає», а й у тому, яку можливість він створює. А створює він діючий південний маршрут входу, який може зменшити важелі впливу будь-якого одного домінантного постачальника, особливо для частин Південної та Південно-Східної Європи, де альтернативні маршрути більш обмежені.
Водночас важливо не перебільшувати можливості ПГК. Його вплив залежить від наявності ресурсів на початковій ланці, рішень щодо розширення (особливо стосовно TANAP/TAP) і довгострокової траєкторії попиту на газ у Європі в межах політики декарбонізації. Саме тому коридор правдоподібніше розглядати як стабілізаційний рівень диверсифікації, а не як самостійну заміну російському імпорту.
В енергетичних дискусіях Туреччину часто описують як «транзитну країну», але заявлені амбіції Анкари ширші: стати газовим хабом. Це розрізнення важливе. Транзитна держава переважно отримує плату за транспортування газу через свою територію за відносно фіксованими домовленостями. Водночас Туреччина вже приймає один із решти російських експортних маршрутів до Європи через газопровід «Турецький потік», який і надалі постачає газ на ринки Південно-Східної Європи. Натомість хаб прагне стати місцем, де газом можна торгувати, зберігати його, перенаправляти та встановлювати на нього ціни з більшою гнучкістю, а ринковий дизайн може формувати регіональні потоки.
«Статус хабу» для Туреччини — не просто технократична мета енергетичної політики. Він глибоко вбудований у стратегічне та політичне самосприйняття країни. В офіційній риториці енергію розглядають як частину ролі Туреччини як центральної або ключової держави між регіонами та як інструмент зміцнення стратегічної автономії. Це рамкування послідовно з’являється в урядових наративах про диверсифікацію маршрутів і ресурсів, внесок у регіональну енергетичну безпеку та позиціонування Туреччини як торговельного центру в енергетиці.
Це важливо, оскільки означає, що амбіція Туреччини стати хабом пов’язана не лише з інфраструктурою, а й із зовнішньополітичною позицією. Контроль над енергетичними маршрутами розглядають як спосіб посилити значущість Туреччини у відносинах із ЄС, Росією та партнерами на Близькому Сході, а також як канал для розширення дипломатичного простору навіть тоді, коли інші політичні напрями напружені.
Потенційний вплив Туреччини навряд чи матиме вигляд грубого енергетичного примусу. Це було б економічно витратним для Анкари та політично ризикованим з огляду на її залежність від європейської торгівлі й інвестицій. Натомість, якщо бачення хабу просуватиметься, важелі впливу радше виникатимуть через виважені структурні механізми, такі як:
Водночас статус хабу не досягається лише завдяки географічному положенню. Він потребує надійних ринкових правил, достатньої ліквідності та потужностей зі зберігання, а також передбачуваності для компаній, які покладатимуться на Туреччину як на комерційну платформу. Без цих елементів Туреччина ризикує залишитися важливим коридором, але не стати справжнім формувачем ринку.
Для ЄС це не бінарний вибір між «Росією» та «Туреччиною». Проте це висвітлює стратегічне питання: у міру того як Європа зменшує залежність від домінантного постачальника, вразливість може зміщуватися до транзитних вузлів і хабів. Це інший тип ризику. Ним можна управляти, але це потребує цілеспрямованого проєктування політики диверсифікації, зокрема збереження кількох маршрутів (LNG і трубопроводів), інвестування в транскордонну стійкість та уникнення надмірної концентрації в одному коридорі.
Росію навряд чи вдасться за одну ніч «витіснити» з ширшого газового рівняння Європи, але сильніший Південний газовий коридор і ринок із більшою часткою LNG можуть поступово звузити простір Москви для маневру. У міру диверсифікації імпортного портфеля ЄС здатність Росії використовувати концентрацію постачання для політичного впливу або впливу на ціни зазвичай послаблюється, особливо у Південно-Східній Європі, де альтернативні маршрути набувають значення. Водночас Росія може прагнути зберегти свої позиції через конкурентні ціни, контрактну гнучкість і зосередження на ринках, де альтернативи залишаються структурно обмеженими. Або, радикальніше, через підкуп певних ключових посадовців, як ми бачимо в деяких країнах Східної Європи. Отже, сукупним ефектом радше буде обмеження односторонніх важелів Росії, ніж швидке усунення її значущості.
Центральним стовпом амбіцій Туреччини щодо хабу є гнучкість, а на газових ринках гнучкість дедалі більше пов’язують із LNG. Порівняно з трубопроводами, LNG можна швидше перенаправити, отримувати від ширшого кола експортерів і використовувати для реагування на короткострокові цінові потрясіння та перебої з постачанням. Це одна з причин, чому Анкара значно інвестувала у розширення потужностей регазифікації та у формування портфеля, що поєднує надходження трубопроводами з можливостями LNG.
З погляду Туреччини LNG виконує три функції, що перетинаються.
По-перше, це запобіжник безпеки постачання. Розширюючи доступ до LNG, Туреччина зменшує залежність від невеликої кількості постачальників трубопровідного газу та жорстких довгострокових контрактних структур. У політичному вимірі ця диверсифікація підтримує ширшу стратегію Анкари щодо максимізації простору для маневру — тему, яка проходить через офіційні заяви про енергетичну безпеку, диверсифікацію маршрутів і мету Туреччини стати регіональним центром торгівлі енергією.
По-друге, СПГ є інструментом, що сприяє формуванню хабу. Хаб — це не лише географія; це здатність балансувати потоки та управляти невизначеністю. Інфраструктура СПГ допомагає Туреччині позиціонувати себе не просто як коридор для фіксованих обсягів, а як платформу, що може (принаймні певною мірою) поєднувати різні джерела та пристосовуватися до змін попиту, сезонних умов або перебоїв деінде.
По-третє, СПГ може посилити значущість Туреччини для Південно-Східної Європи, де альтернативи можуть бути обмеженішими, ніж у Північно-Західній Європі, і де додаткові обсяги можуть мати значення в кризових ситуаціях. На практиці цінність Туреччини тут полягає не в тому, що вона може «замінити» поставки до ЄС, а в тому, що вона потенційно може сприяти регіональному балансуванню, коли ринки стикаються з дефіцитом.
Це важливо, оскільки газові ринки залишаються чутливими до раптових потрясінь. Неочікувана ескалація у сфері безпеки, наприклад військові операції, що посилюють невизначеність на Близькому Сході загалом, може загострити занепокоєння щодо надійності постачання та спричинити цінову волатильність, навіть коли фізичні перебої є обмеженими. У такі періоди ринок зазвичай надає перевагу гнучкості та наявності альтернатив. Ця динаміка не приносить автоматичної вигоди жодному окремому суб’єкту, але робить країни з диверсифікованими точками входу, потужностями регазифікації та можливостями зберігання стратегічно більш значущими, ніж вони видаються у спокійні періоди.
Навіть за наявності вигідного географічного положення та інфраструктури перехід Туреччини від «коридору» до «хабу» не гарантований. Модель хабу потребує сталих інвестицій, передбачуваного управління та достатньої комерційної довіри для залучення торговельної активності. Тому кілька обмежень можуть уповільнити або змінити плани Анкари.
Створення хабу є капіталомістким. Розширення сховищ, модернізація мереж, поліпшення інтерконекторів і підтримання потужностей СПГ — усе це потребує стабільного фінансування. Ширші економічні труднощі Туреччини можуть ускладнити це двома способами:
Це не означає, що Туреччина не може просувати свою хабову стратегію. Це означає, що темп і масштаб цієї стратегії можуть залежати від того, чи зможе Анкара мобілізувати інвестиції, не створюючи додаткового макроекономічного навантаження.
«Наратив про гнучкість» Туреччини зазвичай стає привабливішим під час криз, але кризи також підвищують операційні та політичні ризики. Раптові ескалації на Близькому Сході загалом, як-от військові дії США проти Ірану або зіставні події, що посилюють невизначеність, можуть звужувати ринки та підвищувати волатильність. У такі моменти ринок часто закладає в ціни ризик дефіциту, ще до того, як виникнуть фізичні перебої.
Для Європи це може мати двоякі наслідки:
Для Туреччини повторювані потрясіння можуть посилювати аргумент на користь значущості хабу, але вони також можуть посилювати занепокоєння європейських покупців щодо передбачуваності та премій за ризик.
Якщо Туреччина хоче, щоб її сприймали як хаб для європейських споживачів, а не просто як транзитний маршрут, ЄС неявно (а іноді й прямо) очікуватиме передбачуваності, прозорості та доступу на основі правил.
Іншими словами, обмежувальним чинником є не лише фізична потужність. Важливо також, чи може Туреччина запропонувати таке середовище управління, яке європейські компанії та регулятори вважатимуть надійним. Якщо зацікавлені сторони в ЄС сприйматимуть ринок як непрозорий або надмірно політизований, вони можуть розглядати систему Туреччини як корисний коридор у надзвичайних ситуаціях, але вагатися щодо її використання як довгострокової комерційної платформи.
З погляду ЄС диверсифікація від Росії не має на меті створити нову єдину точку залежності деінде. Підхід Європи дедалі більше нагадує портфельну стратегію: СПГ, численні постачальники трубопровідного газу, скорочення попиту та інтерконектори. Такий підхід природно обмежує те, наскільки домінантним може стати будь-який окремий коридор, зокрема південний маршрут через Туреччину.
Це одна з причин, чому роль Туреччини як хабу, імовірніше, розширюватиметься як регіональна опція балансування (особливо для Південно-Східної Європи), а не як центральна опора заміщення для ЄС загалом.
Прагнення Туреччини стати газовим хабом слід розуміти як політико-економічну стратегію, а не лише інфраструктурний проєкт. У міру того як ЄС зменшує залежність від російського газу, стратегічний центр ваги поступово зміщується до складнішої системи, де поряд з обсягами постачання важливими є маршрути, гнучкість і управління.
Важливо, що Туреччина не починає з нуля. Останніми роками Анкара досягла відчутного прогресу у розбудові спроможностей, наближених до хабових. Ці зміни не означають автоматичного перетворення на вирішальний політичний важіль впливу на ЄС, однак вони підвищують значущість Туреччини в розрахунках Європи щодо енергетичної безпеки, особливо в періоди ринкового напруження, коли гнучкість і наявність альтернатив стають ціннішими, ніж за звичайних умов.
Для Європи це важливо у двох аспектах. По-перше, зростаюча спроможність Туреччини балансувати надходження трубопровідного газу та варіанти СПГ може підтримувати диверсифікацію й підвищувати стійкість, зокрема для Південно-Східної Європи, де альтернативи маршрутів часто більш обмежені. По-друге, це посилює ширшу реальність енергетичного ландшафту після 2022 року: Європа може зменшити залежність від одного домінантного постачальника, водночас стикаючись із ширшим набором викликів, пов’язаних із транзитними вузлами, інфраструктурними вузькими місцями та системами управління поза межами ЄС. Імовірним результатом буде не просте «заміщення» однієї залежності іншою, а нова матриця взаємозалежності, що потребує цілеспрямованого управління ризиками.
Отже, ключовим викликом для європейських політиків буде розробити енергетичну архітектуру, яка залишатиметься стійкою не лише до тиску з боку постачальників, а й до потенційного впливу, що виникає через транзитні хаби та інфраструктурні вузькі місця.
Погляди, думки та переконання, висловлені в матеріалах, опублікованих на цьому сайті, належать виключно авторам і не обов’язково відображають позицію Transatlantic Dialogue Center, його комітетів або афілійованих організацій. Матеріали покликані стимулювати діалог і дискусію та не представляють офіційних політичних позицій Transatlantic Dialogue Center або будь-яких інших організацій, з якими можуть бути пов’язані автори.
Цей текст автоматично перекладено з англомовного оригіналу, який досі доступний при зміні мови сайту на англійську