
 12 min de lecture
Ces dernières années, la concurrence autour des ressources énergétiques a pris une nouvelle forme : l’énergie est de plus en plus considérée non seulement comme une marchandise, mais aussi comme un instrument d’influence politique. La guerre d’agression à grande échelle menée par la Russie contre l’Ukraine a été un catalyseur essentiel de cette évolution en Europe. Elle a révélé à quel point l’UE peut être vulnérable lorsqu’un seul fournisseur domine son bilan énergétique et a accéléré les efforts européens visant à diversifier les voies d’approvisionnement en gaz et en pétrole.
La destruction du système de gazoducs Nord Stream a encore renforcé cette évolution, contraignant les décideurs européens à repenser non seulement les sources d’approvisionnement, mais aussi la résilience des infrastructures énergétiques.
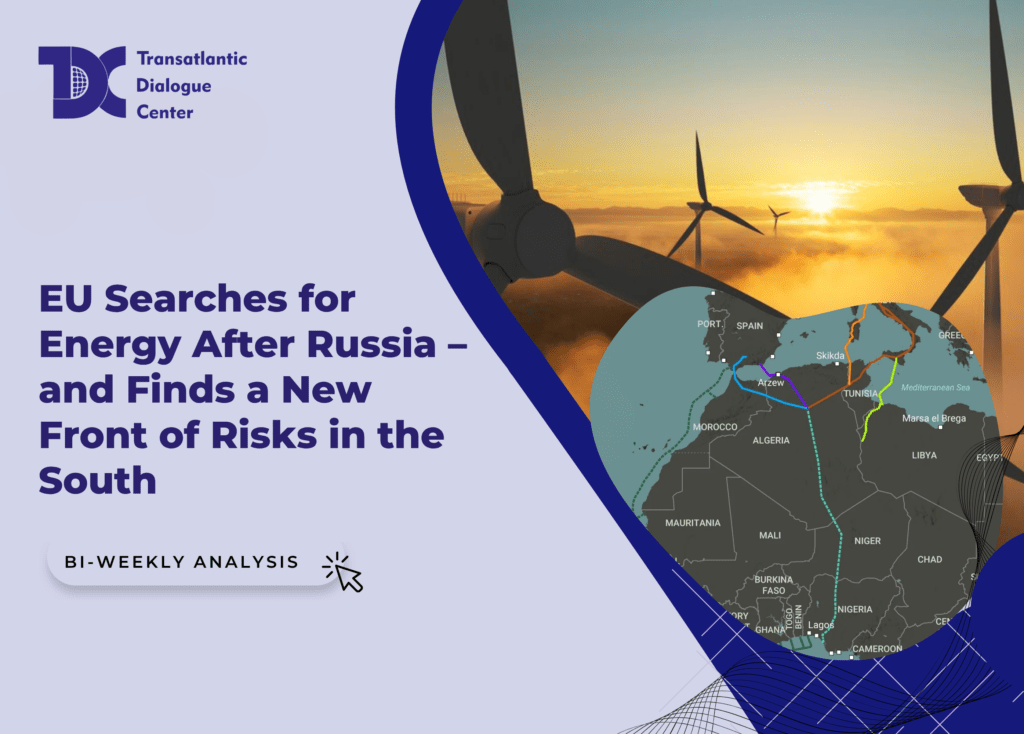
Dans ce contexte, l’Union européenne a lancé une politique d’élimination progressive des importations d’énergie russes dans le cadre de REPowerEU . Toutefois, le changement fondamental ne consiste pas simplement à substituer un fournisseur à un autre. L’évolution la plus déterminante est la transformation de la dépendance elle-même : à mesure que les volumes russes diminuent, le poids stratégique des nœuds de transit, des goulets d’étranglement des infrastructures et des règles d’accès au marché augmente.
C’est là que le corridor gazier méridional acquiert une importance politique et que la Türkiye cherche à transformer sa géographie et ses infrastructures en levier à long terme. Les dynamiques liées aux ressources au-delà de l’Europe, notamment la concurrence autour du pétrole et des minerais critiques, renforcent le même constat plus général : le contrôle de l’accès et des routes de transport façonne de plus en plus les choix de politique étrangère.
Cet article soutient que le rôle croissant de la Türkiye dans l’architecture gazière européenne ne signifie pas automatiquement un remplacement un pour un des dépendances, mais qu’il crée une nouvelle matrice d’interdépendance qui influe sur la position de négociation de l’UE, les options de la Russie et les calculs stratégiques des fournisseurs régionaux. La gestion de ces risques exigera des choix politiques plus lucides de la part des décideurs européens.
Après 2022, la stratégie gazière de l’UE est passée d’une approche faisant de la diversification un objectif à long terme à une approche la traitant comme une tâche de sécurité à court terme. Cela ne signifiait pas que l’Europe pouvait « remplacer » le gaz russe du jour au lendemain. Au contraire, cela a poussé l’UE à faire plusieurs choses simultanément : réduire la consommation, accroître les capacités de GNL, renforcer les interconnexions et augmenter les importations par gazoduc en provenance de partenaires alternatifs.
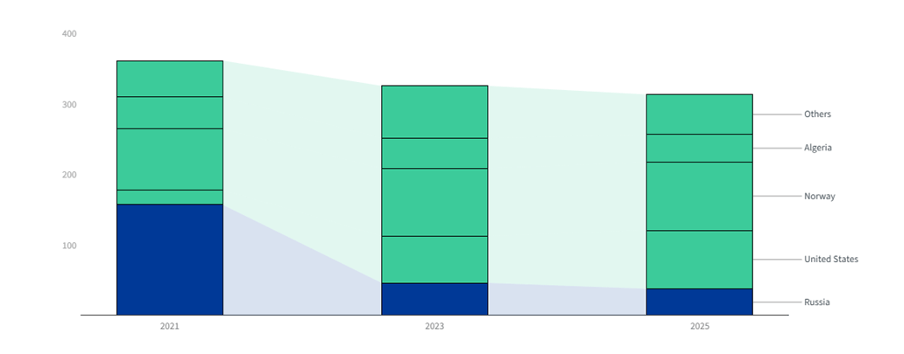
Cette évolution est visible dans les chiffres. La part de la Russie dans les importations de gaz de l’UE par gazoduc est tombée de plus de 40 % en 2021 à environ 11 % en 2024. En 2024, les plus grands fournisseurs de gaz de l’UE étaient la Norvège (91,1 milliards de mètres cubes, bcm) et les États-Unis (45,1 bcm), suivis de l’Algérie (39,2 bcm), tandis que l’Azerbaïdjan a fourni 11,7 bcm (une part plus faible, mais néanmoins significative en termes de diversification). La croissance rapide des importations de GNL, en particulier depuis les États-Unis, est donc devenue l’un des piliers centraux de la stratégie européenne de diversification après 2022. Politiquement, l’UE a formalisé cette orientation dans le cadre de REPowerEU, qui prévoit une élimination progressive des importations d’énergie russes.
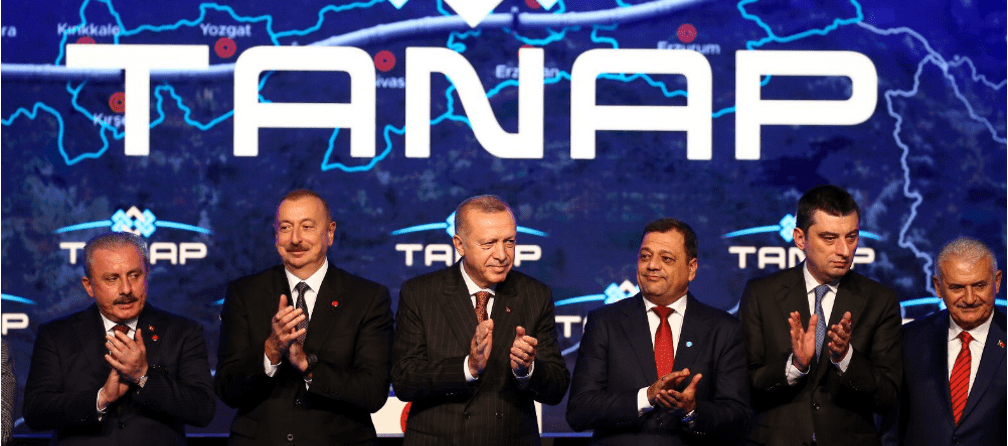
Dans ce contexte, le corridor gazier méridional (SGC) est mieux compris non comme une unique « voie de remplacement », mais comme une composante d’un ensemble de diversification plus large. Il s’agit d’une chaîne de gazoducs qui achemine le gaz caspien vers l’ouest, à travers le Caucase du Sud et la Türkiye, jusqu’aux marchés de l’UE via la Grèce et la route adriatique vers l’Italie. En termes simples, il est constitué de trois principaux maillons :
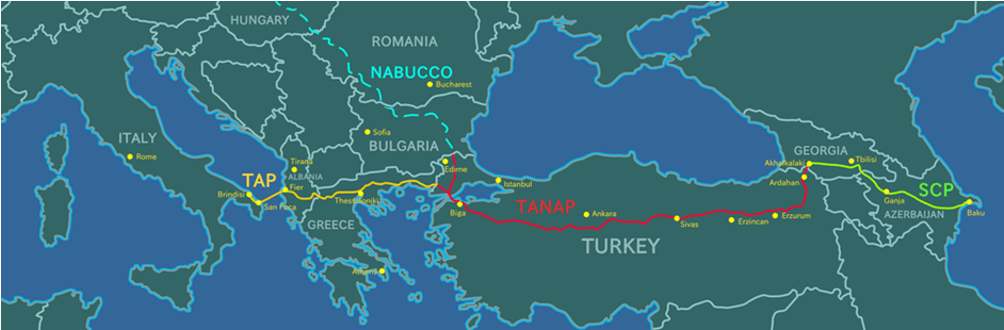
La pertinence à long terme du corridor dépend également de la croissance de la production en Azerbaïdjan, qui demeure le principal fournisseur en amont grâce au gisement de Shah Deniz exploité par SOCAR et des partenaires internationaux.
Cette infrastructure revêt une importance stratégique même si ses volumes restent limités par rapport à ce que la Russie livrait autrefois à l’UE. La valeur du corridor ne réside pas seulement dans « la quantité de gaz qu’il apporte », mais aussi dans le type d’option qu’il crée. Et ce qu’il crée, c’est une voie d’entrée méridionale fonctionnelle qui peut réduire le levier de tout fournisseur dominant unique, particulièrement pour certaines parties de l’Europe du Sud et du Sud-Est, où les itinéraires alternatifs sont plus limités.
Dans le même temps, il importe de ne pas surestimer ce que le SGC peut accomplir. Son impact dépend de la disponibilité des ressources en amont, des décisions d’expansion (notamment concernant TANAP/TAP) et de la trajectoire à plus long terme de la demande européenne de gaz dans le cadre des politiques de décarbonation. C’est pourquoi le corridor est plus plausiblement considéré comme une couche de diversification stabilisatrice que comme un substitut autonome aux importations russes.
Dans les débats énergétiques, la Türkiye est souvent décrite comme un « pays de transit », mais l’ambition déclarée d’Ankara est plus large : devenir un hub gazier. La distinction est importante. Un État de transit tire principalement des revenus de redevances pour l’acheminement du gaz à travers son territoire selon des accords relativement fixes. Dans le même temps, la Türkiye accueille déjà l’une des dernières routes d’exportation russes vers l’Europe via le gazoduc TurkStream, qui continue d’acheminer du gaz vers les marchés d’Europe du Sud-Est. Un hub, en revanche, vise à devenir un lieu où le gaz peut être échangé, stocké, réacheminé et tarifé avec davantage de flexibilité, et où la conception du marché peut façonner les flux régionaux.
Le « statut de hub » de la Türkiye n’est pas simplement un objectif technocratique de politique énergétique. Il est profondément ancré dans la perception stratégique et politique que le pays a de lui-même. Dans le discours officiel, l’énergie est présentée comme faisant partie du rôle de la Türkiye en tant qu’État central ou pivot entre les régions, ainsi que comme un outil de renforcement de l’autonomie stratégique. Ce cadrage apparaît constamment dans les récits gouvernementaux sur la diversification des routes et des ressources, la contribution à la sécurité énergétique régionale et le positionnement de la Türkiye comme centre de commerce de l’énergie.
Cela importe, car l’ambition de la Türkiye de devenir un hub est liée à sa posture de politique étrangère, et pas seulement aux infrastructures. Le contrôle des routes énergétiques est considéré comme un moyen de renforcer l’importance de la Türkiye dans ses relations avec l’UE, la Russie et les partenaires du Moyen-Orient, ainsi que comme un canal pour élargir sa marge de manœuvre diplomatique, même lorsque d’autres volets politiques sont tendus.
Il est peu probable que l’influence potentielle de la Türkiye prenne la forme d’une coercition énergétique brutale. Cela serait coûteux économiquement pour Ankara et risqué politiquement compte tenu de sa dépendance au commerce et aux investissements européens. Au contraire, si la vision d’un hub progresse, le levier émergerait plus vraisemblablement par des mécanismes structurels calibrés, tels que :
Dans le même temps, le statut de hub ne s’acquiert pas par la seule géographie. Il exige des règles de marché crédibles, une liquidité et des capacités de stockage suffisantes, ainsi que de la prévisibilité pour les entreprises qui s’appuieraient sur la Türkiye comme plateforme commerciale. Sans ces éléments, la Türkiye risque de demeurer un corridor important sans devenir un véritable faiseur de marché.
Pour l’UE, il ne s’agit pas d’un choix binaire entre « la Russie » et « la Türkiye ». Mais cela met en évidence une question stratégique : à mesure que l’Europe réduit sa dépendance à l’égard d’un fournisseur dominant, l’exposition peut se déplacer vers les nœuds de transit et de hub. Il s’agit d’un type de risque différent. Il peut être géré, mais exige une conception délibérée des politiques de diversification, notamment le maintien de multiples routes (GNL et gazoducs), l’investissement dans la résilience transfrontalière et l’évitement d’une concentration excessive sur un seul corridor.
Il est peu probable que la Russie soit « chassée » du paysage gazier européen plus large du jour au lendemain, mais un corridor gazier méridional plus solide et un marché davantage axé sur le GNL peuvent progressivement réduire la marge de manœuvre de Moscou. À mesure que le portefeuille d’importations de l’UE se diversifie, la capacité de la Russie à tirer parti de la concentration de l’offre à des fins d’influence politique ou tarifaire tend à s’affaiblir, particulièrement en Europe du Sud-Est, où les routes alternatives gagnent en importance. Dans le même temps, la Russie pourrait chercher à préserver sa position grâce à des prix compétitifs, une flexibilité contractuelle et en se concentrant sur les marchés où les alternatives restent structurellement limitées. Ou, plus radicalement, en soudoyant certains décideurs clés, comme nous le constatons dans certains pays d’Europe de l’Est. L’effet net sera donc probablement davantage une limitation du levier unilatéral de la Russie qu’une élimination rapide de son importance.
Un pilier central de l’ambition de la Türkiye de devenir un hub est la flexibilité et, sur les marchés du gaz, celle-ci est de plus en plus associée au GNL. Comparé aux gazoducs, le GNL peut être réacheminé plus rapidement, provenir d’un éventail plus large d’exportateurs et servir à répondre aux chocs de prix et d’approvisionnement à court terme. C’est l’une des raisons pour lesquelles Ankara a investi massivement dans l’expansion des capacités de regazéification et dans la constitution d’un portefeuille combinant des arrivées par gazoduc et des options de GNL.
Du point de vue de la Türkiye, le GNL remplit trois fonctions qui se chevauchent.
Premièrement, il constitue une garantie de sécurité d’approvisionnement. En élargissant son accès au GNL, la Türkiye réduit sa dépendance à l’égard d’un petit nombre de fournisseurs par gazoduc et de structures contractuelles rigides à long terme. En termes politiques, cette diversification soutient la stratégie plus large d’Ankara consistant à maximiser sa marge de manœuvre — un thème récurrent dans les déclarations officielles sur la sécurité énergétique, la diversification des routes et l’objectif de la Türkiye de devenir un centre régional de commerce de l’énergie.
Deuxièmement, le GNL est un instrument permettant de devenir une plateforme. Une plateforme ne repose pas uniquement sur la géographie ; elle dépend de la capacité à équilibrer les flux et à gérer l’incertitude. Les infrastructures de GNL aident la Türkiye à se positionner non pas seulement comme un corridor pour des volumes fixes, mais comme une plateforme capable (du moins à la marge) de combiner différentes sources et de s’adapter aux évolutions de la demande, aux conditions saisonnières ou aux perturbations ailleurs.
Troisièmement, le GNL peut renforcer l’importance de la Türkiye pour l’Europe du Sud-Est, où les alternatives peuvent être plus limitées qu’en Europe du Nord-Ouest et où des volumes marginaux peuvent compter en situation de crise. En pratique, l’intérêt de la Türkiye ici ne tient pas au fait qu’elle puisse « remplacer » les approvisionnements de l’UE, mais au fait qu’elle puisse potentiellement contribuer à l’équilibrage régional lorsque les marchés se tendent.
Cela importe car les marchés du gaz restent sensibles aux chocs brusques. Des escalades sécuritaires inattendues, telles que des opérations militaires qui accroissent l’incertitude au Moyen-Orient élargi, peuvent amplifier les inquiétudes concernant la fiabilité des approvisionnements et déclencher une volatilité des prix, même lorsque les perturbations physiques sont limitées. Durant de telles périodes, le marché tend à accorder une prime à la flexibilité et à l’optionnalité. Cette dynamique ne profite pas automatiquement à un acteur unique, mais elle rend les pays disposant de points d’entrée diversifiés, de capacités de regazéification et d’options de stockage plus stratégiquement pertinents qu’ils ne le paraissent en période calme.
Même avec une géographie et des infrastructures solides, la transition de la Türkiye de « corridor » à « plateforme » n’est pas garantie. Un modèle de plateforme exige des investissements soutenus, une gouvernance prévisible et une confiance commerciale suffisante pour attirer les activités de négoce. Plusieurs contraintes pourraient donc ralentir ou remodeler les projets d’Ankara.
La construction d’une plateforme exige d’importants capitaux. L’extension du stockage, la modernisation des réseaux, l’amélioration des interconnexions et le maintien de capacités de GNL nécessitent tous un financement stable. Les difficultés économiques plus larges de la Türkiye peuvent compliquer cela de deux manières :
Cela ne signifie pas que la Türkiye ne puisse pas faire progresser son programme de plateforme. Cela signifie que le rythme et l’ampleur de ce programme peuvent dépendre de la capacité d’Ankara à mobiliser des investissements sans créer de tensions macroéconomiques supplémentaires.
Le « récit de la flexibilité » de la Türkiye tend à devenir plus attrayant lors des crises, mais les crises accroissent aussi les risques opérationnels et politiques. Des escalades soudaines au Moyen-Orient élargi, telles qu’une action militaire américaine contre l’Iran ou des évolutions comparables qui renforcent l’incertitude, peuvent resserrer les marchés et accroître la volatilité. Dans ces moments, le marché intègre souvent dans les prix le risque de pénurie, avant même que des perturbations physiques ne se matérialisent.
Pour l’Europe, cela peut avoir deux effets :
Pour la Türkiye, des chocs récurrents peuvent renforcer l’argument en faveur de l’importance d’une plateforme, mais ils peuvent également susciter des préoccupations chez les acheteurs européens concernant la prévisibilité et les primes de risque.
Si la Türkiye veut être perçue comme une plateforme pour les consommateurs européens plutôt que comme une simple route de transit, l’UE recherchera implicitement (et parfois explicitement) la prévisibilité, la transparence et un accès fondé sur des règles.
Autrement dit, le facteur limitant n’est pas seulement la capacité physique. C’est aussi la question de savoir si la Türkiye peut offrir le type d’environnement de gouvernance que les entreprises et régulateurs européens considèrent comme fiable. Si les parties prenantes de l’UE perçoivent le marché comme opaque ou excessivement politisé, elles pourraient considérer le système turc comme un corridor utile en cas d’urgence, tout en hésitant à le traiter comme une plateforme commerciale à long terme.
Du point de vue de l’UE, la diversification loin de la Russie ne vise pas à créer ailleurs un nouveau point unique de dépendance. L’approche européenne ressemble de plus en plus à une stratégie de portefeuille : GNL, multiples fournisseurs par gazoduc, réduction de la demande et interconnexions. Cette approche limite naturellement la place dominante que tout corridor, y compris la route méridionale passant par la Türkiye, peut occuper.
C’est l’une des raisons pour lesquelles le rôle de plateforme de la Türkiye est plus susceptible de se développer comme une option d’équilibrage régional (en particulier pour l’Europe du Sud-Est) que comme un pilier central de remplacement pour l’UE dans son ensemble.
L’ambition de la Türkiye de devenir une plateforme gazière doit être comprise comme une stratégie politico-économique, et non seulement comme un projet d’infrastructure. À mesure que l’UE réduit sa dépendance au gaz russe, le centre de gravité stratégique se déplace progressivement vers un système plus complexe, dans lequel les routes, la flexibilité et la gouvernance comptent parallèlement aux volumes d’approvisionnement.
Il importe de souligner que la Türkiye ne part pas de zéro. Ces dernières années, Ankara a réalisé des progrès tangibles dans le développement de capacités connexes à une plateforme. Ces évolutions ne se traduisent pas automatiquement par un levier politique décisif sur l’UE, mais elles accroissent l’importance de la Türkiye dans les calculs européens de sécurité énergétique, surtout durant les périodes de tension sur les marchés, lorsque la flexibilité et l’optionnalité prennent davantage de valeur que dans des conditions normales.
Pour l’Europe, cela importe à deux égards. Premièrement, la capacité croissante de la Türkiye à équilibrer les entrées par gazoduc et les options de GNL peut soutenir la diversification et améliorer la résilience, en particulier pour l’Europe du Sud-Est, où les alternatives de routes sont souvent plus limitées. Deuxièmement, cela renforce une réalité plus large du paysage énergétique post-2022 : l’Europe peut réduire sa dépendance à l’égard d’un fournisseur dominant unique tout en faisant face à un ensemble plus vaste de défis liés aux nœuds de transit, aux goulets d’étranglement des infrastructures et aux cadres de gouvernance non européens. L’issue probable n’est pas un simple « remplacement » d’une dépendance par une autre, mais une nouvelle matrice d’interdépendance qui exige une gestion délibérée des risques.
Pour les décideurs européens, le défi essentiel sera donc de concevoir une architecture énergétique qui demeure résiliente non seulement face à la pression des fournisseurs, mais aussi face à l’influence potentielle découlant des plateformes de transit et des goulets d’étranglement des infrastructures.
Les points de vue, réflexions et opinions exprimés dans les articles publiés sur ce site n’appartiennent qu’à leurs auteurs et ne reflètent pas nécessairement ceux du Transatlantic Dialogue Center, de ses comités ou de ses organisations affiliées. Ces articles visent à stimuler le dialogue et la discussion et ne représentent pas les positions politiques officielles du Transatlantic Dialogue Center ni de toute autre organisation à laquelle les auteurs peuvent être associés.
Ce texte a été traduit automatiquement à partir de l'original anglais, qui reste accessible en passant le site en anglais.