
 9 دقائق للقراءة
في السنوات الأخيرة، اتخذ التنافس على موارد الطاقة شكلًا جديدًا: إذ يُنظر إلى الطاقة على نحو متزايد ليس بوصفها سلعة فحسب، بل أيضًا أداةً للتأثير السياسي. وكانت حرب روسيا الشاملة ضد أوكرانيا محفزًا رئيسيًا لهذا التحول في أوروبا. فقد كشفت مدى هشاشة الاتحاد الأوروبي عندما يهيمن مورد واحد على مزيجه الطاقي، وسرّعت الجهود الأوروبية لتنويع مسارات إمدادات الغاز والنفط.
كما عزز تدمير منظومة خطوط أنابيب نورد ستريم هذا التحول، ما أجبر صانعي السياسات الأوروبيين على إعادة التفكير ليس فقط في مصادر الإمداد، بل أيضًا في متانة البنية التحتية للطاقة.
في هذا السياق، أطلق الاتحاد الأوروبي سياسة للتخلص التدريجي من واردات الطاقة الروسية في إطار REPowerEU . ومع ذلك، لا يتمثل التغيير الجوهري في مجرد استبدال مورد بآخر. فالتحول الأهم هو تحول طبيعة الاعتماد نفسها: فمع تراجع الكميات الروسية، تزداد الأهمية الاستراتيجية لعُقد العبور واختناقات البنية التحتية وقواعد الوصول إلى الأسواق.
وهنا يكتسب ممر الغاز الجنوبي أهمية سياسية، وتسعى تركيا إلى تحويل الجغرافيا والبنية التحتية إلى نفوذ طويل الأمد. وتعزز الديناميات المتصلة بالموارد خارج أوروبا، بما فيها المنافسة على النفط والمعادن الحرجة، النقطة الأوسع ذاتها: إذ بات التحكم في الوصول ومسارات النقل يشكل خيارات السياسة الخارجية على نحو متزايد.
تجادل هذه المقالة بأن الدور المتصاعد لتركيا في بنية الغاز الأوروبية لا يعني تلقائيًا استبدالًا واحدًا بواحد لأنماط الاعتماد، لكنه ينشئ مصفوفة جديدة من الاعتماد المتبادل تؤثر في الموقف التفاوضي للاتحاد الأوروبي وخيارات روسيا والحسابات الاستراتيجية للموردين الإقليميين. وستتطلب إدارة هذه المخاطر خيارات سياسية أكثر وضوحًا من صانعي القرار الأوروبيين.
بعد عام 2022، تحولت استراتيجية الغاز في الاتحاد الأوروبي من التعامل مع التنويع بوصفه هدفًا طويل الأجل إلى اعتباره مهمة أمنية وشيكة. ولم يعن ذلك أن أوروبا تستطيع «استبدال» الغاز الروسي بين ليلة وضحاها. بل دفع الاتحاد الأوروبي إلى القيام بعدة أمور في وقت واحد: خفض الاستهلاك، وتوسيع قدرة الغاز الطبيعي المسال، وتعزيز خطوط الربط البيني، وزيادة واردات الغاز عبر الأنابيب من شركاء بديلين.
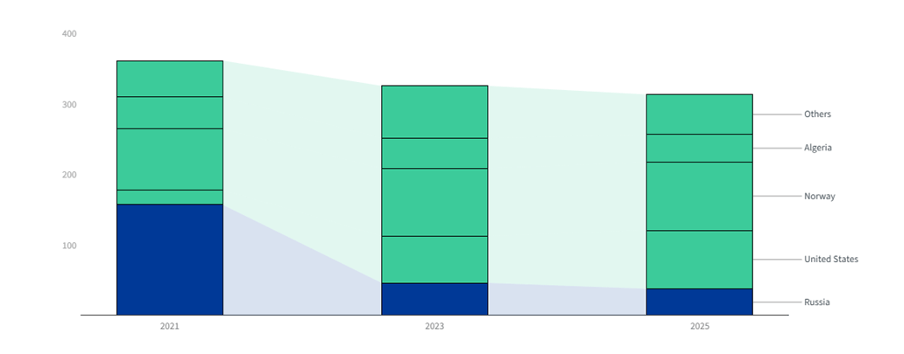
ويتضح هذا التحول في الأرقام. فقد انخفضت حصة روسيا من واردات الاتحاد الأوروبي من الغاز عبر الأنابيب من أكثر من 40% في عام 2021 إلى نحو 11% في عام 2024. وفي عام 2024، كان أكبر موردي الغاز إلى الاتحاد الأوروبي النرويج (91.1 مليار متر مكعب، bcm) والولايات المتحدة (45.1 bcm)، تليهما الجزائر (39.2 bcm)، بينما زودت أذربيجان بـ11.7 bcm (حصة أصغر، لكنها تظل مهمة من حيث التنويع). ولذلك أصبح النمو السريع لواردات الغاز الطبيعي المسال، ولا سيما من الولايات المتحدة، أحد الركائز المركزية لاستراتيجية التنويع الأوروبية بعد عام 2022. وسياسيًا، أضفى الاتحاد الأوروبي طابعًا رسميًا على هذا التوجه في إطار REPowerEU، الذي يحدد التخلص التدريجي من واردات الطاقة الروسية.
في هذا السياق، يُفهم الـ ممر الجنوبي للغاز (SGC) على أفضل نحو ليس باعتباره «مسارًا بديلًا» واحدًا، بل عنصرًا من مزيج تنويع أوسع. فهو سلسلة من خطوط الأنابيب تنقل غاز بحر قزوين غربًا عبر جنوب القوقاز وتركيا إلى أسواق الاتحاد الأوروبي عبر اليونان والمسار الأدرياتيكي إلى إيطاليا. وبعبارات بسيطة، يتكون من ثلاث وصلات رئيسية:
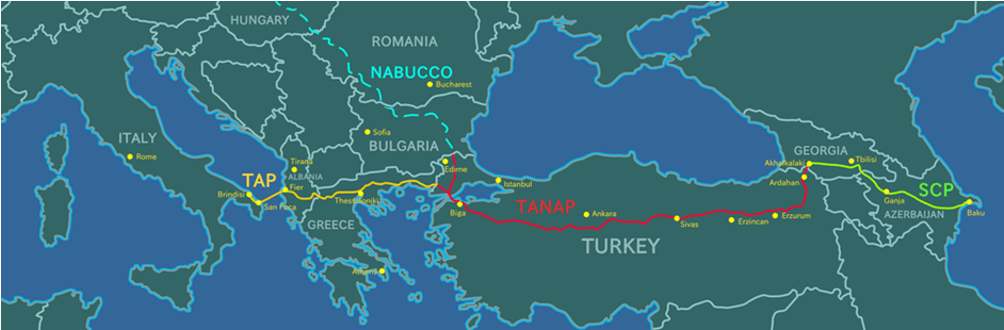
تعتمد الأهمية الطويلة الأمد للممر أيضًا على نمو الإنتاج في أذربيجان، التي تظل المورد الرئيسي في المنبع عبر حقل شاه دنيز الذي تديره SOCAR وشركاء دوليون.
تكتسب هذه البنية التحتية أهمية استراتيجية حتى لو ظلت كمياتها محدودة مقارنة بما كانت روسيا تورده إلى الاتحاد الأوروبي. فقيمة الممر لا تتمثل فقط في «كمية الغاز التي يجلبها»، بل أيضًا في نوع الخيار الذي يتيحه. وما يتيحه بالفعل هو مسار دخول جنوبي عامل يمكن أن يقلل نفوذ أي مورد مهيمن واحد، ولا سيما في أجزاء من جنوب وجنوب شرق أوروبا حيث تكون بدائل المسارات أكثر تقييدًا.
وفي الوقت نفسه، من المهم عدم المبالغة في ما يستطيع SGC القيام به. فأثره يعتمد على توافر الموارد في المنبع، وقرارات التوسعة (خصوصًا حول TANAP/TAP)، ومسار الطلب الأوروبي على الغاز على المدى الأطول في ظل سياسات إزالة الكربون. ولهذا يُنظر إلى الممر على نحو أكثر واقعية بوصفه طبقة تنويع مُثبِّتة لا بديلًا قائمًا بذاته عن الواردات الروسية.
في نقاشات الطاقة، توصف تركيا كثيرًا بأنها «دولة عبور»، لكن طموح أنقرة المعلن أوسع: أن تصبح مركزًا للغاز. وهذا التمييز مهم. إذ تكسب دولة العبور أساسًا رسومًا مقابل نقل الغاز عبر أراضيها بموجب ترتيبات ثابتة نسبيًا. وفي الوقت ذاته، تستضيف تركيا بالفعل أحد مسارات التصدير الروسية المتبقية إلى أوروبا عبر خط أنابيب ترك ستريم، الذي يواصل إيصال الغاز إلى أسواق جنوب شرق أوروبا. أما المركز، فيسعى على النقيض إلى أن يصبح مكانًا يمكن فيه تداول الغاز وتخزينه وإعادة توجيهه وتسعيره بمرونة أكبر، وحيث يمكن لتصميم السوق أن يشكل التدفقات الإقليمية.
إن «وضع المركز» في تركيا ليس مجرد هدف تكنوقراطي لسياسة الطاقة. فهو متجذر بعمق في تصور البلاد الاستراتيجي والسياسي لذاتها. وفي الخطاب الرسمي، تُؤطَّر الطاقة بوصفها جزءًا من دور تركيا كدولة مركزية أو محورية بين المناطق، وكأداة لتعزيز الاستقلالية الاستراتيجية. ويظهر هذا التأطير باستمرار في السرديات الحكومية حول تنويع المسارات والموارد، والمساهمة في أمن الطاقة الإقليمي، ووضع تركيا كمركز تجاري للطاقة.
ويهم هذا لأن طموح تركيا في أن تكون مركزًا يرتبط بالموقف في السياسة الخارجية، وليس بالبنية التحتية فقط. إذ يُعامل التحكم في مسارات الطاقة بوصفه وسيلة لتعزيز أهمية تركيا في العلاقات مع الاتحاد الأوروبي وروسيا وشركاء الشرق الأوسط، وكقناة لتوسيع الحيز الدبلوماسي حتى عندما تكون مسارات سياسية أخرى متوترة.
من غير المرجح أن يتخذ النفوذ المحتمل لتركيا شكل إكراه صريح في مجال الطاقة. فذلك سيكون مكلفًا اقتصاديًا لأنقرة ومحفوفًا بالمخاطر سياسيًا نظرًا إلى اعتمادها على التجارة والاستثمار الأوروبيين. وبدلًا من ذلك، إذا تقدم تصور المركز، فمن الأرجح أن ينشأ النفوذ عبر آليات هيكلية مُعايرة، مثل:
وفي الوقت نفسه، لا يتحقق وضع المركز بالجغرافيا وحدها. فهو يتطلب قواعد سوق موثوقة، وسيولة وتخزينًا كافيين، وقابلية للتنبؤ للشركات التي قد تعتمد على تركيا منصةً تجارية. ومن دون هذه العناصر، تخاطر تركيا بالبقاء ممرًا مهمًا لا صانعًا حقيقيًا للسوق.
بالنسبة إلى الاتحاد الأوروبي، لا يمثل هذا خيارًا ثنائيًا بين «روسيا» و«تركيا». لكنه يسلط الضوء على قضية استراتيجية: فمع خفض أوروبا اعتمادها على مورد مهيمن، قد ينتقل التعرض إلى عُقد العبور والمراكز. وهذا نوع مختلف من المخاطر. ويمكن إدارته، لكنه يتطلب تصميمًا متعمدًا لسياسة التنويع، بما في ذلك الحفاظ على مسارات متعددة (الغاز الطبيعي المسال وخطوط الأنابيب)، والاستثمار في المرونة عبر الحدود، وتجنب التركيز المفرط في أي ممر واحد.
من غير المرجح أن تُدفع روسيا «خارج» معادلة الغاز الأوروبية الأوسع بين ليلة وضحاها، لكن ممرًا جنوبيًا للغاز أقوى وسوقًا أكثر اعتمادًا على الغاز الطبيعي المسال يمكن أن يضيقا تدريجيًا هامش المناورة أمام موسكو. ومع تنوع محفظة واردات الاتحاد الأوروبي، تميل قدرة روسيا على استغلال تركّز الإمدادات لتحقيق تأثير سياسي أو سعري إلى الضعف، لا سيما في جنوب شرق أوروبا حيث تكتسب المسارات البديلة أهمية. وفي الوقت نفسه، قد تسعى روسيا إلى الحفاظ على موقعها عبر الأسعار التنافسية والمرونة التعاقدية والتركيز على الأسواق التي تظل البدائل فيها محدودة هيكليًا. أو، بصورة أكثر جذرية، عبر رشوة بعض صناع القرار الرئيسيين، كما نشهد في بعض بلدان أوروبا الشرقية. ولذلك يُرجح أن يكون الأثر الصافي تقييدًا لنفوذ روسيا الأحادي، بدلًا من إزالة سريعة لأهميتها الروسية.
تُعد المرونة ركيزة مركزية لطموح تركيا في أن تصبح مركزًا، وفي أسواق الغاز ترتبط المرونة على نحو متزايد بالغاز الطبيعي المسال. فمقارنة بخطوط الأنابيب، يمكن إعادة توجيه الغاز الطبيعي المسال بسرعة أكبر، والحصول عليه من مجموعة أوسع من المصدرين، واستخدامه للاستجابة لصدمات الأسعار والإمدادات قصيرة الأجل. وهذا أحد أسباب استثمار أنقرة بكثافة في توسيع قدرة إعادة التغويز وفي بناء محفظة تجمع بين تدفقات الأنابيب وخيارات الغاز الطبيعي المسال.
من منظور تركيا، يؤدي الغاز الطبيعي المسال ثلاث وظائف متداخلة.
أولًا، يمثل تحوطًا لأمن الإمدادات. فمن خلال توسيع الوصول إلى الغاز الطبيعي المسال، تقلل تركيا اعتمادها على عدد قليل من موردي خطوط الأنابيب والهياكل التعاقدية الجامدة طويلة الأجل. وعلى الصعيد السياسي، يدعم هذا التنويع استراتيجية أنقرة الأوسع المتمثلة في تعظيم هامش المناورة — وهو موضوع يتكرر في التصريحات الرسمية بشأن أمن الطاقة وتنويع المسارات وهدف تركيا المتمثل في أن تصبح مركزًا إقليميًا لتجارة الطاقة.
ثانيًا، يُعد الغاز الطبيعي المسال أداةً تُمكّن من إنشاء مركز. فالمركز لا يتعلق بالجغرافيا وحدها؛ بل بالقدرة على موازنة التدفقات وإدارة عدم اليقين. وتساعد بنية الغاز الطبيعي المسال تركيا على أن تضع نفسها ليس مجرد ممر لأحجام ثابتة، بل منصة يمكنها (على الأقل عند الهامش) الجمع بين مصادر مختلفة والتكيف مع التغيرات في الطلب أو الظروف الموسمية أو الاضطرابات في أماكن أخرى.
ثالثًا، يمكن للغاز الطبيعي المسال أن يعزز أهمية تركيا بالنسبة إلى جنوب شرق أوروبا، حيث قد تكون البدائل أكثر تقييدًا منها في شمال غرب أوروبا، وحيث يمكن للأحجام الهامشية أن تكون مهمة في حالات الأزمات. وعمليًا، لا تتمثل قيمة تركيا هنا في قدرتها على «استبدال» إمدادات الاتحاد الأوروبي، بل في أنها قد تسهم في الموازنة الإقليمية عندما تشتد ضغوط الأسواق.
وهذا مهم لأن أسواق الغاز لا تزال حساسة للصدمات المفاجئة. فالتصعيدات الأمنية غير المتوقعة، مثل العمليات العسكرية التي تزيد عدم اليقين في الشرق الأوسط الأوسع، يمكن أن تضخم المخاوف بشأن موثوقية الإمدادات وتثير تقلبات الأسعار، حتى عندما تكون الاضطرابات المادية محدودة. وفي فترات كهذه، يميل السوق إلى إعطاء قيمة أعلى للمرونة وتعدد الخيارات. ولا تفيد هذه الديناميكية تلقائيًا أي طرف منفرد، لكنها تجعل البلدان ذات نقاط الدخول المتنوعة، وقدرة إعادة التغويز، وخيارات التخزين أكثر أهمية استراتيجية مما تبدو عليه خلال الفترات الهادئة.
حتى مع قوة موقعها الجغرافي وبنيتها التحتية، فإن انتقال تركيا من «ممر» إلى «مركز» ليس مضمونًا. ويتطلب نموذج المركز استثمارًا مستدامًا، وحوكمة قابلة للتنبؤ، وثقة تجارية كافية لجذب نشاط التداول. ولذلك قد تؤدي عدة قيود إلى إبطاء خطط أنقرة أو إعادة تشكيلها.
يتطلب بناء مركز رؤوس أموال كثيفة. فتوسيع التخزين، وتحديث الشبكات، وتحسين خطوط الربط البيني، والحفاظ على قدرة الغاز الطبيعي المسال، كلها تتطلب تمويلًا ثابتًا. ويمكن للعوامل الاقتصادية المعاكسة الأوسع في تركيا أن تعقد ذلك بطريقتين:
ولا يعني ذلك أن تركيا لا تستطيع المضي قدمًا في أجندتها المتعلقة بالمركز. لكنه يعني أن وتيرة تلك الأجندة وحجمها قد يعتمدان على ما إذا كانت أنقرة قادرة على حشد الاستثمارات من دون خلق ضغوط إضافية على الاقتصاد الكلي.
تميل «رواية المرونة» لدى تركيا إلى أن تصبح أكثر جاذبية خلال الأزمات، لكن الأزمات تزيد أيضًا المخاطر التشغيلية والسياسية. فالتصعيدات المفاجئة في الشرق الأوسط الأوسع، مثل العمل العسكري الأمريكي ضد إيران أو تطورات مماثلة تزيد عدم اليقين، يمكن أن تشدد الأسواق وتدفع إلى التقلب. وفي مثل هذه اللحظات، غالبًا ما يسعّر السوق مخاطر الندرة، حتى قبل أن تتحقق الاضطرابات المادية.
بالنسبة إلى أوروبا، يمكن أن يكون لهذا وجهان:
وبالنسبة إلى تركيا، يمكن للصدمات المتكررة أن تعزز الحجة الداعمة لأهمية المركز، لكنها قد تزيد أيضًا مخاوف المشترين الأوروبيين بشأن قابلية التنبؤ وعلاوات المخاطر.
إذا أرادت تركيا أن يُنظر إليها باعتبارها مركزًا للمستهلكين الأوروبيين لا مجرد طريق عبور، فإن الاتحاد الأوروبي سيبحث ضمنيًا (وأحيانًا صراحةً) عن قابلية التنبؤ والشفافية والوصول القائم على القواعد.
وبعبارة أخرى، لا يتمثل العامل المقيّد في القدرة المادية وحدها. بل يتمثل أيضًا في ما إذا كانت تركيا تستطيع تقديم نوع بيئة الحوكمة التي تعدها الشركات والجهات التنظيمية الأوروبية موثوقة. فإذا رأى أصحاب المصلحة في الاتحاد الأوروبي أن السوق يفتقر إلى الشفافية أو مسيّس بدرجة مفرطة، فقد يتعاملون مع نظام تركيا بوصفه ممرًا مفيدًا في حالات الطوارئ، لكنهم سيترددون في معاملته كمنصة تجارية طويلة الأجل.
من منظور الاتحاد الأوروبي، لا يُقصد بالتنويع بعيدًا عن روسيا إنشاء نقطة اعتماد واحدة جديدة في مكان آخر. فنهج أوروبا يشبه على نحو متزايد استراتيجية المحفظة: الغاز الطبيعي المسال، وموردو خطوط الأنابيب المتعددون، وخفض الطلب، وخطوط الربط البيني. ويحد هذا النهج بطبيعته من مدى هيمنة أي ممر واحد، بما في ذلك المسار الجنوبي عبر تركيا.
وهذا أحد أسباب أن دور تركيا كمركز يُرجّح أن يتوسع بوصفه خيارًا للموازنة الإقليمية (ولا سيما لجنوب شرق أوروبا) بدلًا من أن يصبح ركيزة بديلة مركزية للاتحاد الأوروبي ككل.
ينبغي فهم طموح تركيا في أن تصبح مركزًا للغاز باعتباره استراتيجية سياسية-اقتصادية، لا مجرد مشروع بنية تحتية. ومع خفض الاتحاد الأوروبي اعتماده على الغاز الروسي، ينتقل مركز الثقل الاستراتيجي تدريجيًا نحو نظام أكثر تعقيدًا، حيث تكتسب المسارات والمرونة والحوكمة أهمية إلى جانب أحجام الإمدادات.
ومن المهم أن تركيا لا تبدأ من الصفر. فقد أحرزت أنقرة في السنوات الأخيرة تقدمًا ملموسًا في بناء قدرات متصلة بالمركز. ولا تترجم هذه التطورات تلقائيًا إلى نفوذ سياسي حاسم على الاتحاد الأوروبي، لكنها تزيد أهمية تركيا في حسابات أمن الطاقة الأوروبية، ولا سيما خلال فترات ضغوط السوق، حين تصبح المرونة وتعدد الخيارات أكثر قيمة منها في الظروف العادية.
وهذا مهم لأوروبا بطريقتين. أولًا، يمكن لقدرة تركيا المتنامية على موازنة تدفقات خطوط الأنابيب الواردة وخيارات الغاز الطبيعي المسال أن تدعم التنويع وتحسن القدرة على الصمود، ولا سيما لجنوب شرق أوروبا، حيث تكون بدائل المسارات غالبًا أكثر تقييدًا. ثانيًا، يعزز ذلك واقعًا أوسع لمشهد الطاقة بعد عام 2022: قد تخفض أوروبا اعتمادها على مورد مهيمن واحد، في حين تواجه مجموعة أوسع من التحديات المتعلقة بعقد العبور، واختناقات البنية التحتية، وأطر الحوكمة خارج الاتحاد الأوروبي. والنتيجة المرجحة ليست «استبدالًا» بسيطًا لاعتماد بآخر، بل مصفوفة جديدة من الاعتماد المتبادل تتطلب إدارة متعمدة للمخاطر.
لذلك سيكون التحدي الرئيسي أمام صانعي السياسات الأوروبيين هو تصميم بنية للطاقة تظل قادرة على الصمود ليس أمام ضغط الموردين فحسب، بل أيضًا أمام النفوذ المحتمل الناشئ عن مراكز العبور واختناقات البنية التحتية.
الآراء والأفكار ووجهات النظر الواردة في الأوراق المنشورة على هذا الموقع تخص المؤلفين وحدهم، ولا تعكس بالضرورة آراء مركز الحوار عبر الأطلسي أو لجانه أو منظماته التابعة. وتهدف هذه الأوراق إلى تحفيز الحوار والنقاش، ولا تمثل مواقف سياسية رسمية لمركز الحوار عبر الأطلسي أو لأي منظمات أخرى قد يكون المؤلفون مرتبطين بها.
تُرجم هذا النص تلقائيًا من الأصل باللغة الإنجليزية، الذي يظل متاحًا عند تغيير لغة الموقع إلى الإنجليزية.