
 11 min di lettura
Negli ultimi anni, la competizione per le risorse energetiche ha assunto una nuova forma: l'energia viene sempre più considerata non solo una merce, ma anche uno strumento di influenza politica. La guerra su vasta scala della Russia contro l'Ucraina è stata un catalizzatore fondamentale di questo cambiamento in Europa. Ha evidenziato quanto l'UE possa essere vulnerabile quando un singolo fornitore domina il suo bilancio energetico e ha accelerato gli sforzi europei per diversificare le rotte di approvvigionamento di gas e petrolio.
La distruzione del sistema di gasdotti Nord Stream ha ulteriormente rafforzato questo cambiamento, costringendo i responsabili politici europei a ripensare non solo le fonti di approvvigionamento, ma anche la resilienza delle infrastrutture energetiche.
In questo contesto, l'Unione europea ha avviato una politica di graduale eliminazione delle importazioni energetiche russe nel quadro di REPowerEU . Tuttavia, il cambiamento fondamentale non consiste semplicemente nel sostituire un fornitore con un altro. Lo spostamento più rilevante è la trasformazione della dipendenza stessa: con il calo dei volumi russi, cresce il peso strategico dei nodi di transito, delle strozzature infrastrutturali e delle regole di accesso al mercato.
È qui che il Corridoio Meridionale del Gas assume rilevanza politica e che la Türkiye mira a trasformare geografia e infrastrutture in una leva a lungo termine. Le dinamiche legate alle risorse al di fuori dell'Europa, compresa la competizione per il petrolio e per i minerali critici, rafforzano lo stesso punto più ampio: il controllo dell'accesso e delle rotte di trasporto plasma sempre più le scelte di politica estera.
Questo articolo sostiene che il ruolo crescente della Türkiye nell'architettura europea del gas non comporta automaticamente una sostituzione uno a uno delle dipendenze, ma crea una nuova matrice di interdipendenza che incide sulla posizione negoziale dell'UE, sulle opzioni della Russia e sui calcoli strategici dei fornitori regionali. Gestire questi rischi richiederà scelte politiche più lucide da parte dei decisori europei.
Dopo il 2022, la strategia dell'UE sul gas è passata dal considerare la diversificazione un obiettivo a lungo termine al trattarla come un compito di sicurezza a breve termine. Ciò non significava che l'Europa potesse «sostituire» il gas russo dall'oggi al domani. Ha invece spinto l'UE a fare più cose contemporaneamente: ridurre i consumi, ampliare la capacità di GNL, rafforzare gli interconnettori e aumentare le importazioni via gasdotto da partner alternativi.
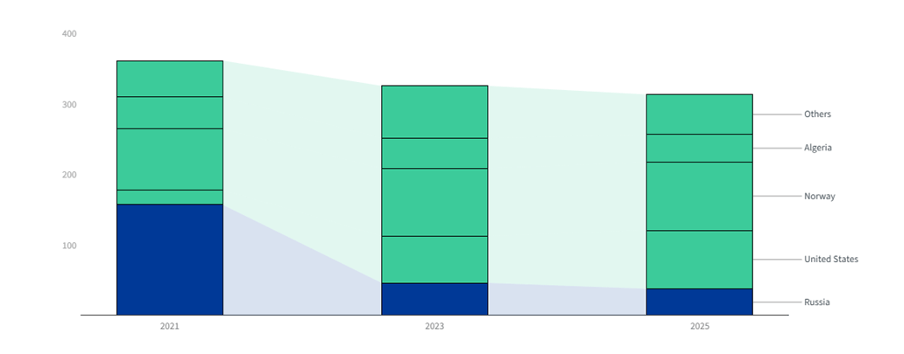
Questo cambiamento è visibile nei numeri. La quota della Russia nelle importazioni di gas dell'UE via gasdotto è scesa da oltre il 40% nel 2021 a circa l'11% nel 2024. Nel 2024, i maggiori fornitori di gas dell'UE erano la Norvegia (91,1 miliardi di metri cubi, bcm) e gli Stati Uniti (45,1 bcm), seguiti dall'Algeria (39,2 bcm), mentre l'Azerbaigian ha fornito 11,7 bcm (una quota minore, ma comunque significativa in termini di diversificazione). La rapida crescita delle importazioni di GNL, in particolare dagli Stati Uniti, è quindi diventata uno dei pilastri centrali della strategia europea di diversificazione post-2022. Sul piano politico, l'UE ha formalizzato questo indirizzo con REPowerEU, che prevede una graduale eliminazione delle importazioni energetiche russe.
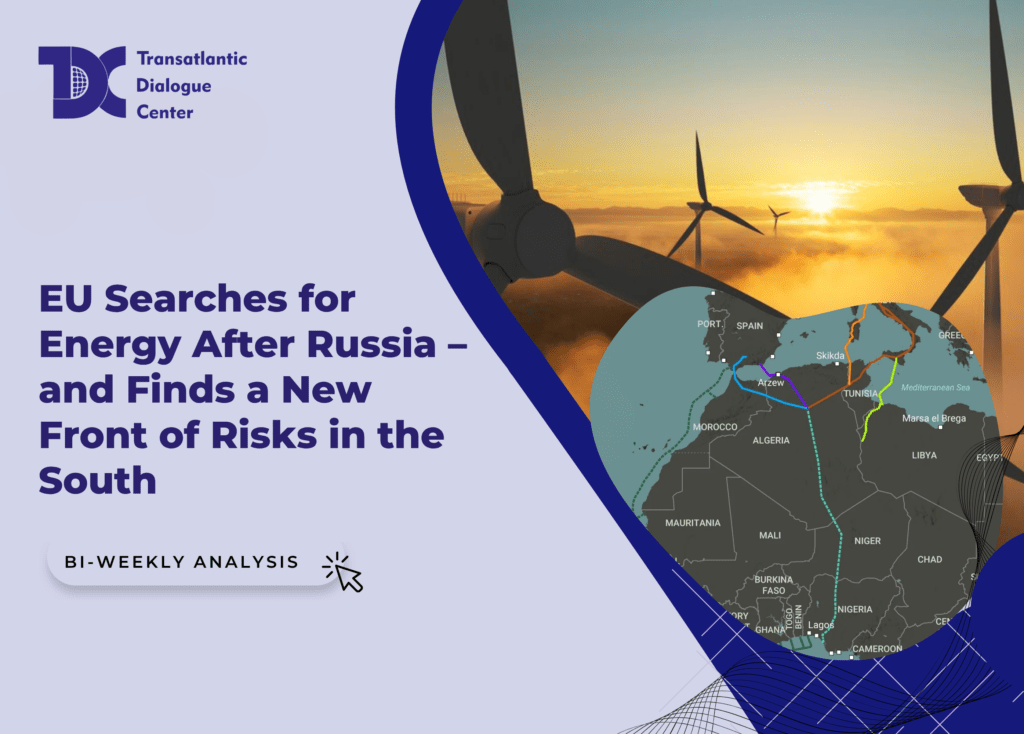
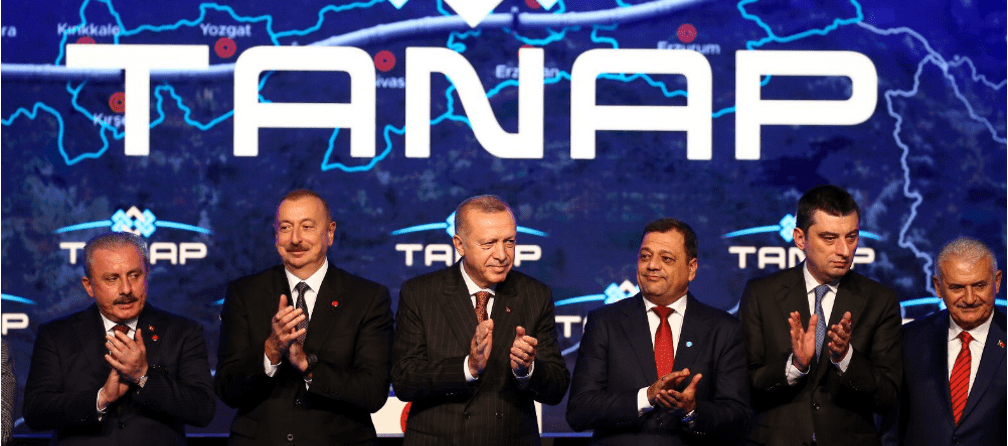
In tale contesto, il Corridoio Meridionale del Gas (SGC) va inteso non come un'unica «rotta sostitutiva», ma come una componente di un più ampio insieme di misure di diversificazione. È una catena di gasdotti che trasporta il gas del Caspio verso ovest attraverso il Caucaso meridionale e la Türkiye fino ai mercati dell'UE, passando per la Grecia e la rotta adriatica verso l'Italia. In termini semplici, è formato da tre collegamenti principali:
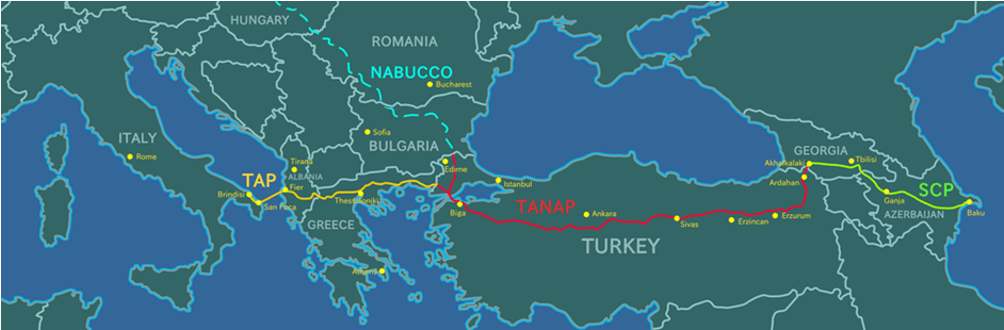
La rilevanza a lungo termine del corridoio dipende anche dalla crescita della produzione in Azerbaigian, che rimane il principale fornitore a monte attraverso il giacimento Shah Deniz gestito da SOCAR e partner internazionali.
Questa infrastruttura è strategicamente importante anche se i suoi volumi restano limitati rispetto a quelli che la Russia forniva un tempo all'UE. Il valore del corridoio non è solo «quanto gas porta», ma anche che tipo di opzione crea. E ciò che crea è una rotta d'ingresso meridionale funzionante, in grado di ridurre la leva di qualsiasi singolo fornitore dominante, soprattutto per le aree dell'Europa meridionale e sud-orientale, dove le alternative di percorso sono più limitate.
Allo stesso tempo, è importante non sopravvalutare ciò che il SGC può fare. Il suo impatto dipende da dalla disponibilità di risorse a monte, dalle decisioni di espansione (in particolare riguardo a TANAP/TAP) e dalla traiettoria a più lungo termine della domanda europea di gas nell'ambito delle politiche di decarbonizzazione. Per questo il corridoio è più plausibilmente considerato uno strato stabilizzante di diversificazione piuttosto che un sostituto autonomo delle importazioni russe.
Nei dibattiti energetici, la Türkiye viene spesso descritta come un «Paese di transito», ma l'ambizione dichiarata di Ankara è più ampia: diventare un hub del gas. La distinzione è importante. Uno Stato di transito guadagna principalmente commissioni per il passaggio del gas attraverso il proprio territorio secondo accordi relativamente fissi. Allo stesso tempo, la Türkiye ospita già una delle restanti rotte di esportazione russe verso l'Europa attraverso il gasdotto TurkStream, che continua a fornire gas ai mercati dell'Europa sud-orientale. Un hub, al contrario, mira a diventare un luogo in cui il gas possa essere scambiato, stoccato, reindirizzato e prezzato con maggiore flessibilità, e in cui la progettazione del mercato possa modellare i flussi regionali.
Lo «status di hub» della Türkiye non è semplicemente un obiettivo tecnocratico di politica energetica. È profondamente radicato nell'autopercezione strategica e politica del Paese. Nel linguaggio ufficiale, l'energia è inquadrata come parte del ruolo della Türkiye quale Stato centrale o cardine tra regioni e come strumento per rafforzare l'autonomia strategica. Questa impostazione compare con coerenza nelle narrazioni governative sulla diversificazione di rotte e risorse, sul contributo alla sicurezza energetica regionale e sul posizionamento della Türkiye come centro di scambio energetico.
Questo è importante perché significa che l'ambizione della Türkiye di diventare un hub è legata al suo orientamento di politica estera, non solo alle infrastrutture. Il controllo delle rotte energetiche viene considerato un modo per rafforzare la rilevanza della Türkiye nelle relazioni con l'UE, la Russia e i partner mediorientali, nonché un canale per ampliare lo spazio diplomatico anche quando altri percorsi politici sono tesi.
È improbabile che la potenziale influenza della Türkiye assuma la forma di una coercizione energetica diretta. Ciò sarebbe economicamente costoso per Ankara e politicamente rischioso, data la sua dipendenza dal commercio e dagli investimenti europei. Invece, se la visione dell'hub avanzerà, la leva emergerebbe più plausibilmente attraverso meccanismi strutturali calibrati, quali:
Allo stesso tempo, lo status di hub non si ottiene soltanto attraverso la geografia. Richiede regole di mercato credibili, liquidità e stoccaggio sufficienti e prevedibilità per le aziende che farebbero affidamento sulla Türkiye come piattaforma commerciale. Senza questi elementi, la Türkiye rischia di restare un corridoio importante, ma non un vero soggetto in grado di fare il mercato.
Per l'UE, non si tratta di una scelta binaria tra «Russia» e «Türkiye». Tuttavia, ciò mette in evidenza una questione strategica: man mano che l'Europa riduce la dipendenza da un fornitore dominante, l'esposizione può spostarsi verso nodi di transito e hub. Si tratta di un tipo di rischio diverso. Può essere gestito, ma richiede una progettazione deliberata delle politiche di diversificazione, compreso il mantenimento di molteplici rotte (GNL e gasdotti), l'investimento nella resilienza transfrontaliera e l'evitare un'eccessiva concentrazione in un singolo corridoio.
È improbabile che la Russia venga «espulsa» dall'equazione più ampia del gas europeo dall'oggi al domani, ma un Corridoio Meridionale del Gas più forte e un mercato maggiormente basato sul GNL possono restringere gradualmente il margine di manovra di Mosca. Man mano che il portafoglio delle importazioni dell'UE diventa più diversificato, la capacità della Russia di sfruttare la concentrazione delle forniture per esercitare influenza politica o sui prezzi tende a indebolirsi, soprattutto nell'Europa sud-orientale, dove le rotte alternative acquistano rilevanza. Al contempo, la Russia potrebbe cercare di preservare la propria posizione attraverso prezzi competitivi, flessibilità contrattuale e concentrandosi sui mercati in cui le alternative rimangono strutturalmente limitate. Oppure, più radicalmente, corrompendo alcuni decisori chiave, come stiamo vedendo in alcuni Paesi dell'Europa orientale. L'effetto netto è quindi più probabilmente un vincolo alla leva unilaterale della Russia piuttosto che una rapida eliminazione della rilevanza russa.
Un pilastro centrale dell'ambizione della Türkiye di diventare un hub è la flessibilità e, nei mercati del gas, la flessibilità è sempre più associata al GNL. Rispetto ai gasdotti, il GNL può essere reindirizzato più rapidamente, provenire da un bacino più ampio di esportatori ed essere usato per rispondere a shock di prezzo e di offerta nel breve termine. Questo è uno dei motivi per cui Ankara ha investito massicciamente nell'espansione della capacità di rigassificazione e nella creazione di un portafoglio che combina flussi in entrata via gasdotto con opzioni di GNL.
Dal punto di vista della Türkiye, il GNL svolge tre funzioni sovrapposte.
In primo luogo, è una copertura per la sicurezza dell'approvvigionamento. Ampliando l'accesso al GNL, la Türkiye riduce la propria dipendenza da un numero ristretto di fornitori via gasdotto e da rigide strutture contrattuali a lungo termine. In termini politici, questa diversificazione sostiene la più ampia strategia di Ankara di massimizzare il margine di manovra – un tema ricorrente nelle dichiarazioni ufficiali sulla sicurezza energetica, sulla diversificazione delle rotte e sull'obiettivo della Türkiye di diventare un centro regionale di scambio energetico.
In secondo luogo, il GNL è uno strumento che favorisce la creazione di un hub. Un hub non riguarda soltanto la geografia; riguarda la capacità di bilanciare i flussi e gestire l’incertezza. Le infrastrutture per il GNL aiutano la Türkiye a posizionarsi non semplicemente come corridoio per volumi fissi, ma come piattaforma in grado di combinare (almeno marginalmente) fonti diverse e di adattarsi ai cambiamenti della domanda, alle condizioni stagionali o alle perturbazioni altrove.
In terzo luogo, il GNL può rafforzare la rilevanza della Türkiye per l’Europa sud-orientale, dove le alternative possono essere più limitate rispetto all’Europa nord-occidentale e dove volumi marginali possono essere importanti in situazioni di crisi. In pratica, la proposta di valore della Türkiye in questo contesto non consiste nel poter «sostituire» le forniture dell’UE, bensì nel poter contribuire potenzialmente al bilanciamento regionale quando i mercati si irrigidiscono.
Ciò è importante perché i mercati del gas restano sensibili a shock improvvisi. Escalation inattese sul piano della sicurezza, quali operazioni militari che aumentano l’incertezza nel più ampio Medio Oriente, possono amplificare le preoccupazioni sull’affidabilità delle forniture e innescare volatilità dei prezzi, anche quando le interruzioni fisiche sono limitate. In periodi come questi, il mercato tende ad attribuire un premio alla flessibilità e all’opzionalità. Questa dinamica non favorisce automaticamente alcun singolo attore, ma rende i Paesi con punti di ingresso diversificati, capacità di rigassificazione e opzioni di stoccaggio più strategicamente rilevanti di quanto appaiano nei periodi di calma.
Anche con una geografia e infrastrutture solide, la transizione della Türkiye da «corridoio» a «hub» non è garantita. Un modello di hub richiede investimenti continui, una governance prevedibile e sufficiente fiducia commerciale per attrarre attività di trading. Diversi vincoli potrebbero pertanto rallentare o rimodellare i piani di Ankara.
La creazione di un hub richiede ingenti capitali. L’espansione dello stoccaggio, l’ammodernamento delle reti, il miglioramento delle interconnessioni e il mantenimento della capacità di GNL richiedono tutti finanziamenti costanti. Le più ampie difficoltà economiche della Türkiye possono complicare questo aspetto in due modi:
Ciò non significa che la Türkiye non possa portare avanti la propria agenda per l’hub. Significa però che il ritmo e la portata di tale agenda potrebbero dipendere dalla capacità di Ankara di mobilitare investimenti senza creare ulteriore pressione macroeconomica.
La «narrazione della flessibilità» della Türkiye tende a diventare più attraente durante le crisi, ma le crisi aumentano anche il rischio operativo e politico. Escalation improvvise nel più ampio Medio Oriente, quali un’azione militare statunitense contro l’Iran o sviluppi analoghi che accrescono l’incertezza, possono irrigidire i mercati e alimentare la volatilità. In tali momenti, il mercato spesso incorpora nel prezzo il rischio di scarsità, ancor prima che si materializzino interruzioni fisiche.
Per l’Europa, ciò può avere due effetti:
Per la Türkiye, shock ricorrenti possono rafforzare l’argomento a favore della rilevanza di un hub, ma possono anche accrescere le preoccupazioni degli acquirenti europei riguardo alla prevedibilità e ai premi per il rischio.
Se la Türkiye vuole essere considerata un hub per i consumatori europei anziché semplicemente una rotta di transito, l’UE cercherà implicitamente (e talvolta esplicitamente) prevedibilità, trasparenza e accesso basato su regole.
In altre parole, il fattore limitante non è soltanto la capacità fisica. È anche la capacità della Türkiye di offrire il tipo di contesto di governance che le aziende e le autorità di regolazione europee considerano affidabile. Se le parti interessate dell’UE percepiscono il mercato come opaco o eccessivamente politicizzato, potrebbero considerare il sistema della Türkiye un corridoio utile nelle emergenze, ma esitare a trattarlo come una piattaforma commerciale di lungo periodo.
Dal punto di vista dell’UE, la diversificazione dalla Russia non mira a creare altrove un nuovo singolo punto di dipendenza. L’approccio europeo assomiglia sempre più a una strategia di portafoglio: GNL, molteplici fornitori tramite gasdotto, riduzione della domanda e interconnessioni. Tale approccio limita naturalmente quanto dominante possa diventare un singolo corridoio, compresa la rotta meridionale attraverso la Türkiye.
Questo è uno dei motivi per cui è più probabile che il ruolo della Türkiye come hub si espanda quale opzione di bilanciamento regionale (soprattutto per l’Europa sud-orientale) piuttosto che come pilastro centrale di sostituzione per l’UE nel suo complesso.
L’ambizione della Türkiye di diventare un hub del gas va intesa come una strategia politico-economica, non soltanto come un progetto infrastrutturale. Man mano che l’UE riduce la dipendenza dal gas russo, il baricentro strategico si sposta gradualmente verso un sistema più complesso, nel quale rotte, flessibilità e governance contano insieme ai volumi di approvvigionamento.
È importante sottolineare che la Türkiye non parte da zero. Negli ultimi anni, Ankara ha compiuto progressi tangibili nello sviluppo di capacità connesse a un hub. Questi sviluppi non si traducono automaticamente in una leva politica decisiva sull’UE, ma aumentano la rilevanza della Türkiye nei calcoli europei in materia di sicurezza energetica, specialmente nei periodi di tensione del mercato, quando flessibilità e opzionalità diventano più preziose che in condizioni normali.
Per l’Europa, ciò è importante in due modi. In primo luogo, la crescente capacità della Türkiye di bilanciare i flussi in entrata dai gasdotti e le opzioni di GNL può sostenere la diversificazione e migliorare la resilienza, in particolare per l’Europa sud-orientale, dove le alternative di percorso sono spesso più limitate. In secondo luogo, rafforza una realtà più ampia del panorama energetico successivo al 2022: l’Europa può ridurre la dipendenza da un singolo fornitore dominante, affrontando al contempo una più ampia serie di sfide legate ai nodi di transito, alle strozzature infrastrutturali e ai quadri di governance non UE. L’esito probabile non è una semplice «sostituzione» di una dipendenza con un’altra, ma una nuova matrice di interdipendenza che richiede una gestione deliberata del rischio.
Per i responsabili politici europei, la sfida principale sarà pertanto progettare un’architettura energetica che rimanga resiliente non solo alle pressioni dei fornitori, ma anche alla potenziale leva derivante dagli hub di transito e dalle strozzature infrastrutturali.
Le opinioni, i pensieri e i punti di vista espressi nei documenti pubblicati su questo sito appartengono esclusivamente agli autori e non necessariamente al Transatlantic Dialogue Center, ai suoi comitati o alle organizzazioni ad esso affiliate. I documenti sono destinati a stimolare il dialogo e la discussione e non rappresentano posizioni politiche ufficiali del Transatlantic Dialogue Center o di altre organizzazioni alle quali gli autori possano essere associati.
Questo testo è stato tradotto automaticamente dall'originale inglese, che resta disponibile selezionando l'inglese come lingua del sito.