
 < 1 分钟阅读
近年来,围绕能源资源的竞争呈现出新形式:能源日益不仅被视为一种商品,也被视为政治影响力的工具。俄罗斯对乌克兰发动的全面战争是推动欧洲这一转变的关键催化剂。它暴露出当单一供应商主导其能源平衡时,欧盟可能有多么脆弱,并加速了欧洲为实现天然气和石油供应路线多样化所作的努力。
北溪管道系统遭到破坏,进一步强化了这一转变,迫使欧洲决策者重新思考的不仅是供应来源,也包括能源基础设施的韧性。
在此背景下,欧盟在REPowerEU 框架下启动了逐步淘汰俄罗斯能源进口的政策。然而,核心变化并不只是以一个供应商替代另一个供应商。更具影响力的转变在于依赖关系本身的变化:随着俄罗斯供应量下降,过境节点、基础设施瓶颈和市场准入规则的战略权重上升。
正是在这里,南部天然气走廊具有了政治意义,而土耳其则力图将地理位置和基础设施转化为长期影响力。欧洲以外与资源相关的动态,包括围绕石油和关键矿产的竞争,也强化了同一个更广泛的观点:对准入和运输路线的控制正日益塑造外交政策选择。
本文认为,土耳其在欧洲天然气架构中作用的上升,并不自动意味着依赖关系一对一地被替代,但确实会形成一种新的相互依赖矩阵,影响欧盟的谈判地位、俄罗斯的选择以及区域供应商的战略考量。管理这些风险将要求欧洲决策者作出更加清醒的政策选择。
2022年后,欧盟的天然气战略从将多样化视为长期目标,转向将其视为短期安全任务。这并不意味着欧洲能够一夜之间“替换掉”俄罗斯天然气。相反,这促使欧盟同时采取多项行动:减少消费、扩大液化天然气接收能力、加强互联管道,并增加从替代伙伴进口的管道天然气。
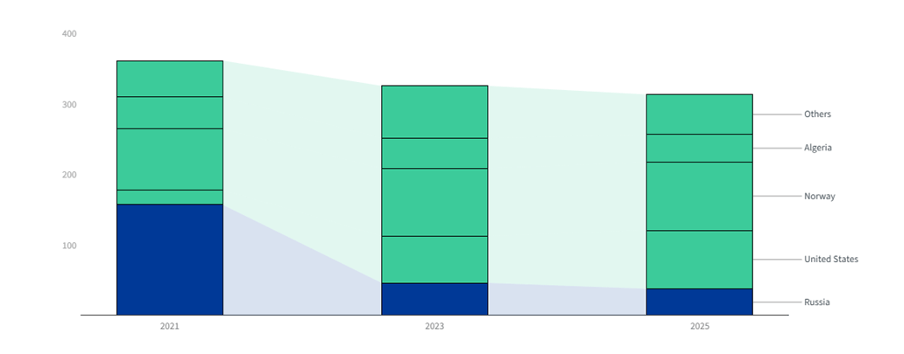
这种转变在数字上显而易见。俄罗斯在欧盟管道天然气进口中的份额下降,从2021年超过40%降至2024年的约11%。2024年,欧盟最大的天然气供应商是挪威(911亿立方米,bcm)和美国(451亿立方米),其次是阿尔及利亚(392亿立方米),而阿塞拜疆供应了117亿立方米(份额较小,但就多样化而言仍具重要意义)。因此,液化天然气进口的快速增长,特别是来自美国的进口,已成为欧洲2022年后多样化战略的核心支柱之一。在政治层面,欧盟通过REPowerEU将这一方向制度化,该计划规定逐步淘汰俄罗斯能源进口。
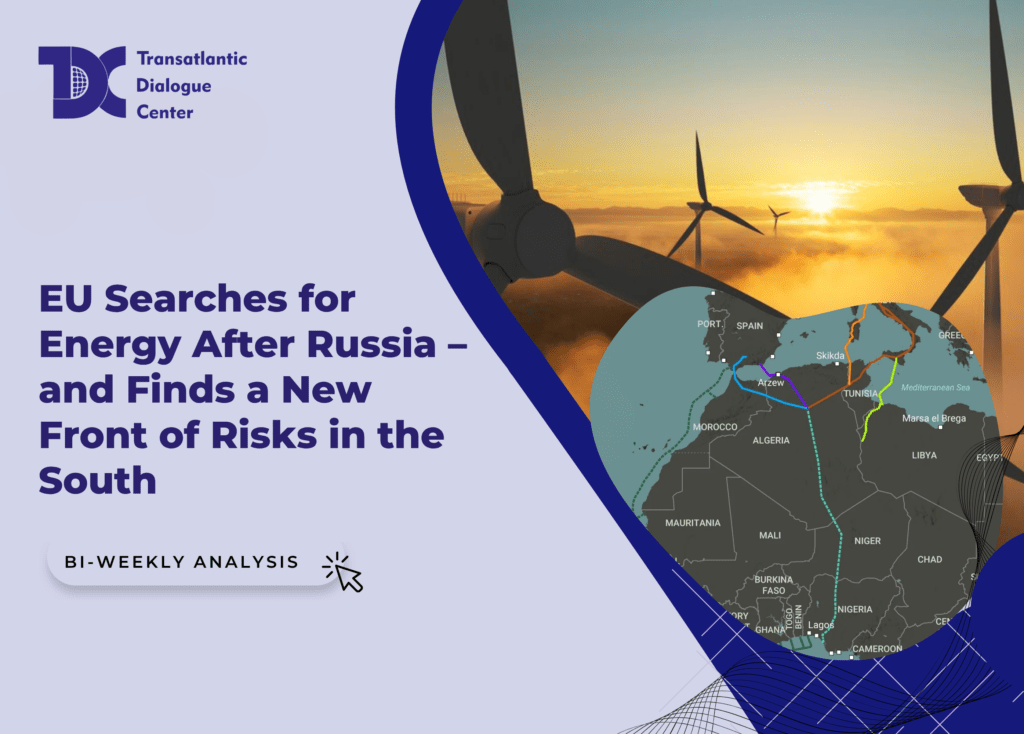
在此背景下,该南部天然气走廊(SGC)最好被理解为不是单一的“替代路线”,而是更广泛多样化组合中的一个组成部分。它是一条管道链,经由南高加索和土耳其,将里海天然气向西输送至欧盟市场,途经希腊并沿亚得里亚海路线抵达意大利。简而言之,它由三个主要环节构成:
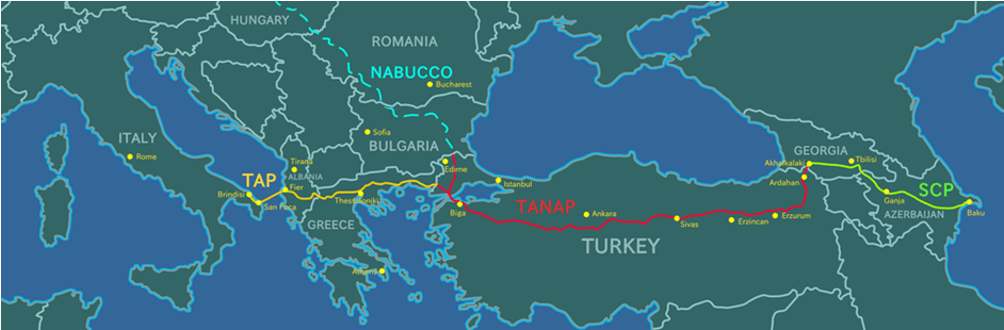
该走廊的长期相关性还取决于阿塞拜疆的产量增长;阿塞拜疆仍是主要上游供应国,其供应来自由SOCAR运营的沙赫德尼兹气田及国际合作伙伴。
即使与俄罗斯过去向欧盟输送的天然气相比,其输送量仍然有限,这一基础设施在战略上依然重要。该走廊的价值不仅在于“它带来多少天然气”,还在于它创造了什么样的选择。它所创造的,是一条能够运作的南部入口路线,可削弱任何单一主导供应商的影响力,尤其对路线替代选择更受限制的南欧和东南欧部分地区而言。
与此同时,重要的是不要夸大SGC能够发挥的作用。其影响取决于上游资源的可获得性、扩容决策(尤其是围绕TANAP/TAP的决策),以及欧洲在脱碳政策下天然气需求的长期走向。这就是为什么,与其将该走廊视为俄罗斯进口的独立替代方案,不如更合理地将其视为稳定性的多样化层。
在能源讨论中,土耳其常被称为“过境国”,但安卡拉宣示的雄心更为广泛:成为天然气枢纽。二者的区别很重要。过境国主要在相对固定的安排下,通过让天然气穿越其领土来收取费用。与此同时,土耳其已通过土耳其溪管道承载了俄罗斯通往欧洲的剩余出口路线之一,该管道继续向东南欧市场输送天然气。相比之下,枢纽旨在成为一个能够以更大灵活性交易、储存、重新导向和定价天然气的地方,其市场设计还可塑造区域流向。
土耳其的“枢纽地位”并非只是一个技术官僚式的能源政策目标。它深深植根于该国的战略和政治自我认知。在官方话语中,能源被界定为土耳其作为地区之间中心或关键国家角色的一部分,也是加强战略自主性的工具。这一表述持续出现在政府关于路线和资源多样化、促进区域能源安全,以及将土耳其定位为能源贸易中心的叙事中。
这很重要,因为这意味着土耳其的枢纽雄心不仅与基础设施有关,也与外交政策姿态相连。对能源路线的控制被视为一种方式,可加强土耳其在与欧盟、俄罗斯和中东伙伴关系中的重要性,并可在其他政治轨道紧张时拓展外交空间。
土耳其的潜在影响力不太可能表现为直接粗暴的能源胁迫。鉴于其对欧洲贸易和投资的依赖,这对安卡拉而言经济代价高昂且政治风险很大。相反,如果枢纽愿景取得进展,影响力更可能通过经过校准的结构性机制出现,例如:
与此同时,枢纽地位并非仅凭地理位置即可实现。它需要可信的市场规则、充足的流动性和储气能力,以及依赖土耳其作为商业平台的企业所需的可预测性。缺少这些要素,土耳其可能仍是一条重要走廊,却不是真正的市场塑造者。
对欧盟而言,这不是“俄罗斯”与“土耳其”之间的二元选择。但它确实凸显了一个战略问题:随着欧洲减少对主导供应商的依赖,风险敞口可能转向过境和枢纽节点。这是一种不同类型的风险。它可以得到管理,但需要审慎设计多样化政策,包括维持多条路线(液化天然气和管道)、投资跨境韧性,以及避免在任何单一走廊中过度集中。
俄罗斯不太可能一夜之间被“挤出”欧洲更广泛的天然气格局,但更强大的南部天然气走廊和一个更多依赖液化天然气的市场,可逐步压缩莫斯科的回旋空间。随着欧盟进口组合更加多样化,俄罗斯利用供应集中来施加政治或价格影响的能力往往会减弱,尤其是在替代路线变得更重要的东南欧。与此同时,俄罗斯可能试图通过有竞争力的定价、合同灵活性,以及聚焦替代方案在结构上仍有限的市场来维持其地位。或者更激进地说,通过贿赂某些关键决策者,正如我们在一些东欧国家所看到的那样。因此,净效应更可能是限制俄罗斯单方面的影响力,而不是迅速消除俄罗斯的相关性。
土耳其枢纽雄心的核心支柱是灵活性,而在天然气市场中,灵活性日益与液化天然气相关。与管道相比,液化天然气可以更快地重新导向,能够从更广泛的出口国来源采购,并用于应对短期价格和供应冲击。这是安卡拉大力投资扩大再气化能力,并构建一个组合以结合管道流入和液化天然气选项的原因之一。
从土耳其的视角看,液化天然气具有三项相互重叠的功能。
首先,它是供应安全的对冲工具。通过扩大液化天然气准入,土耳其减少了对少数管道供应商和僵化长期合同结构的依赖。从政治角度看,这种多样化支持安卡拉更广泛的最大化回旋空间战略——这一主题贯穿于有关能源安全、路线多样化,以及土耳其成为区域能源贸易中心目标的官方声明。
第二,液化天然气是实现枢纽功能的工具。枢纽不仅关乎地理位置;还关乎平衡流量和管理不确定性的能力。液化天然气基础设施有助于土耳其将自身定位为不仅是固定气量的通道,更是一个能够(至少在边际上)整合不同来源,并根据需求变化、季节性条件或其他地区的中断进行调整的平台。
第三,液化天然气可以增强土耳其对东南欧的重要性;与西北欧相比,该地区的替代选择可能更受限制,且在危机情况下,边际气量可能至关重要。实际上,土耳其在此的价值主张并非能够“替代”欧盟的供应,而是当市场趋紧时,它有可能为区域平衡作出贡献。
这很重要,因为天然气市场仍然对突发冲击敏感。意外的安全局势升级,例如加剧中东更广泛地区不确定性的军事行动,即使实际中断有限,也可能放大对供应可靠性的担忧并引发价格波动。在这样的时期,市场往往更重视灵活性和选择权。这一动态并不会自动使任何单一参与者受益,但它使拥有多元化入口点、再气化能力和储气选择的国家,比在平静时期看起来更具战略相关性。
即使拥有优越的地理位置和基础设施,土耳其从“通道”向“枢纽”的转变也并非必然。枢纽模式需要持续投资、可预测的治理,以及足够的商业信心来吸引交易活动。因此,若干制约因素可能减缓或重塑安卡拉的计划。
建设枢纽需要大量资本。扩大储气能力、升级网络、改善互联设施以及维持液化天然气能力,都需要稳定的融资。土耳其面临的更广泛经济逆风可能通过两种方式使此事复杂化:
这并不意味着土耳其无法推进其枢纽议程。但这确实意味着,该议程的速度和规模可能取决于安卡拉能否在不造成额外宏观经济压力的情况下调动投资。
土耳其的“灵活性叙事”在危机期间往往更具吸引力,但危机也会增加运营和政治风险。中东更广泛地区的突发升级,例如美国对伊朗采取军事行动,或加剧不确定性的类似事态发展,可能使市场趋紧并推动波动。在这种时刻,即使实际中断尚未发生,市场往往也会将稀缺风险计入价格。
对欧洲而言,这可能产生双重影响:
对土耳其而言,反复发生的冲击可以强化其作为枢纽的重要性论点,但也可能加剧欧洲买家对可预测性和风险溢价的担忧。
如果土耳其希望被视为欧洲消费者的枢纽,而不仅仅是一条过境路线,欧盟将会隐含地(有时也会明确地)寻求可预测性、透明度和基于规则的准入。
换言之,制约因素不仅是物理能力。它还在于土耳其能否提供欧洲企业和监管机构认为可靠的治理环境。如果欧盟利益相关方认为该市场不透明或过度政治化,他们可能会将土耳其的体系视为紧急情况下有用的通道,却犹豫是否将其视为长期商业平台。
从欧盟视角看,摆脱对俄罗斯的依赖并非要在其他地方形成新的单一依赖点。欧洲的做法日益类似于投资组合战略:液化天然气、多个管道供应商、需求削减和互联设施。这种做法自然限制了任何单一通道——包括经由土耳其的南部路线——能够占据的主导地位。
这也是土耳其的枢纽角色更可能作为一种区域平衡选择(尤其面向东南欧)而扩展,而非成为整个欧盟的核心替代支柱的原因之一。
土耳其成为天然气枢纽的雄心应被理解为一种政治经济战略,而不仅仅是一个基础设施项目。随着欧盟减少对俄罗斯天然气的依赖,战略重心逐渐转向一个更复杂的体系,在这一体系中,除供应量外,路线、灵活性和治理也同样重要。
重要的是,土耳其并非从零开始。近年来,安卡拉在建设与枢纽相邻的能力方面取得了切实进展。这些发展并不会自动转化为对欧盟的决定性政治影响力,但它们确实提升了土耳其在欧洲能源安全考量中的重要性,尤其是在市场承压时期;在这些时期,灵活性和选择权比在正常条件下更具价值。
对欧洲而言,这在两方面具有重要意义。第一,土耳其日益增强的平衡管道流入和液化天然气选择的能力,可以支持多元化并提高韧性,特别是对东南欧而言,该地区的路线替代选择往往更受限制。第二,它强化了2022年后能源格局的一个更广泛现实:欧洲或许能够减少对单一主导供应商的依赖,但同时将面临与过境节点、基础设施瓶颈和非欧盟治理框架相关的一系列更广泛挑战。最可能的结果并非将一种依赖简单“替换”为另一种依赖,而是一种需要审慎风险管理的新型相互依赖矩阵。
因此,对欧洲政策制定者而言,关键挑战将是设计一种能源架构,使其不仅能抵御供应商施压,也能抵御可能源于过境枢纽和基础设施瓶颈的潜在影响力。
本网站发表论文中所表达的观点、想法和意见仅代表作者本人,并不一定代表跨大西洋对话中心、其委员会或其附属组织。论文旨在促进对话和讨论,并不代表跨大西洋对话中心或作者可能所属的任何其他组织的官方政策立场。
本文由英文原文自动翻译而成;切换网站语言至英语后,仍可查看英文原文。