
 11 मिनट पढ़ने का समय
हाल के वर्षों में, ऊर्जा संसाधनों पर प्रतिस्पर्धा ने एक नया रूप ले लिया है: ऊर्जा को अब केवल एक वस्तु के रूप में नहीं, बल्कि राजनीतिक प्रभाव के एक साधन के रूप में भी देखा जा रहा है। यूक्रेन के विरुद्ध रूस का पूर्ण-स्तरीय युद्ध यूरोप में इस बदलाव का एक प्रमुख उत्प्रेरक रहा है। इसने उजागर किया कि जब एक ही आपूर्तिकर्ता उसके ऊर्जा संतुलन पर हावी हो तो यूरोपीय संघ कितना असुरक्षित हो सकता है, और गैस व तेल आपूर्ति मार्गों में विविधता लाने के यूरोपीय प्रयासों को तेज किया।
नॉर्ड स्ट्रीम पाइपलाइन प्रणाली के विनाश ने इस बदलाव को और मजबूत किया, जिससे यूरोपीय नीति-निर्माताओं को न केवल आपूर्ति स्रोतों, बल्कि ऊर्जा अवसंरचना की लचीलेपन पर भी पुनर्विचार करना पड़ा।
इसी संदर्भ में, यूरोपीय संघ ने REPowerEU ढांचे के तहत रूसी ऊर्जा आयात को चरणबद्ध ढंग से समाप्त करने की नीति शुरू की। फिर भी, मूल बदलाव केवल एक आपूर्तिकर्ता को दूसरे से प्रतिस्थापित करना नहीं है। अधिक परिणामी बदलाव निर्भरता का ही रूपांतरण है: जैसे-जैसे रूसी मात्रा घटती है, पारगमन केंद्रों, अवसंरचना की बाधाओं और बाज़ार पहुँच के नियमों का रणनीतिक महत्व बढ़ता है।
यहीं दक्षिणी गैस गलियारा राजनीतिक रूप से महत्वपूर्ण बनता है, और यहीं तुर्किये भूगोल और अवसंरचना को दीर्घकालिक प्रभाव-क्षमता में बदलना चाहता है। यूरोप से परे संसाधन-संबंधी गतिशीलताएँ, जिनमें तेल और महत्वपूर्ण खनिजों पर प्रतिस्पर्धा शामिल है, इसी व्यापक बात को सुदृढ़ करती हैं: पहुँच और परिवहन मार्गों पर नियंत्रण विदेश-नीति के विकल्पों को बढ़ते हुए आकार देता है।
यह लेख तर्क देता है कि यूरोप की गैस संरचना में तुर्किये की बढ़ती भूमिका का अर्थ स्वचालित रूप से निर्भरताओं का एक-के-बदले-एक प्रतिस्थापन नहीं है, लेकिन यह परस्पर निर्भरता का एक नया ढाँचा बनाती है जो यूरोपीय संघ की सौदेबाज़ी की स्थिति, रूस के विकल्पों और क्षेत्रीय आपूर्तिकर्ताओं की रणनीतिक गणनाओं को प्रभावित करता है। इन जोखिमों का प्रबंधन यूरोपीय निर्णय-निर्माताओं से अधिक स्पष्ट दृष्टि वाले नीतिगत विकल्पों की माँग करेगा।
2022 के बाद, यूरोपीय संघ की गैस रणनीति में विविधीकरण को दीर्घकालिक उद्देश्य मानने से निकट-अवधि सुरक्षा कार्य मानने की ओर बदलाव आया। इसका अर्थ यह नहीं था कि यूरोप रातोंरात रूसी गैस को “बदल” सकता था। इसके बजाय, इसने यूरोपीय संघ को एक साथ कई काम करने के लिए प्रेरित किया: खपत कम करना, LNG क्षमता बढ़ाना, इंटरकनेक्टरों को मजबूत करना और वैकल्पिक साझेदारों से पाइपलाइन आयात बढ़ाना।
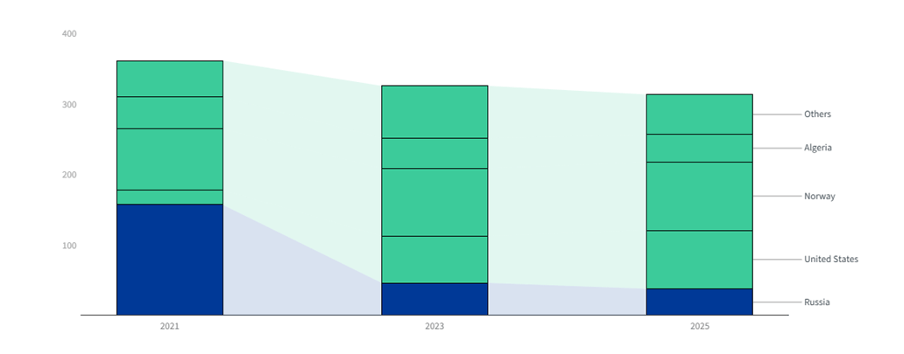
यह बदलाव आँकड़ों में दिखता है। यूरोपीय संघ के पाइपलाइन गैस आयात में रूस का हिस्सा घटकर 2021 में 40% से अधिक से 2024 में लगभग 11% हो गया। 2024 में, यूरोपीय संघ के सबसे बड़े गैस आपूर्तिकर्ता नॉर्वे (91.1 अरब घन मीटर, bcm) और संयुक्त राज्य अमेरिका (45.1 bcm) थे, जिनके बाद अल्जीरिया (39.2 bcm) था, जबकि अज़रबैजान ने 11.7 bcm की आपूर्ति की (हिस्सा छोटा, लेकिन विविधीकरण की दृष्टि से फिर भी महत्वपूर्ण)। इसलिए, विशेषकर संयुक्त राज्य अमेरिका से LNG आयात की तीव्र वृद्धि, 2022 के बाद यूरोप की विविधीकरण रणनीति के केंद्रीय स्तंभों में से एक बन गई है। राजनीतिक रूप से, यूरोपीय संघ ने REPowerEU के तहत इस दिशा को औपचारिक रूप दिया, जो रूसी ऊर्जा आयातों के क्रमिक समापन को निर्धारित करता है।
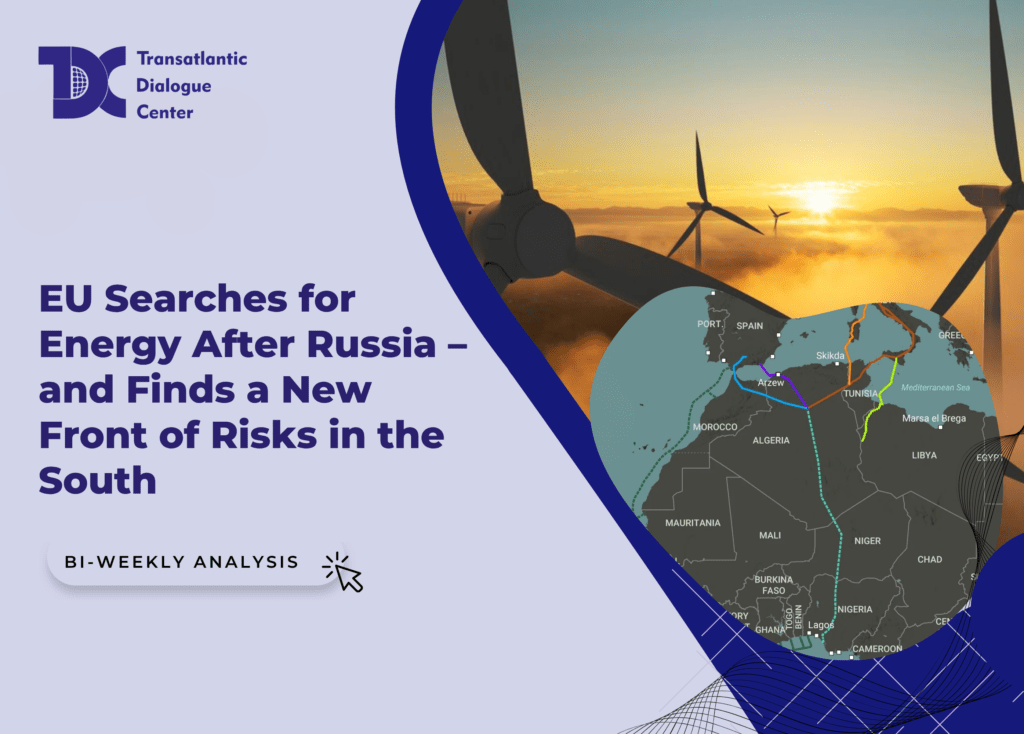
इस संदर्भ में, इस दक्षिणी गैस गलियारे (SGC) को एकल “प्रतिस्थापन मार्ग” के रूप में नहीं, बल्कि व्यापक विविधीकरण मिश्रण के एक घटक के रूप में समझना सबसे उचित है। यह पाइपलाइनों की एक शृंखला है जो कैस्पियन गैस को दक्षिण काकेशस और तुर्किये से होते हुए ग्रीस तथा इटली तक के एड्रियाटिक मार्ग के जरिए पश्चिम की ओर यूरोपीय संघ के बाज़ारों में लाती है। सरल शब्दों में, यह तीन मुख्य कड़ियों से बनी है:
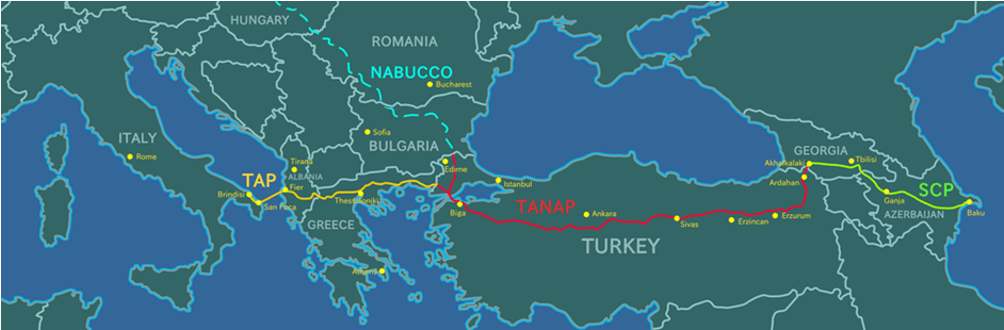
गलियारे की दीर्घकालिक प्रासंगिकता अज़रबैजान में उत्पादन वृद्धि पर भी निर्भर करती है, जो SOCAR द्वारा संचालित शाह देनिज़ क्षेत्र और अंतरराष्ट्रीय साझेदारों के माध्यम से मुख्य अपस्ट्रीम आपूर्तिकर्ता बना हुआ है।
यह अवसंरचना रणनीतिक रूप से महत्वपूर्ण है, भले ही इसकी मात्राएँ यूरोपीय संघ को रूस द्वारा कभी की गई आपूर्ति की तुलना में सीमित रहें। गलियारे का मूल्य केवल “यह कितनी गैस लाता है” नहीं, बल्कि यह किस प्रकार का विकल्प पैदा करता है। और वास्तव में यह एक कार्यरत दक्षिणी प्रवेश मार्ग पैदा करता है, जो किसी एक प्रमुख आपूर्तिकर्ता की प्रभाव-क्षमता घटा सकता है, विशेषकर दक्षिणी और दक्षिण-पूर्वी यूरोप के उन हिस्सों के लिए जहाँ मार्ग विकल्प अधिक सीमित हैं।
साथ ही, यह बढ़ा-चढ़ाकर नहीं बताना महत्वपूर्ण है कि SGC क्या कर सकता है। इसका प्रभाव निर्भर करता है अपस्ट्रीम संसाधन उपलब्धता, विस्तार निर्णयों (विशेषकर TANAP/TAP के संबंध में) और डीकार्बोनाइज़ेशन नीतियों के तहत यूरोप की गैस माँग की दीर्घकालिक दिशा पर। यही कारण है कि गलियारे को रूसी आयातों के स्वतंत्र विकल्प के बजाय अधिक विश्वसनीय रूप से स्थिरकारी विविधीकरण परत के रूप में देखा जाता है।
ऊर्जा बहसों में तुर्किये को अक्सर “पारगमन देश” कहा जाता है, लेकिन अंकारा की घोषित महत्वाकांक्षा अधिक व्यापक है: गैस हब बनना। यह अंतर महत्वपूर्ण है। एक पारगमन राज्य मुख्यतः अपेक्षाकृत निश्चित व्यवस्थाओं के तहत अपने क्षेत्र से गैस गुज़ारने के लिए शुल्क अर्जित करता है। साथ ही, तुर्किये पहले से ही तुर्कस्ट्रीम पाइपलाइन के माध्यम से यूरोप के लिए शेष रूसी निर्यात मार्गों में से एक की मेज़बानी करता है, जो दक्षिण-पूर्वी यूरोपीय बाज़ारों तक गैस पहुँचाती रहती है। इसके विपरीत, एक हब ऐसा स्थान बनने का लक्ष्य रखता है जहाँ गैस का अधिक लचीले ढंग से व्यापार, भंडारण, पुनर्निर्देशन और मूल्य-निर्धारण हो सके, और जहाँ बाज़ार डिज़ाइन क्षेत्रीय प्रवाहों को आकार दे सके।
तुर्किये में “हब दर्जा” केवल एक तकनीकी ऊर्जा-नीति लक्ष्य नहीं है। यह देश की रणनीतिक और राजनीतिक आत्म-धारणा में गहराई से निहित है। आधिकारिक भाषा में, ऊर्जा को परिभाषित किया जाता है क्षेत्रों के बीच तुर्किये की केंद्रीय या निर्णायक राज्य के रूप में भूमिका के हिस्से तथा रणनीतिक स्वायत्तता को मजबूत करने के एक साधन के रूप में। यह रूपरेखा मार्गों और संसाधनों में विविधता लाने, क्षेत्रीय ऊर्जा सुरक्षा में योगदान देने तथा तुर्किये को ऊर्जा में एक व्यापार केंद्र के रूप में स्थापित करने संबंधी सरकारी आख्यानों में लगातार दिखती है।
यह महत्वपूर्ण है क्योंकि इसका अर्थ है कि तुर्किये की हब महत्वाकांक्षा केवल अवसंरचना से नहीं, विदेश-नीति के रुख से जुड़ी है। ऊर्जा मार्गों पर नियंत्रण को यूरोपीय संघ, रूस और मध्य पूर्वी साझेदारों के साथ संबंधों में तुर्किये की प्रासंगिकता मजबूत करने तथा अन्य राजनीतिक मार्गों में तनाव होने पर भी कूटनीतिक गुंजाइश बढ़ाने के माध्यम के रूप में देखा जाता है।
तुर्किये का संभावित प्रभाव स्पष्ट ऊर्जा दबाव जैसा होने की संभावना नहीं है। यह अंकारा के लिए आर्थिक रूप से महँगा और यूरोपीय व्यापार व निवेश पर उसकी निर्भरता के मद्देनज़र राजनीतिक रूप से जोखिमपूर्ण होगा। इसके बजाय, यदि हब की परिकल्पना आगे बढ़ती है, तो प्रभाव-क्षमता अधिक संभावित रूप से संतुलित, संरचनात्मक तंत्रों के माध्यम से उभरेगी, जैसे:
साथ ही, हब दर्जा केवल भूगोल के आधार पर हासिल नहीं होता। इसके लिए विश्वसनीय बाज़ार नियमों, पर्याप्त तरलता व भंडारण और उन कंपनियों के लिए पूर्वानुमेयता की आवश्यकता होती है जो वाणिज्यिक मंच के रूप में तुर्किये पर निर्भर होंगी। इन तत्वों के बिना, तुर्किये एक महत्वपूर्ण गलियारा तो बना रह सकता है, लेकिन वास्तविक बाज़ार-निर्माता नहीं।
यूरोपीय संघ के लिए, यह “रूस” और “तुर्किये” के बीच द्विआधारी विकल्प नहीं है। लेकिन यह एक रणनीतिक मुद्दे को रेखांकित करता है: जैसे यूरोप एक प्रमुख आपूर्तिकर्ता पर निर्भरता कम करता है, जोखिम पारगमन और हब केंद्रों की ओर स्थानांतरित हो सकता है। यह एक अलग प्रकार का जोखिम है। इसका प्रबंधन किया जा सकता है, लेकिन इसके लिए सोच-समझकर विविधीकरण नीति तैयार करना आवश्यक है, जिसमें अनेक मार्गों (LNG और पाइपलाइनों) को बनाए रखना, सीमा-पार लचीलेपन में निवेश और किसी एक गलियारे में अति-संकेंद्रण से बचना शामिल है।
रूस को रातोंरात यूरोप के व्यापक गैस समीकरण से “बाहर” किए जाने की संभावना नहीं है, लेकिन एक मजबूत दक्षिणी गैस गलियारा और अधिक LNG-केंद्रित बाज़ार धीरे-धीरे मॉस्को की कार्रवाई की गुंजाइश को सीमित कर सकते हैं। जैसे-जैसे यूरोपीय संघ का आयात पोर्टफोलियो अधिक विविध होता जाता है, राजनीतिक या मूल्य-निर्धारण प्रभाव के लिए आपूर्ति संकेंद्रण का लाभ उठाने की रूस की क्षमता कमजोर पड़ती है, विशेषकर दक्षिण-पूर्वी यूरोप में, जहाँ वैकल्पिक मार्ग प्रासंगिकता प्राप्त करते हैं। साथ ही, रूस प्रतिस्पर्धी मूल्य-निर्धारण, अनुबंधीय लचीलेपन और उन बाज़ारों पर ध्यान केंद्रित करके अपनी स्थिति बनाए रखने का प्रयास कर सकता है जहाँ विकल्प संरचनात्मक रूप से सीमित रहते हैं। या, अधिक कट्टर रूप से, कुछ पूर्वी यूरोपीय देशों में जैसा हम देख रहे हैं, कुछ प्रमुख निर्णय-निर्माताओं को रिश्वत देकर। इसलिए, शुद्ध प्रभाव रूसी प्रासंगिकता के त्वरित उन्मूलन के बजाय रूस की एकतरफ़ा प्रभाव-क्षमता पर अंकुश होने की अधिक संभावना है।
तुर्किये की हब महत्वाकांक्षा का एक केंद्रीय स्तंभ लचीलापन है, और गैस बाज़ारों में लचीलापन बढ़ते हुए LNG से जुड़ा है। पाइपलाइनों की तुलना में, LNG को अधिक तेज़ी से पुनर्निर्देशित किया जा सकता है, निर्यातकों के अधिक व्यापक समूह से प्राप्त किया जा सकता है और अल्पकालिक मूल्य तथा आपूर्ति झटकों का जवाब देने में इस्तेमाल किया जा सकता है। यह एक कारण है कि अंकारा ने पुनर्गैसीकरण क्षमता बढ़ाने और पाइपलाइन प्रवाह को LNG विकल्पों के साथ मिलाने वाला एक पोर्टफोलियो बनाने में भारी निवेश किया है।
तुर्किये के दृष्टिकोण से, LNG तीन परस्पर आच्छादित कार्य करता है।
पहला, यह आपूर्ति-सुरक्षा का बचाव है। LNG पहुँच का विस्तार करके, तुर्किये कम संख्या में पाइपलाइन आपूर्तिकर्ताओं और कठोर दीर्घकालिक अनुबंधीय संरचनाओं पर अपनी निर्भरता घटाता है। राजनीतिक दृष्टि से, यह विविधीकरण अंकारा की कार्रवाई की गुंजाइश अधिकतम करने की व्यापक रणनीति का समर्थन करता है – यह विषय ऊर्जा सुरक्षा, मार्ग विविधीकरण और तुर्किये के क्षेत्रीय ऊर्जा व्यापार केंद्र बनने के लक्ष्य पर आधिकारिक वक्तव्यों में निरंतर दिखाई देता है।
दूसरा, एलएनजी एक हब-सक्षम बनाने वाला साधन है। हब केवल भौगोलिक स्थिति का विषय नहीं है; यह प्रवाहों को संतुलित करने और अनिश्चितता का प्रबंधन करने की क्षमता का विषय है। एलएनजी अवसंरचना तुर्किये को केवल निश्चित मात्राओं के लिए एक गलियारे के रूप में नहीं, बल्कि एक ऐसे मंच के रूप में स्थापित करने में मदद करती है जो (कम-से-कम सीमांत स्तर पर) विभिन्न स्रोतों को जोड़ सकता है और मांग, मौसमी परिस्थितियों या अन्यत्र व्यवधानों में बदलाव के अनुसार समायोजित हो सकता है।
तीसरा, एलएनजी दक्षिण-पूर्वी यूरोप के लिए तुर्किये की प्रासंगिकता को मजबूत कर सकता है, जहां विकल्प उत्तर-पश्चिमी यूरोप की तुलना में अधिक सीमित हो सकते हैं और जहां संकट की स्थितियों में सीमांत मात्राएं महत्वपूर्ण हो सकती हैं। व्यावहारिक रूप से, यहां तुर्किये का मूल्य प्रस्ताव यह नहीं है कि वह यूरोपीय संघ की आपूर्तियों को “प्रतिस्थापित” कर सकता है, बल्कि यह है कि बाजारों के तंग होने पर वह संभावित रूप से क्षेत्रीय संतुलन में योगदान दे सकता है।
यह महत्वपूर्ण है क्योंकि गैस बाजार अचानक लगने वाले झटकों के प्रति संवेदनशील बने हुए हैं। व्यापक मध्य पूर्व में अनिश्चितता बढ़ाने वाले सैन्य अभियानों जैसी अप्रत्याशित सुरक्षा-वृद्धियां, आपूर्ति की विश्वसनीयता को लेकर चिंताओं को बढ़ा सकती हैं और मूल्य अस्थिरता पैदा कर सकती हैं, भले ही भौतिक व्यवधान सीमित हों। ऐसे समय में बाजार लचीलेपन और विकल्पों को अधिक महत्व देता है। यह गतिशीलता अपने-आप किसी एक पक्ष को लाभ नहीं पहुंचाती, लेकिन यह विविध प्रवेश बिंदुओं, पुनर्गैसीकरण क्षमता और भंडारण विकल्पों वाले देशों को शांत अवधियों की तुलना में अधिक रणनीतिक रूप से प्रासंगिक बनाती है।
मजबूत भौगोलिक स्थिति और अवसंरचना के बावजूद, तुर्किये का “गलियारे” से “हब” की ओर संक्रमण सुनिश्चित नहीं है। हब मॉडल के लिए निरंतर निवेश, पूर्वानुमेय शासन और व्यापारिक गतिविधि आकर्षित करने के लिए पर्याप्त वाणिज्यिक विश्वास की आवश्यकता होती है। इसलिए कई बाधाएं अंकारा की योजनाओं को धीमा कर सकती हैं या उनका स्वरूप बदल सकती हैं।
हब निर्माण पूंजी-गहन है। भंडारण का विस्तार, नेटवर्क का उन्नयन, इंटरकनेक्टरों में सुधार और एलएनजी क्षमता का रखरखाव—इन सभी के लिए स्थिर वित्तपोषण चाहिए। तुर्किये की व्यापक आर्थिक प्रतिकूल परिस्थितियां इसे दो तरीकों से जटिल बना सकती हैं:
इसका अर्थ यह नहीं है कि तुर्किये अपने हब एजेंडे को आगे नहीं बढ़ा सकता। इसका अर्थ यह है कि उस एजेंडे की गति और पैमाना इस बात पर निर्भर हो सकता है कि अंकारा अतिरिक्त व्यापक आर्थिक दबाव पैदा किए बिना निवेश जुटा पाता है या नहीं।
तुर्किये का “लचीलेपन का विमर्श” संकटों के दौरान अधिक आकर्षक होता है, लेकिन संकट परिचालन और राजनीतिक जोखिम भी बढ़ाते हैं। व्यापक मध्य पूर्व में अचानक तनाव-वृद्धि, जैसे ईरान के विरुद्ध अमेरिकी सैन्य कार्रवाई या अनिश्चितता बढ़ाने वाले तुलनीय घटनाक्रम, बाजारों को तंग कर सकते हैं और अस्थिरता बढ़ा सकते हैं। ऐसे क्षणों में, भौतिक व्यवधान वास्तव में होने से पहले ही बाजार अक्सर अभाव जोखिम का मूल्य निर्धारण कर लेता है।
यूरोप के लिए, इसके दो पहलू हो सकते हैं:
तुर्किये के लिए, बार-बार लगने वाले झटके हब की प्रासंगिकता के तर्क को मजबूत कर सकते हैं, लेकिन वे पूर्वानुमेयता और जोखिम प्रीमियम के बारे में यूरोपीय खरीदारों की चिंताएं भी बढ़ा सकते हैं।
यदि तुर्किये केवल पारगमन मार्ग के बजाय यूरोपीय उपभोक्ताओं के लिए हब के रूप में देखा जाना चाहता है, तो यूरोपीय संघ परोक्ष रूप से (और कभी-कभी स्पष्ट रूप से) पूर्वानुमेयता, पारदर्शिता और नियम-आधारित पहुंच की अपेक्षा करेगा।
दूसरे शब्दों में, सीमित करने वाला कारक केवल भौतिक क्षमता नहीं है। यह इस बात पर भी निर्भर करता है कि क्या तुर्किये ऐसा शासन वातावरण प्रदान कर सकता है जिसे यूरोपीय कंपनियां और नियामक विश्वसनीय मानते हैं। यदि यूरोपीय संघ के हितधारक बाजार को अपारदर्शी या अत्यधिक राजनीतिकृत मानते हैं, तो वे आपात स्थितियों में तुर्किये की प्रणाली को उपयोगी गलियारे के रूप में ले सकते हैं, लेकिन उसे दीर्घकालिक वाणिज्यिक मंच मानने में हिचकिचाएंगे।
यूरोपीय संघ के दृष्टिकोण से, रूस से दूर विविधीकरण का उद्देश्य कहीं और निर्भरता का नया एकल बिंदु बनाना नहीं है। यूरोप का दृष्टिकोण बढ़ते हुए पोर्टफोलियो रणनीति जैसा है: एलएनजी, अनेक पाइपलाइन आपूर्तिकर्ता, मांग में कमी और इंटरकनेक्टर। यह दृष्टिकोण स्वाभाविक रूप से तुर्किये से होकर गुजरने वाले दक्षिणी मार्ग सहित किसी भी एक गलियारे के प्रभुत्व को सीमित करता है।
इसी कारण तुर्किये की हब भूमिका के पूरे यूरोपीय संघ के लिए केंद्रीय प्रतिस्थापन स्तंभ बनने की अपेक्षा क्षेत्रीय संतुलन विकल्प (विशेषकर दक्षिण-पूर्वी यूरोप के लिए) के रूप में विस्तार करने की संभावना अधिक है।
गैस हब बनने की तुर्किये की महत्वाकांक्षा को केवल अवसंरचना परियोजना नहीं, बल्कि राजनीतिक-आर्थिक रणनीति के रूप में समझा जाना चाहिए। जैसे-जैसे यूरोपीय संघ रूसी गैस पर निर्भरता कम करता है, रणनीतिक गुरुत्वाकर्षण केंद्र धीरे-धीरे एक अधिक जटिल प्रणाली की ओर खिसकता है, जहां आपूर्ति की मात्राओं के साथ-साथ मार्ग, लचीलापन और शासन भी महत्वपूर्ण हैं।
महत्वपूर्ण रूप से, तुर्किये शून्य से शुरुआत नहीं कर रहा है। हाल के वर्षों में अंकारा ने हब-सन्निकट क्षमताओं के निर्माण में ठोस प्रगति की है। ये विकास स्वतः यूरोपीय संघ पर निर्णायक राजनीतिक प्रभाव में परिवर्तित नहीं होते, लेकिन वे यूरोप की ऊर्जा-सुरक्षा गणनाओं में तुर्किये की प्रासंगिकता बढ़ाते हैं, विशेषकर बाजार तनाव की अवधियों में, जब लचीलापन और विकल्प सामान्य परिस्थितियों की तुलना में अधिक मूल्यवान हो जाते हैं।
यूरोप के लिए, यह दो तरीकों से महत्वपूर्ण है। पहला, पाइपलाइन प्रवाह और एलएनजी विकल्पों को संतुलित करने की तुर्किये की बढ़ती क्षमता विविधीकरण का समर्थन कर सकती है और लचीलापन सुधार सकती है, विशेषकर दक्षिण-पूर्वी यूरोप के लिए, जहां मार्ग विकल्प अक्सर अधिक सीमित होते हैं। दूसरा, यह 2022 के बाद के ऊर्जा परिदृश्य की एक व्यापक वास्तविकता को पुष्ट करता है: यूरोप एक प्रमुख आपूर्तिकर्ता पर निर्भरता कम कर सकता है, जबकि पारगमन नोडों, अवसंरचना बाधाओं और गैर-यूरोपीय संघ शासन ढांचों से संबंधित व्यापक चुनौतियों का सामना करता है। संभावित परिणाम एक निर्भरता का दूसरी से सरल “प्रतिस्थापन” नहीं, बल्कि पारस्परिक निर्भरता का एक नया मैट्रिक्स है, जिसके लिए सुविचारित जोखिम प्रबंधन आवश्यक है।
इसलिए यूरोपीय नीति-निर्माताओं के लिए प्रमुख चुनौती ऐसी ऊर्जा संरचना तैयार करना होगी जो केवल आपूर्तिकर्ता दबाव के प्रति ही नहीं, बल्कि पारगमन हबों और अवसंरचना बाधाओं से उत्पन्न होने वाले संभावित प्रभाव के प्रति भी लचीली बनी रहे।
इस साइट पर प्रकाशित लेखों में व्यक्त विचार, चिंतन और राय केवल लेखकों के हैं और आवश्यक नहीं कि वे ट्रांसअटलांटिक डायलॉग सेंटर, उसकी समितियों या उससे संबद्ध संगठनों के विचार हों। इन लेखों का उद्देश्य संवाद और चर्चा को प्रोत्साहित करना है और वे ट्रांसअटलांटिक डायलॉग सेंटर या किसी अन्य संगठन, जिनसे लेखक संबद्ध हो सकते हैं, की आधिकारिक नीतिगत स्थितियों का प्रतिनिधित्व नहीं करते।
यह पाठ अंग्रेज़ी मूल से स्वचालित रूप से अनुवादित किया गया है, जो साइट की भाषा अंग्रेज़ी में बदलने पर अब भी उपलब्ध है।