
 12 मिनट पढ़ने का समय

समकालीन रूस केवल यूक्रेन के लिए नहीं, बल्कि वैश्विक सुरक्षा के लिए भी मुख्य खतरा है। वह दंडमुक्त आक्रामकता को वैधता देता है, स्थापित अंतरराष्ट्रीय कानून मानदंडों को कमजोर करता है और प्रतिबंधों से अलग-थलग पड़े निरंकुश राज्यों के गठजोड़ को मजबूत करता है। रूसी तोपखाने का कम-से-कम 70% अब उत्तर कोरिया द्वारा आपूर्ति किया जाता है, साथ ही बैलिस्टिक मिसाइलों और सैन्य कर्मियों का एक हिस्सा भी। ईरान व्यवस्थित रूप से आक्रमणकारी ड्रोन देता है, बेलारूस अपना क्षेत्र उपलब्ध कराता है, जबकि चीन पश्चिमी प्रतिबंधों को दरकिनार करने में सहायता और सैन्य-तकनीकी सहयोग के विस्तार के माध्यम से रूस की आर्थिक स्थिरता सुनिश्चित करता है।
यूक्रेन पर अपने अकारण आक्रमण की शुरुआत से ही रूस पश्चिमी देशों के विरुद्ध व्यवस्थित परमाणु ब्लैकमेल में संलग्न रहा है। नवीनतम उदाहरण नवंबर 2024 में आया, जब मॉस्को ने ब्रिटेन, जर्मनी और अन्य देशों के विरुद्ध अंतरमहाद्वीपीय मिसाइल “ओरेश्निक” के उपयोग की धमकी दी। साथ ही, क्रेमलिन शांति वार्ताओं या समझौते में बिल्कुल भी रुचि नहीं दिखाता। डोनाल्ड ट्रंप के शांति प्रस्तावों की पृष्ठभूमि में भी रूस ने अपनी बयानबाजी नहीं बदली है, आत्मसमर्पण के समतुल्य मांगें रखता रहा है और युद्धक्षेत्र में शत्रुता की तीव्रता कम नहीं की है।
2025 में सैन्य व्यय वार्षिक बजट के रिकॉर्ड 33% तक पहुंच गया, जो शांति की तैयारी के बजाय सैन्य क्षमता निर्माण का स्पष्ट संकेत है। डेनिश रक्षा खुफिया सेवा के अनुसार, रूस NATO के साथ युद्ध की तैयारी कर रहा है और अगले पांच वर्षों के भीतर यूरोप के लिए अस्तित्वगत खतरा बन सकता है।

इसलिए, यदि यूक्रेन में रूस का “विशेष सैन्य अभियान” सफल होता है, तो NATO के साथ सीधा टकराव अत्यधिक संभावित हो जाएगा। वास्तव में, गठबंधन के भीतर बाल्टिक देशों और पोलैंड पर संभावित रूसी आक्रमण के बारे में चर्चाएं और तैयारियां पहले से चल रही हैं। क्षेत्र के देश इस परिदृश्य की सक्रियता से तैयारी कर रहे हैं—राष्ट्रीय सीमाओं को मजबूत करके, हथियारों का भंडारण करके, सैन्य व्यय को GDP के 3% तक बढ़ाकर, वायु रक्षा प्रणालियों को बेहतर बनाकर, और यहां तक कि नागरिक निकासी योजनाएं प्रस्तुत करके।
स्पष्टतः, रूसी आक्रामकता रोकने का प्राथमिक साधन प्रतिबंध नहीं हैं, फिर भी वे रूस की सैन्य क्षमता को कमजोर करने में महत्वपूर्ण भूमिका निभाते हैं—जो यूक्रेन में युद्ध के परिणाम और यूरोप में भविष्य के युद्ध की रोकथाम, दोनों के लिए अत्यंत आवश्यक है। प्रतिबंध धीरे-धीरे रूस के लिए युद्ध छेड़ना अधिक कठिन बनाते हैं, उसे अधिक थकाऊ बनाते हैं और तीसरे देशों के लिए क्रेमलिन के साथ सहयोग का आकर्षण कम करते हैं। वित्तीय प्रवाह और महत्वपूर्ण प्रौद्योगिकियों तक पहुंच सीमित करके, वे रणनीतिक दबाव बढ़ाते हैं और रूस को युद्ध जारी रखने के लिए अधिक कीमत चुकाने को मजबूर करते हैं।

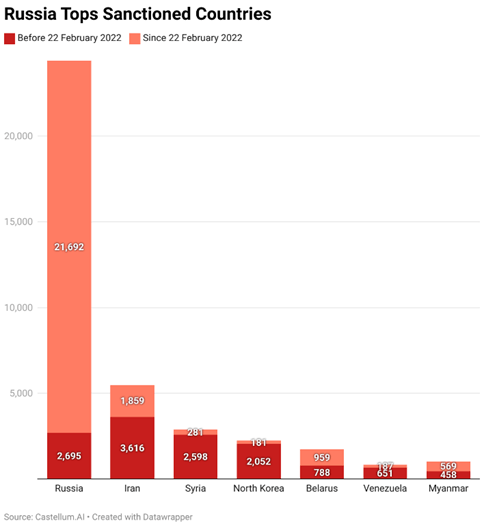
आज रूसी संघ प्रतिबंधित राज्यों में निर्विवाद विश्व नेता है, जो दूसरे स्थान पर मौजूद ईरान से 323.4% आगे है (चित्र देखें)। हालांकि डोनबास और क्रीमिया के कब्जे के जवाब में पूर्ण-स्तरीय आक्रमण से पहले भी कुछ प्रतिबंध लगाए गए थे, लेकिन अधिकांश 2022 से शुरू किए गए। 24 फरवरी के बाद पहले कदमों ने रूस की वित्तीय प्रणाली को निशाना बनाया: EU, अमेरिका, ब्रिटेन, कनाडा और अन्य साझेदारों ने रूसी बैंकों की संपत्तियों के साथ-साथ केंद्रीय बैंक के सोने और विदेशी मुद्रा भंडार को फ्रीज किया, उन्हें SWIFT से अलग किया, और लावरोव, सैन्य-औद्योगिक परिसर के प्रमुख व्यक्तियों तथा स्वयं पुतिन सहित शीर्ष अधिकारियों और कुलीन धनाढ्यों पर व्यक्तिगत प्रतिबंध लगाए।
साथ ही, रूसी अर्थव्यवस्था—विशेषकर उसके सैन्य क्षेत्र—के लिए आवश्यक प्रौद्योगिकियों के निर्यात पर प्रतिबंध लगाए गए। अमेरिका, जापान और अन्य साझेदारों ने उच्च-तकनीकी उपकरणों, सेमीकंडक्टरों, विमानन पुर्जों और सॉफ्टवेयर की आपूर्ति पर नियंत्रण लगाया। अगला कदम क्षेत्र-विशिष्ट प्रतिबंधों की शुरुआत थी, जिनका मुख्य निशाना रूस का ऊर्जा क्षेत्र था। 2022 में अमेरिका और ब्रिटेन रूसी तेल और गैस पर पूर्ण प्रतिबंध लगाने वाले पहले देश बने। धीरे-धीरे EU भी इन उपायों में शामिल हुआ, उसने रूसी तेल आयात को सीमित करने, मूल्य-सीमा लगाने और रूसी ऊर्जा कंपनियों पर प्रतिबंध लगाने के निर्णय अपनाए। 2023 तक प्रतिबंधों का विस्तार रूसी धातुओं, कोयले, हीरों और अन्य रणनीतिक संसाधनों पर पाबंदियों तक हो गया था।
यूक्रेन के वित्त मंत्रालय के अनुसार, फरवरी 2024 तक प्रतिबंधों के कारण रूस को लगभग $400 billion का नुकसान हुआ था। हालांकि, प्रतिबंध व्यवस्था के प्रति रूस के अनुकूलन को देखते हुए, 2023-2024 में प्रतिबंध गठबंधन ने अपना ध्यान प्रतिबंधों से बचाव से निपटने पर केंद्रित कर दिया—द्वितीयक प्रतिबंध और रूस के तथाकथित “छाया बेड़े” के विरुद्ध उपाय लागू किए।
प्रतिबंधों के कारण अपरिहार्य आर्थिक पतन की भविष्यवाणी करने वाले पहले के अनुमानों के बावजूद, रूसी अर्थव्यवस्था ने सापेक्षिक स्थिरता दिखाई है। 2022 में GDP केवल -1.2% घटा, जबकि 2024 में यह +3.6% बढ़ा। IMF ने 2025 में 1.4% वृद्धि का अनुमान लगाया है, जिससे प्रश्न उठता है: प्रतिबंधों का अधिक विनाशकारी प्रभाव क्यों नहीं पड़ा?
अर्थव्यवस्था को बनाए रखने वाला एक प्रमुख कारक युद्ध-संबंधी भारी खर्च है। GDP वृद्धि मुख्यतः सैन्य उत्पादन में 60% वृद्धि से प्रेरित है, न कि जैविक आर्थिक विस्तार से। हालांकि, इस प्रोत्साहन मॉडल के दुष्प्रभाव हैं, जो संकेत देते हैं कि अर्थव्यवस्था अत्यधिक गर्म हो रही है।
पहला, रूस को कारकों के संयोजन से उत्पन्न गंभीर श्रम कमी का सामना है: लामबंदी, बैंक हस्तांतरणों पर प्रतिबंधों के कारण श्रम प्रवासियों का पलायन, जनसंख्या का प्रवासन और जनसांख्यिकीय गिरावट। बेरोजगारी दर घटकर रिकॉर्ड निम्न 2.6% हो गई है, जो सोवियत काल के बाद से सबसे कम है। इसका अर्थ है कि श्रम बाजार पूरी क्षमता पर काम कर रहा है, जिससे व्यवसाय केवल कर्मचारियों को बनाए रखने के लिए वेतन बढ़ाने को मजबूर हैं। हालांकि इससे कृत्रिम रूप से उपभोक्ता मांग बढ़ती है, यह मुद्रास्फीति के दबाव को भी बढ़ाता है। फरवरी 2025 तक मुद्रास्फीति 14% तक पहुंच गई है और सैन्य खर्च में वृद्धि तथा लामबंदी के लिए वित्तीय प्रोत्साहनों—मुख्य रूप से सैन्य सेवा के उच्च वेतन—के कारण इसके बढ़ते रहने की संभावना है।
इस बीच, सरकार सक्रिय रूप से अपने भंडार को समाप्त कर रही है। राष्ट्रीय कल्याण कोष 2021 में $113.5 billion से घटकर 2024 में $55 billion रह गया है, जो वित्तीय सुरक्षा भंडारों के क्रमिक क्षय का संकेत है।
ऊर्जा निर्यात पर निर्भरता एक महत्वपूर्ण कमजोरी बनी हुई है। प्रतिबंधों के बावजूद रूस वैकल्पिक आपूर्ति चैनलों के माध्यम से तेल बेचना जारी रखता है। हालांकि, उसकी आर्थिक स्थिरता वैश्विक तेल और गैस कीमतों के उतार-चढ़ाव के प्रति अत्यधिक संवेदनशील बनी हुई है। कीमतों में तेज गिरावट या प्रतिबंधों का सख्त प्रवर्तन युद्ध को वित्तपोषित करने की उसकी क्षमता को काफी सीमित कर सकता है।
प्रतिबंधों से रूस के सैन्य-औद्योगिक परिसर के लिए महत्वपूर्ण वस्तुओं और प्रौद्योगिकियों तक पहुंच सीमित होने तथा उसकी आर्थिक स्थिरता कमजोर होने की अपेक्षा थी। हालांकि, क्रेमलिन ने निर्यात और आयात प्रतिबंधों को दरकिनार करने के प्रभावी तंत्र विकसित कर लिए हैं, जिससे वह हथियारों का निर्माण जारी रख सकता है, युद्ध प्रयास को बनाए रख सकता है और अर्थव्यवस्था को संभाले रख सकता है।
प्रतिबंधों से बचने के प्रमुख तरीके तीसरे देशों के माध्यम से “समानांतर व्यापार” और वैकल्पिक बाजारों की ओर पुनर्मुखीकरण हैं। उल्लेखनीय है कि G7 देश भी कुछ हद तक अप्रत्यक्ष रूप से इन योजनाओं में शामिल हैं।
समानांतर व्यापार उस तंत्र को संदर्भित करता है जिसमें प्रतिबंधित वस्तुएं पहले मध्यस्थ देशों को भेजी जाती हैं और फिर रूस की ओर मोड़ दी जाती हैं। मध्य एशियाई राज्य—कज़ाख़स्तान, किर्गिज़स्तान, आर्मेनिया, उज़्बेकिस्तान, जॉर्जिया—के साथ-साथ तुर्की, भारत और चीन पारगमन केंद्रों के रूप में अग्रणी भूमिका निभाते हैं। उदाहरण के लिए, रूसी उद्यमी आर्मेनियाई साझेदारों के साथ सौदे करते हैं, जो बदले में जर्मनी से इलेक्ट्रॉनिक्स मंगाते हैं और उन्हें रूस भेजते हैं। वहीं, रूसी वस्तुएं आर्मेनिया को निर्यात की जाती हैं, जहां बाद में उन्हें झूठे लेबलों के तहत यूरोपीय बाजार में बेचा जाता है। एक स्पष्ट संकेतक यह है कि आर्मेनिया को जर्मन निर्यात $0.5 million से बढ़कर प्रति माह $4–6 million हो गया, जो दृढ़ता से संकेत देता है कि इन वस्तुओं का एक महत्वपूर्ण हिस्सा रूस को पुनः निर्यात किया जा रहा है।
G7 और मध्यस्थ देशों के बीच व्यापार में तेज वृद्धि प्रतिबंधों से बचने के पैमाने की पुष्टि करती है। हालांकि इन “भूमिगत” प्रवाहों की सटीक मात्रा का अनुमान लगाना कठिन है, कज़ाख़स्तान का मामला विशेष रूप से स्पष्ट है। 2023 में, 2021 की तुलना में, कज़ाख़स्तान का कुल निर्यात €24 billion और आयात €15 billion बढ़ा—व्यापार की संरचना में किसी महत्वपूर्ण परिवर्तन या नागरिकों की आय में वृद्धि के बिना। केवल कज़ाख़स्तान से EU आयात 2021 के €17 billion से बढ़कर 2023 में €30 billion हो गया, जो रूस को पुनः निर्यात के लिए पारगमन केंद्र के रूप में उसकी भूमिका का प्रबल संकेत है।
अन्य देशों में भी इसी प्रकार के व्यापार पैटर्न देखे जाते हैं:
साथ ही, गैर-प्रतिबंधकारी देशों की ओर रूस के व्यापार का पुनर्मुखीकरण पश्चिमी दबाव की प्रभावशीलता को काफी कमजोर करता है। प्रतिबंध लगाने वाले देशों से रूस को निर्यात प्रति माह $10.5 billion से घटकर 2023 में $4.6 billion हो गया, लेकिन मॉस्को ने प्रतिबंधों में शामिल न होने वाले देशों के साथ व्यापार बढ़ाकर इन नुकसानों की आंशिक भरपाई की है। चीन, भारत, तुर्की और कज़ाख़स्तान से रूस को निर्यात प्रति माह $5.5 billion से बढ़कर $9.7 billion हो गया।
एक गंभीर चुनौती केवल प्रतिबंधों का उल्लंघन नहीं है, बल्कि यह तथ्य भी है कि रूसी सैन्य उपकरणों में पश्चिमी घटकों का उपयोग जारी है। यूक्रेन में रूसी हथियारों के मलबे में लगभग 2,800 विदेशी घटकों की पहचान की गई है—उनमें से लगभग 95% प्रतिबंध गठबंधन वाले देशों में मुख्यालय रखने वाली कंपनियों द्वारा निर्मित हैं।
रूस महत्वपूर्ण सैन्य और दोहरे उपयोग वाली प्रौद्योगिकियाँ प्राप्त करने के लिए तीसरे देशों पर निर्भर करता है। उदाहरण के लिए, अमेरिकी माइक्रोचिप्स का 75% हांगकांग और चीन के माध्यम से रूस पहुँचता है। 2023 में, यूरोपीय संघ ने पुनः-निर्यात योजनाओं में शामिल देशों को 14 अरब डॉलर से अधिक मूल्य की माइक्रोचिप्स, विनिर्माण उपकरण और दोहरे उपयोग वाले सामान निर्यात किए। इससे रूस अपने विमानन बेड़े को बनाए रखने और उसकी मरम्मत करने में सक्षम हुआ है—केवल 2022 में, उसने चीन और तुर्की के माध्यम से 1.4 करोड़ डॉलर मूल्य के अमेरिकी-निर्मित विमान पुर्जे आयात किए।
यूक्रेन के विरुद्ध युद्ध का वित्तपोषण रूस की सर्वोच्च प्राथमिकता बना हुआ है, जैसा कि उसके रिकॉर्ड-उच्च सैन्य खर्च से स्पष्ट है। स्वीकृत 2025 के बजट के अनुसार, सेना के लिए 126 अरब डॉलर आवंटित किए गए हैं—जो सोवियत काल के बाद से सबसे अधिक राशि है। यह पूरे बजट का 32.5% है (2024 से 25% की वृद्धि) और शिक्षा, स्वास्थ्य सेवा, सामाजिक नीति तथा राष्ट्रीय अर्थव्यवस्था पर संयुक्त खर्च से अधिक है। इसके अलावा, विशेषज्ञ क्रेग केनेडी के अनुसार, हर वर्ष अतिरिक्त 87 अरब डॉलर छाया वित्तीय परिचालनों के माध्यम से प्रवाहित किए जाते हैं, जिससे 2025 के लिए कुल अनुमानित सैन्य खर्च लगभग 232 अरब डॉलर हो जाता है।
रूस के बजट के राजस्व का मुख्य स्रोत प्राकृतिक संसाधनों, विशेष रूप से तेल, गैस और कोयले की बिक्री है, जो परंपरागत रूप से राज्य आय का 40–50% हिस्सा बनाते हैं। पूर्ण-स्तरीय आक्रमण की शुरुआत के बाद से रूस ने ऊर्जा निर्यात से 816 अरब यूरो से अधिक कमाए हैं—68% तेल से, 21% गैस से और 11% कोयले से। 2025 में तेल और गैस से होने वाला राजस्व सकल घरेलू उत्पाद का 5% होने की अपेक्षा है, जबकि युद्ध व्यय सकल घरेलू उत्पाद के 6.31% तक पहुँच जाएगा—यह पूर्वानुमान तेल की औसत कीमत 70 डॉलर प्रति बैरल पर आधारित है।
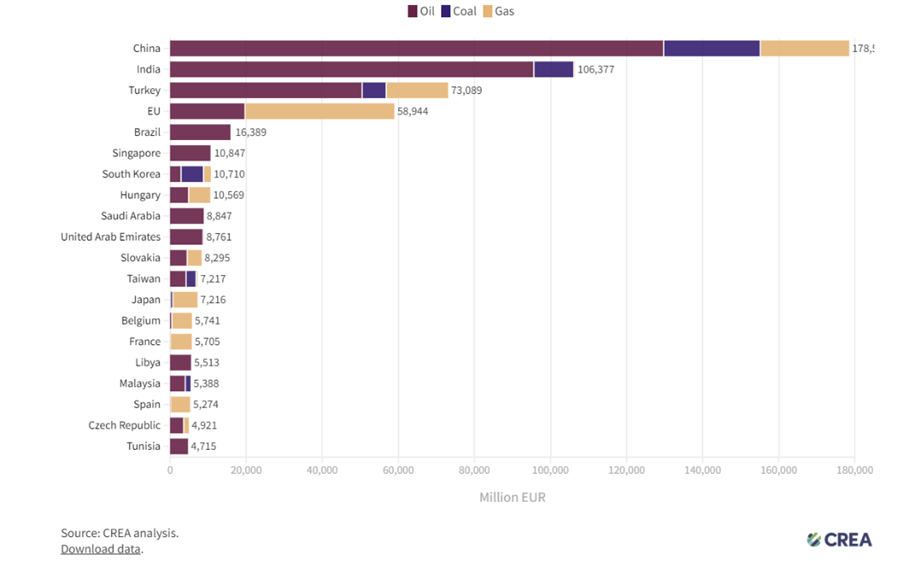
यूरोपीय संघ के प्रतिबंधों के बाद रूस ने अपने ऊर्जा निर्यात को पुनर्निर्देशित किया: 2023 में, उसके निर्यात का 82% एशिया-प्रशांत क्षेत्र को गया। चीन ने 230 अरब यूरो मूल्य के रूसी ऊर्जा संसाधनों का आयात किया, भारत ने 122 अरब यूरो का और तुर्की ने 94 अरब यूरो का।
रूस से जीवाश्म ईंधनों के सबसे बड़े आयातक: 1 जनवरी 2023 से 08 अप्रैल 2025 तक
रूसी ऊर्जा निर्यात पर प्रतिबंधों को दरकिनार करने के प्रमुख तंत्रों में से एक तथाकथित "छाया बेड़े" का उपयोग है—तीसरे देशों में पंजीकृत टैंकरों का एक नेटवर्क, जो पश्चिम द्वारा लगाए गए मूल्य-सीमा से अधिक कीमतों पर रूसी तेल का परिवहन करता है।
सबसे आम योजनाओं में "ग्रे बेड़ा" और "डार्क बेड़ा" शामिल हैं। ग्रे बेड़ा औपचारिक रूप से नियमों के भीतर काम करता है, लेकिन संदिग्ध तरीके अपनाता है, जैसे विदेशी झंडों (पनामा, लाइबेरिया, मार्शल द्वीपसमूह, माल्टा) के तहत नौकायन करना। इससे रूस को आक्रमण के बाद से तेल परिवहन की मात्रा 111% बढ़ाने में मदद मिली है। दूसरी ओर, डार्क बेड़ा अपनी गतिविधियों को पूरी तरह छिपाता है—जहाज अपनी स्वचालित पहचान प्रणाली (AIS) बंद कर देते हैं, स्थान संबंधी डेटा में हेरफेर करते हैं और अन्य छिपाव तकनीकों का उपयोग करते हैं।


रूस ने 2022 में 60 डॉलर प्रति बैरल की मूल्य-सीमा लागू होते ही प्रतिबंधों को दरकिनार करने के लिए टैंकर खरीदना शुरू कर दिया था। पूर्ण-स्तरीय आक्रमण की शुरुआत के बाद से, प्रतिबंध लगाने वाले 35 देशों में से 21 के जहाज मालिकों ने रूस के छाया बेड़े को कम-से-कम 230 टैंकर बेचे हैं—मुख्यतः ग्रीक, ब्रिटिश और जर्मन कंपनियों के साथ सौदों के माध्यम से। अनुमानों से संकेत मिलता है कि रूस ने 2022 से इस बेड़े पर 10 अरब डॉलर से अधिक खर्च किए हैं।
प्रतिबंधों का दबाव धीरे-धीरे तेज हुआ है। यूरोपीय संघ ने शुरुआत में कच्चे तेल के लिए 60 डॉलर की मूल्य-सीमा निर्धारित की, 2023 में इसे परिष्कृत तेल उत्पादों तक बढ़ाया, और 2024 में प्रत्येक खेप के लिए मूल्य सत्यापन अनिवार्य करने वाले प्रति-यात्रा प्रमाणन, साथ ही अधिक कड़े खर्च रिपोर्टिंग नियम लागू किए। इस बीच, G7 देशों ने छाया बेड़े के विरुद्ध प्रत्यक्ष कार्रवाई बढ़ा दी है:
अलग-अलग जहाजों को निशाना बनाने के अलावा, नए अमेरिकी प्रतिबंधों ने रूस के प्रमुख तेल उत्पादकों को पहले कभी न देखे गए तरीके से प्रभावित किया है। पहली बार गज़प्रोम नेफ्ट और सुरगुतनेफ्टेगाज़ को अवरोधक प्रतिबंधों के तहत रखा गया है। इसके अतिरिक्त, अमेरिका ने रूसी कंपनियों के लिए अमेरिकी तेल-क्षेत्र सेवाओं पर प्रतिबंध लगा दिया, जिससे निष्कर्षण और निर्यात, दोनों जटिल हो जाएंगे। पहली बार प्रतिबंध एशिया और मध्य पूर्व के तेल व्यापारियों तथा मध्यस्थों तक भी विस्तारित हुए हैं, जिनमें संयुक्त अरब अमीरात और हांगकांग की वे प्रमुख कंपनियाँ शामिल हैं जो रूसी तेल के पुनर्विक्रय में संलग्न हैं।
G7 देशों ने बड़ी संख्या में कड़े प्रतिबंध लगाए हैं। फिर भी, प्रवर्तन में खामियाँ मॉस्को को मुख्यतः एशिया के वैकल्पिक बाजारों और छाया बेड़े के माध्यम से अपनी युद्ध मशीन को बनाए रखने देती हैं। अधिक कड़े नियंत्रण उपायों के बिना प्रतिबंधों की प्रभावशीलता सीमित रहती है।
इन खामियों को बंद करने के लिए निम्नलिखित उपाय आवश्यक हैं:
युद्धविराम की स्थिति में भी प्रतिबंधों का दबाव जारी रहना चाहिए—क्योंकि रूस यूरोप के लिए दीर्घकालिक सुरक्षा खतरा बना हुआ है, और उसकी युद्ध-प्रेरित अर्थव्यवस्था को निरंतर वित्तीय तथा तकनीकी अलगाव की आवश्यकता है। केवल प्रतिबंधों को समन्वित और व्यवस्थित रूप से कड़ा करना ही रूस की अपनी आक्रामकता का वित्तपोषण करने की क्षमता को प्रभावी ढंग से बाधित कर सकता है।
अस्वीकरण: इस साइट पर प्रकाशित लेखों में व्यक्त विचार, चिंतन और राय केवल लेखकों के हैं और आवश्यक नहीं कि वे ट्रांसअटलांटिक डायलॉग सेंटर, उसकी समितियों या उससे संबद्ध संगठनों के विचार हों। इन लेखों का उद्देश्य संवाद और चर्चा को प्रोत्साहित करना है तथा वे ट्रांसअटलांटिक डायलॉग सेंटर या किसी अन्य संगठन, जिससे लेखक संबद्ध हो सकते हैं, के आधिकारिक नीतिगत रुख का प्रतिनिधित्व नहीं करते।
यह प्रकाशन इंटरनेशनल रेनेसां फाउंडेशन के समर्थन से संकलित किया गया था। इसकी सामग्री केवल लेखकों की जिम्मेदारी है और आवश्यक नहीं कि वह इंटरनेशनल रेनेसां फाउंडेशन के विचारों को प्रतिबिंबित करे।
यह पाठ अंग्रेज़ी मूल से स्वचालित रूप से अनुवादित किया गया है, जो साइट की भाषा अंग्रेज़ी में बदलने पर अब भी उपलब्ध है।